Publicidade
Quem comprou Tesouro IPCA+ antes do primeiro turno ganhou muito dinheiro com a queda dos juros que veio depois da votação. Em uma semana, esses papeis valorizaram até 13%, caso do título com vencimento mais longo, aproveitando-se do efeito positivo que o fechamento da curva de juros tem sobre o preço dos títulos já emitidos. Quem chega agora já não encontra taxas tão atrativas, mas especialistas apontam oportunidades em outra categoria da renda fixa.
Se no Tesouro papeis atrelados à inflação pagam atualmente perto de IPCA + 6,7% ao ano, mo crédito privado isento de Imposto de Renda, a queda foi menor, e há debêntures, CRIs e CRAs que ainda pagam até IPCA + 10,6%.
Segundo a Vitrify, o spread médio de 213 debêntures incentivadas sobre a NTN-B de mesmo prazo subiu de 1,08 ponto percentual em 2 de outubro para 1,27 ponto em 8 de outubro. A alta acompanha os resgates de R$ 37,7 bilhões nos fundos de infraestrutura em 2026, que também travaram as emissões. Entre os papéis com rating AAA, o spread chegou a 0,43 ponto, o maior desde o fim de 2024.
Continua depois da publicidade
Com isso, as debêntures de infraestrutura passaram a pagar, na média, um prêmio maior que o das demais debêntures pela primeira vez desde 2021, segundo índices da Leto Capital. “Os níveis das debêntures incentivadas de alguns emissores já estão maiores que os das emissões não incentivadas, o que deve atrair compra”, diz Ricardo Ara, gestor da Legacy Capital. A Panamby Capital reconhece que os fluxos seguem desfavoráveis no curto prazo, mas vê “um bom ponto de entrada” para os papéis.
O prêmio extra remunera riscos que o Tesouro não tem. Debêntures, CRIs e CRAs não contam com a garantia do FGC, que protege até R$ 250 mil por CPF em cada instituição em produtos como CDB, LCI e LCA, e um calote do emissor pode significar perda para o investidor. Parte desses papéis também pode estar disponível apenas para investidores qualificados, conforme a plataforma. Além disso, a liquidez é menor que a do Tesouro, e quem precisar vender antes do vencimento fica sujeito ao preço do mercado naquele momento.
7 títulos isentos recomendados
O InfoMoney listou sete papéis atrelados ao IPCA que aparecem nas recomendações de Itaú BBA, do BTG Pactual e da XP e que pagam pelo menos 1 ponto percentual acima do Tesouro IPCA+ de prazo equivalente. As taxas são as indicativas da Anbima de 9 de outubro, posteriores aos relatórios, e podem variar conforme a oferta de cada plataforma.
Continua depois da publicidade
| Emissor | Papel | Tipo | Taxa | Prêmio sobre o Tesouro (p.p.) | Vencimento |
|---|---|---|---|---|---|
| Assaí | 21H1078699 | CRI | IPCA + 10,60% | 3,92 | 16/10/2028 |
| Autopista Litoral Sul | PLSB1A | Debênture | IPCA + 9,08% | 2,44 | 15/10/2031 |
| MetrôRio | MGPRA0 | Debênture | IPCA + 8,53% | 1,82 | 15/03/2042 |
| Rumo | RUMOA3 | Debênture | IPCA + 7,99% | 1,31 | 15/10/2029 |
| Eldorado | CRA0250080Y | CRA | IPCA + 7,89% | 1,28 | 17/09/2040 |
| São Martinho | SMTO24 | Debênture | IPCA + 7,80% | 1,10 | 15/01/2037 |
| Ecovias Raposo Castelo | CERT11 | Debênture | IPCA + 7,73% | 1,09 | 15/03/2029 |
1. Assaí, CRI com vencimento em 2028
O CRI da rede de atacarejo tem a maior taxa e o vencimento mais curto da lista. Em relatório, o Itaú BBA destaca a presença do Assaí nas cinco regiões do país, com 313 lojas, e o ritmo de expansão orgânica, com mais de 160 inaugurações desde 2019. Desde 2023, a empresa não tem controlador definido, e o conselho de administração é majoritariamente independente.
A taxa do papel subiu de IPCA + 9,46% na data do relatório para 10,60% em 9 de outubro, sinal de que o mercado passou a cobrar mais para carregar o risco do emissor. Na última semana, porém, as debêntures da empresa atreladas ao CDI estiveram entre as que tiveram maior queda de spread no secundário. O prazo curto reduz o efeito da marcação a mercado para quem levar o título até o vencimento.
2. Autopista Litoral Sul, debênture com vencimento em 2031
A concessionária do grupo Arteris administra 406 km das rodovias BR-116, BR-376 e BR-101, no corredor entre Curitiba e Florianópolis que escoa cargas dos portos de Paranaguá, Navegantes e Itapoá. Para o BTG Pactual, a conclusão do Contorno de Florianópolis encerrou o ciclo de grandes obras, e os investimentos até o fim da concessão, em 2033, se concentram em manutenção, com tarifas reajustadas pela inflação e geração de caixa previsível.
Continua depois da publicidade
O ponto de atenção é regulatório. Em julho, a Arteris encerrou sem acordo as negociações com o Ministério dos Transportes e o TCU sobre uma eventual repactuação do contrato e manteve a concessão sob sua gestão.
3. MetrôRio, debênture com vencimento em 2042
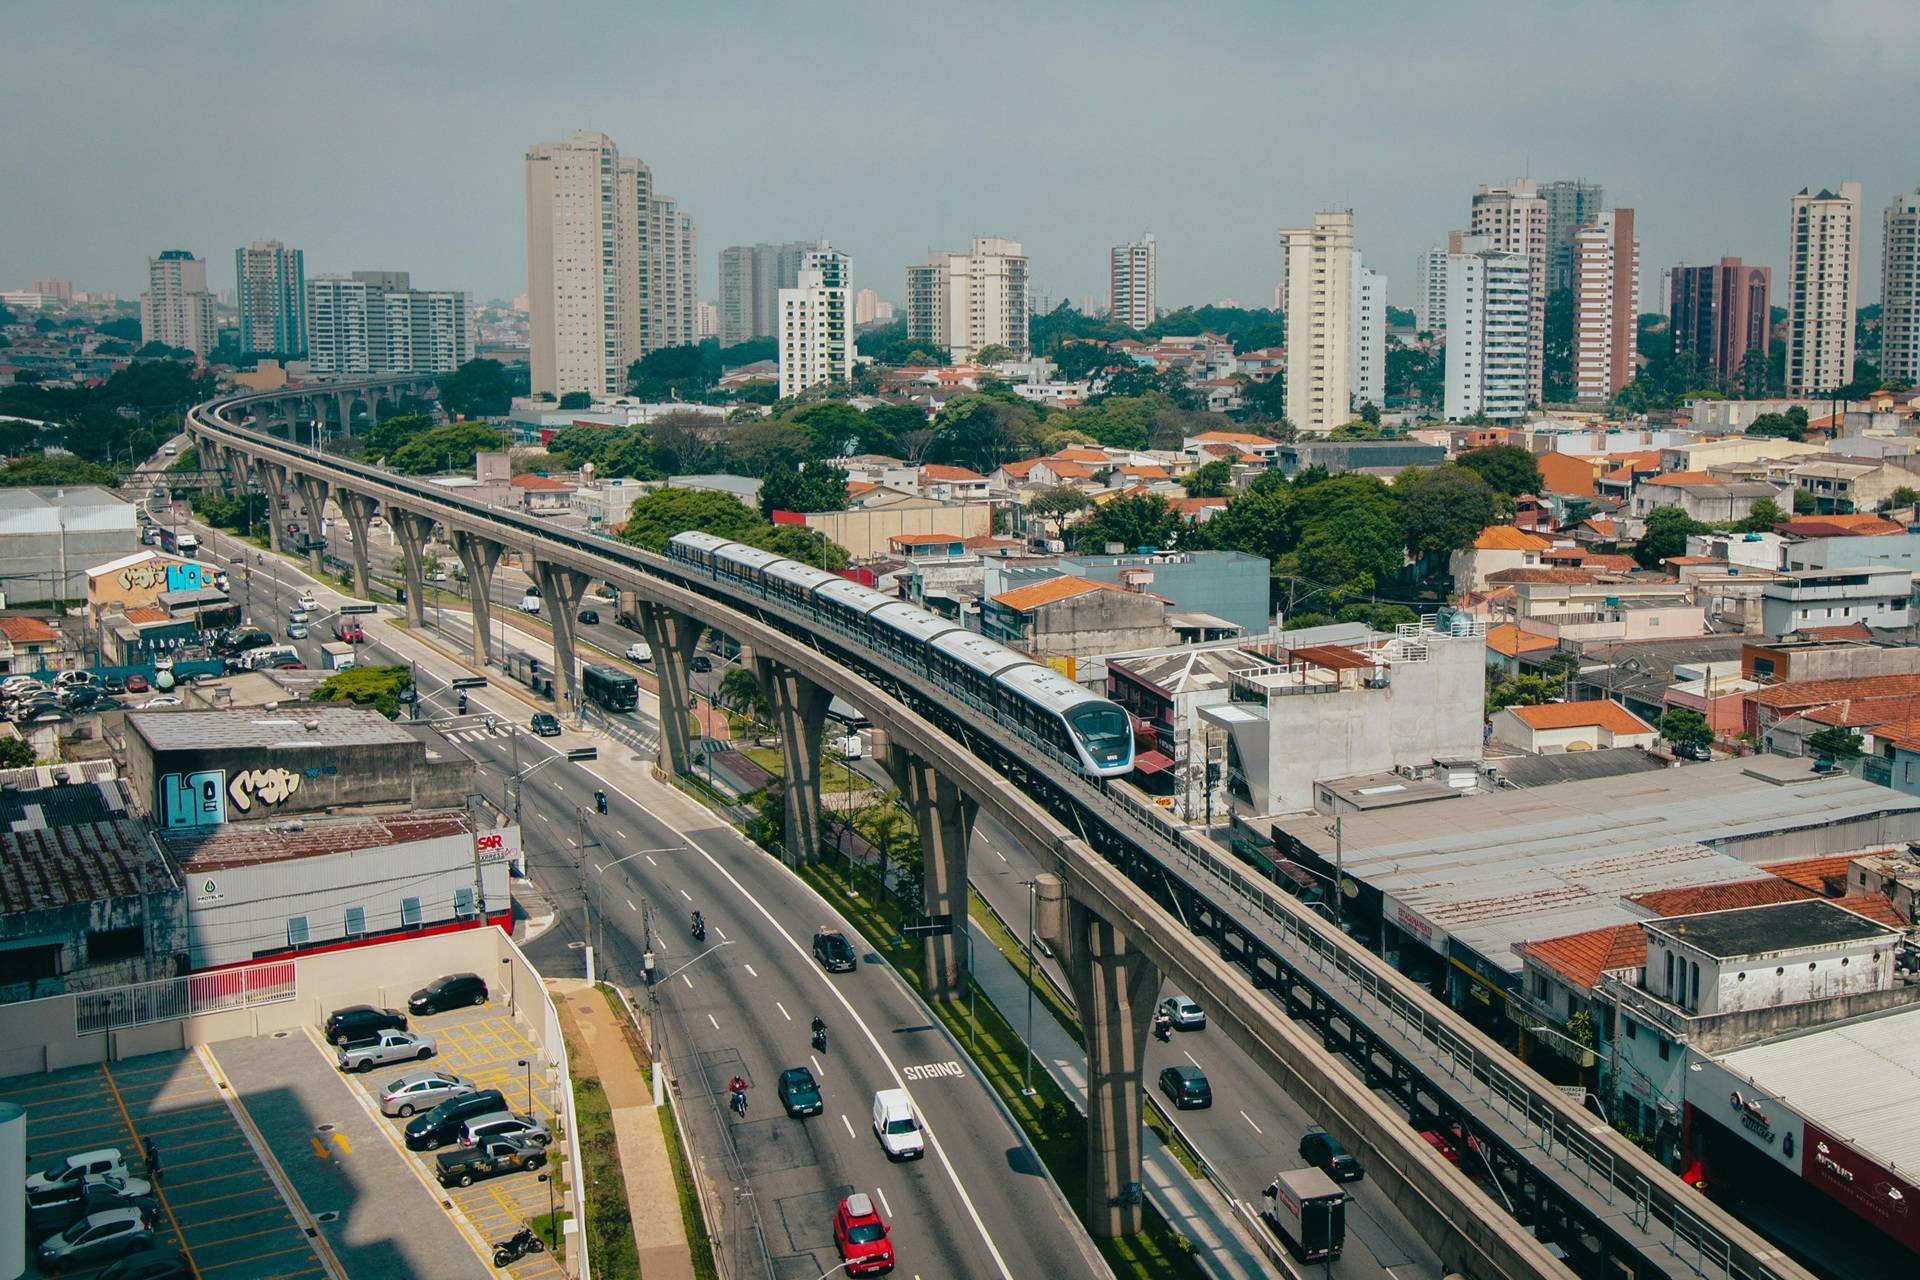
A debênture da concessionária do metrô carioca tem o prazo mais longo da lista. O BTG destaca o aditivo assinado em 2025, que estendeu a concessão até 2048 e unificou a gestão das linhas 1, 2 e 4. O novo contrato prevê que o Estado ressarça a empresa quando o número de passageiros ficar abaixo de 90% da demanda prevista, o que dá mais previsibilidade à receita. Segundo o banco, a emissão mais recente da concessionária recebeu nota AAA da Fitch e da S&P.
Entre os riscos, o BTG cita a regulação, a dependência de subsídios e a concorrência com outros meios de transporte. Por ser um papel longo, ele também oscila mais com os juros.
Continua depois da publicidade
4. Rumo, debênture com vencimento em 2029
A operadora de ferrovias do grupo Cosan tem rating AAA, e sua debênture paga 1,3 ponto percentual acima do Tesouro de prazo equivalente. Segundo o Itaú BBA, o papel paga juros anuais e devolve o principal em três parcelas, a partir de outubro de 2027.
5. Eldorado, CRA com vencimento em 2040
A produtora de celulose gerou em média R$ 1 bilhão por ano de caixa livre nos últimos cinco anos, mesmo com a celulose em baixa, segundo o BTG, que também acompanha uma debênture da empresa com vencimento em 2035. A Eldorado tem terminal próprio no Porto de Santos e mais área plantada do que a fábrica consome, e o excedente pode ser vendido como madeira. A compra de 100% da companhia pela J&F amplia o suporte financeiro da holding.
Em contrapartida, a alavancagem subiu para 3,8 vezes no segundo trimestre, e o controle da J&F expõe os credores às necessidades de capital dos outros negócios do grupo. O resultado também depende do preço da celulose.
6. São Martinho, debênture com vencimento em 2037
A XP vê a produtora de açúcar e etanol como um crédito sólido, com escala, ativos em regiões competitivas para a cana e dívida alongada. A alavancagem de 1,59 vez está longe do limite de 3 vezes previsto nos contratos de dívida, e o caixa cobre 5,7 vezes a dívida de curto prazo.
O ponto de atenção são os preços. Com açúcar e etanol em baixa ao mesmo tempo, o Ebitda ajustado caiu 27,7% no primeiro trimestre da safra 2026/27.
Leia também: Título público para aposentadoria se valoriza até 23% em uma semana
7. Ecovias Raposo Castelo, debênture com vencimento em 2029
A concessionária é responsável por trechos das rodovias SP-270, SP-280 e SP-029 e pela ligação entre Cotia e Embu das Artes, conhecida como “Nova Raposo”. O contrato começou em março de 2025, tem 30 anos e prevê R$ 7,3 bilhões em investimentos, e a dívida tem garantia integral da Ecorodovias Concessões e Serviços até o vencimento, em março de 2029.
Como a concessão ainda está no início, os riscos estão na execução das obras, nas questões ambientais e nas desapropriações. A XP indica o papel apenas para investidores qualificados.