Publicidade
Os juros pagos pelas debêntures de infraestrutura, estrelas da renda fixa nos últimos dois anos pela isenção de imposto de renda, caíram na semana passada após o primeiro turno da eleição presidencial, acompanhando as taxas das NTN-Bs (Tesouro IPCA+ com Juros Semestrais). Mas o spread, a diferença entre os papéis privados e os do governo, aumentou e chamou a atenção de gestores e analistas. Além do ganho imediato com a marcação a mercado para quem já tem os títulos mais antigos, eles veem uma boa oportunidade para o investidor comprar os papéis ou aplicar em fundos de infraestrutura, também isentos de imposto.
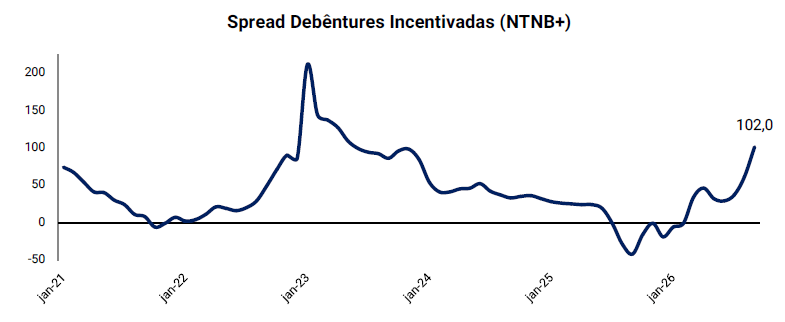
De acordo com a Vitrify, plataforma de dados de crédito privado, a taxa média de 213 debêntures incentivadas corrigidas pelo IPCA passou de 8,64% em 2 de outubro para 8,08% em 8 de outubro, queda de 0,56 ponto percentual. Os juros das NTN-Bs caíram mais, 0,75 ponto, o que fez o spread médio em relação ao título do Tesouro de mesmo prazo subir de 1,08 para 1,27 ponto percentual. A vantagem para o investidor é maior do que os números indicam, já que o papel privado não paga imposto de renda.
| 02/out | 08/out | Variação | |
|---|---|---|---|
| Debêntures incentivadas | 8,64% | 8,08% | −0,56 pp |
| NTN-B | 7,57% | 6,82% | −0,75 pp |
| Spread | 1,08 pp | 1,27 pp | +0,19 pp |
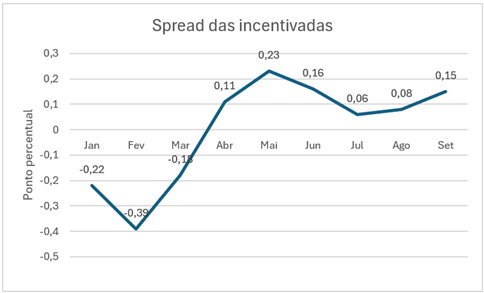
As debêntures incentivadas já vinham oferecendo prêmios maiores em setembro, depois de um ano difícil, marcado por spreads em queda, sustos com renegociações de dívida de grandes empresas e pedidos de recuperação extrajudicial. Pelos dados da Vitrify, o spread mediano, menos influenciado que a média pelos papéis de maior risco, começou o ano negativo, em −0,22 ponto percentual em janeiro, ou seja, abaixo do juro da NTN-B.
Continua depois da publicidade
Com a queda do interesse dos investidores, os resgates em fundos de infraestrutura e as poucas emissões, o spread mediano voltou ao terreno positivo em setembro, a 0,15 ponto acima da NTN-B, enquanto na faixa de maior risco o spread saiu de 1,57 para 2,95 pontos no mesmo intervalo.
Outro levantamento, com metodologia diferente, mostra o mesmo movimento. Na semana passada, o IDEX Infra, índice da IDEX Analytics, da Leto Capital, registrou spread médio de 1,19 ponto percentual nas debêntures de infraestrutura e superou, pela primeira vez desde 2021, o spread das demais debêntures medido pelo IDEX CDI, de 1,14 ponto, segundo Antônio Pedro Teixeira, sócio e gestor de portfólios da Leto. Ou seja, mesmo isentas, as debêntures de infraestrutura passaram a pagar um prêmio maior que o das demais. Teixeira ressalta que a vantagem é ainda maior, pois os índices não consideram a isenção de imposto sobre o rendimento.
“Os juros desses títulos já estavam em patamar que parecia atrativo mesmo antes da piora recente e agora chamam ainda mais nossa atenção”, diz a Panamby Capital em relatório. A gestora acrescenta que, “apesar do técnico desfavorável no curto prazo, o nível de taxas dos títulos isentos é atrativo e estamos diante de um bom ponto de entrada”.
Continua depois da publicidade
Resgates e emissões em queda
Para Ricardo Ara, gestor da Legacy Capital, a alta dos spreads e a parada quase total das emissões primárias nos últimos meses têm as mesmas causas. “Podemos fechar o ano com menos de R$ 100 bilhões de emissões primárias de debêntures de infra, uma queda de mais de 50% em relação a 2025 e 2024”, diz. Até agosto, pelos dados da Anbima, foram emitidos R$ 72,8 bilhões em debêntures incentivadas, 25% menos que no mesmo período do ano passado. Só em agosto, foram R$ 170 milhões.
O primeiro fator, explica Ara, são os resgates dos fundos de infraestrutura, que eram os maiores compradores desses ativos. Esses fundos captaram R$ 9,6 bilhões no ano até agosto, ante R$ 68 bilhões no mesmo período de 2025, e registraram resgates de abril a julho, com saída líquida de R$ 19,1 bilhões no período, segundo a Anbima.
| Mês (2026) | Captação líquida (R$ milhões) |
|---|---|
| Jan | 6.123,2 |
| Fev | 6.927,7 |
| Mar | 10.743,3 |
| Abr | −2.185,0 |
| Mai | −12.651,6 |
| Jun | −2.597,1 |
| Jul | −1.622,0 |
| Ago | 4.884,8 |
| Acumulado | 9.623,3 |
Além dos sustos com as renegociações e as recuperações extrajudiciais, a baixa rentabilidade afastou os investidores. O Índice de Debêntures Anbima IPCA de Infraestrutura acumula alta de 8,07% no ano até 8 de outubro, ante 10,84% do CDI no período, mesmo com o salto de 3,75% neste mês por conta da surpresa na eleição presidencial.
Continua depois da publicidade
O segundo fator é que muitas empresas anteciparam a necessidade de emissão no ano passado, para fugir do ano eleitoral e aproveitar os spreads baixos, o que reduziu a oferta neste ano. Até empresas pouco tradicionais em infraestrutura, como usinas de açúcar e etanol, conseguiram ir a mercado em 2025, lembra Ara.
Mais recentemente, pesou o cenário externo, com a forte alta dos juros americanos. Na amostra acompanhada pela Legacy, os spreads sobre a NTN-B subiram cerca de 0,10 a 0,15 ponto percentual em setembro, de 0,50 ponto para 0,60 a 0,65 ponto, os maiores níveis desde 2024. Após o primeiro turno, Ara estima que o spread esteja em 0,90 ponto acima da NTN-B.
O gestor espera que os spreads se estabilizem com a definição da eleição e um cenário melhor para as empresas, com juros mais baixos e maior previsibilidade. “Além disso, depois desta grande abertura recente dos spreads, os níveis das debêntures incentivadas de alguns emissores já estão maiores que os das emissões não incentivadas, o que deve atrair compra”, diz. Em um cenário de queda dos juros, Ara vê como muito atrativos os fundos de infraestrutura que não trocam a remuneração atrelada ao IPCA pelo CDI, pois capturam o ganho de capital da marcação a mercado dos títulos antigos, sem o imposto.
Continua depois da publicidade
Ara cita ainda a existência hoje de um mercado secundário, com cerca de R$ 2 bilhões negociados por dia, metade em infraestrutura, que garante liquidez ao investidor e aos fundos e evita aberturas mais fortes dos spreads.
| Ano | Captação líquida dos fundos de infra (R$ milhões) |
|---|---|
| 2022 | 7.967,0 |
| 2023 | 13.838,0 |
| 2024 | 116.803,0 |
| 2025 | 116.951,0 |
| 2026* | 9.623,3 |
Investidor mais seletivo
Os investidores em debêntures de infraestrutura estão mais rigorosos e adotam premissas mais conservadoras diante dos problemas nos setores de energia, saneamento e rodovias, explica Fernando Biral, sócio sênior da MAPA Capital. Há maior preocupação em testar modelos e checar a demanda em rodovias, a execução das obras e cláusulas de desempenho, como a restrição de dividendos em caso de endividamento excessivo. “O mercado não está fechado, até porque tem investidores cativos, mas há um maior rigor e uma reprecificação das taxas”, diz.
Biral lembra que, no fim do ano passado, as debêntures de infraestrutura chegavam a pagar menos que a NTN-B e hoje chegam a pagar 0,80 ponto percentual acima nos papéis de menor risco, com isenção de imposto de renda. “Para um papel de 10, 15 anos é um ganho significativo”, afirma.
Além do ganho relativo maior, analistas chamam a atenção para os efeitos de uma possível tributação desses ativos, tema que divide gestores do setor.