Publicidade
O fim da recuperação judicial da Americanas (AMER3) encerra uma etapa decisiva da crise aberta em janeiro de 2023, quando a companhia revelou inconsistências contábeis de cerca de R$ 20 bilhões. Dias depois, ao pedir proteção à Justiça, a varejista informou ter aproximadamente R$ 43 bilhões em dívidas com mais de 16 mil credores.
Nos três anos e nove meses seguintes, a Americanas passou por investigações, renegociação com credores, uma capitalização bilionária e uma ampla reestruturação. O processo não mudou apenas o balanço da companhia: alterou também sua dimensão e seu modelo de negócio.
Na Bolsa, AMER3 desabou de R$ 12 para R$ 0,05, antes do grupamento de ações, em agosto de 2024 — uma queda de 99,58%. Fora dela, a Americanas também encolheu: reduziu a rede de lojas, diminuiu drasticamente o peso do digital e do marketplace e voltou a colocar o varejo físico no centro da estratégia.

O encerramento da recuperação judicial (RJ) provocou uma reação forte no papel. Nesta terça-feira (20), AMER3 chegou a subir mais de 25% durante o pregão e fechou com avanço de 17,09%, perto de R$ 6,99. Mesmo após a alta, a distância em relação à companhia e à ação existentes antes de 2023 continua expressiva.
De R$ 12 a R$ 0,05: o que o gráfico de AMER3 mostra
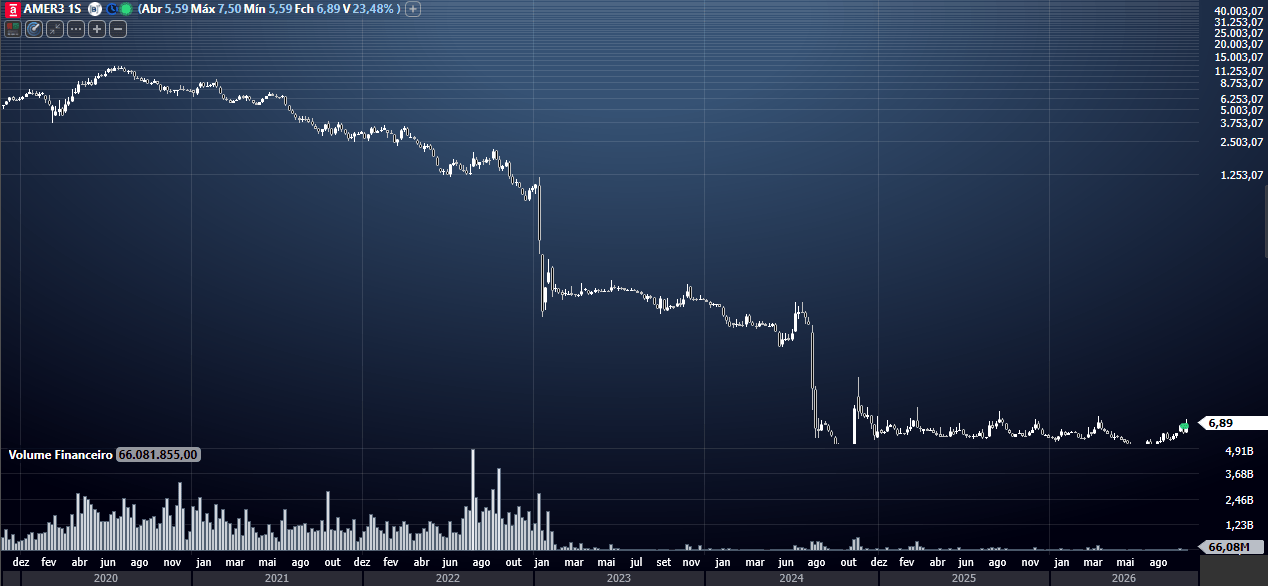
Antes da revelação das inconsistências contábeis, AMER3 valia R$ 12. Em 19 de janeiro de 2023, quando a Americanas pediu recuperação judicial com cerca de R$ 43 bilhões em dívidas, o papel já havia caído para R$ 1 — uma perda de 91,67% em apenas seis pregões.
A queda prosseguiu durante a recuperação judicial. Em agosto de 2024, AMER3 atingiu a mínima nominal de R$ 0,05, pouco antes do grupamento de 100 ações para uma. Entre os R$ 12 anteriores à crise e os cinco centavos, portanto, a desvalorização chegou a 99,58%.
Continua depois da publicidade
O gráfico de longo prazo mostra que a mudança não ficou restrita ao preço. O volume financeiro negociado também encolheu de forma acentuada. Nos anos anteriores à crise, AMER3 movimentava com frequência centenas de milhões de reais por pregão.
Pela leitura do gráfico, o giro ficava muitas vezes na faixa aproximada de R$ 300 milhões a R$ 600 milhões, com picos superiores a R$ 1 bilhão em sessões de maior negociação.
Com a entrada em RJ, conforme as regras da Bolsa, AMER3 foi retirada do Ibovespa e de outros 13 índices da B3, derrubando o volume negociado do papel.
Continua depois da publicidade
No pregão desta terça-feira, com a disparada do preço da ação, como comparação, foram R$ 55 milhões em volume financeiro.
Por isso, os R$ 12 efetivamente negociados em janeiro de 2023 aparecem, na série ajustada, próximos de R$ 1.200. Se o mesmo ajuste for aplicado aos picos históricos da ação, como os registrados em meados de 2020, a cotação passa a aparecer perto de R$ 12.500.
Esses valores não significam que o investidor tenha pago, por exemplo, R$ 12,5 mil por uma ação da Americanas. Eles refletem principalmente o grupamento de 100 para 1. No período, a companhia também passou por outros eventos societários, como aumento de capital, emissão de bilhões de novas ações e bônus de subscrição, que alteraram a estrutura acionária e a quantidade de papéis em circulação.
Continua depois da publicidade
Enquanto a ação caía, a Americanas também ficava menor
A queda da ação veio acompanhada por uma transformação profunda na própria Americanas, iniciada ainda na fase mais aguda da crise.
Em 2022, antes do escândalo, a Americanas tinha 1.803 lojas da marca. O número caiu para 1.731 ao final de 2023 e para 1.622 no primeiro semestre de 2024, com o fechamento de unidades consideradas menos rentáveis.
No balanço mais recente, são 1.448 lojas. Em relação a 2022, desapareceram 355 unidades, uma redução de aproximadamente 19,7%.
Continua depois da publicidade
A comparação considera apenas as lojas Americanas. As 3.601 unidades divulgadas pelo grupo no 3T22 incluíam outras operações, como HNT, Uni.co e Vem Conveniência, e não foram consideradas pelo InfoMoney na comparação.
| Indicador | Antes da crise | Agora | O que mudou |
|---|---|---|---|
| Lojas Americanas | 1.803 | 1.448 | Rede quase 20% menor |
| Peso físico/digital | Digital tinha peso central | 95% da receita no físico | Loja voltou ao centro |
| Receita líquida | R$ 5,4 bi no 3T22 | R$ 3,3 bi no 2T26 | Operação menor, com mudança de perímetro |
| Estratégia | Ecossistema, M&A e expansão digital | Varejo físico + O2O | Modelo mais concentrado |
| Marketplace | Um dos motores da expansão | Complementar | Perdeu protagonismo |
Os períodos e perímetros não são perfeitamente equivalentes. A tabela busca mostrar a mudança de escala e de estratégia da companhia. Os dados do 2T26 são os mais recentes e os do 3T22 os últimos publicados antes da crise.
De ecossistema digital a varejista de volta ao físico
A mudança mais profunda talvez esteja menos no número de lojas e mais no que a Americanas passou a querer ser.
Antes da crise, a companhia perseguia a ideia de um amplo ecossistema de consumo. O desenho reunia marketplace, vendas digitais próprias, fintech Ame, empresas adquiridas e uma extensa oferta de produtos. Os números posteriormente reapresentados mostram que, em 2022, o GMV digital alcançou R$ 24,75 bilhões, bem acima dos R$ 14,4 bilhões movimentados no físico.
A crise acelerou uma mudança de direção. Em 2023, o GMV digital caiu 75,7%, para R$ 6 bilhões. A companhia atribuiu parte desse recuo à decisão de reduzir vendas próprias no digital e migrar categorias para o marketplace, buscando melhorar a rentabilidade.
O redimensionamento avançou nos anos seguintes. Conforme publicado pelo InfoMoney em junho, a Americanas passou a operar com uma estrutura menor e mais simples, voltada à geração de caixa e eficiência. Na nova configuração, 95% da receita estava concentrada nas lojas físicas, enquanto o digital assumia papel complementar.
“Esquece marketplace”
A virada estratégica também apareceu nas declarações da administração.
Ao comentar os resultados do segundo trimestre de 2025, o então CEO Leonardo Coelho resumiu a mudança em uma frase: “esquece marketplace na Americanas”. O canal continuaria existindo, mas deixaria de perseguir a escala que marcou os anos anteriores à crise.
A nova lógica passou a privilegiar um digital mais integrado às lojas. Em 2026, o presidente Fernando Soares reforçou essa direção ao relacionar a recuperação operacional à integração entre o físico e o online, além dos cortes de despesas e ganhos de eficiência.
Nesse desenho, ganha espaço o O2O (online-to-offline): o cliente inicia a jornada digital, mas a rede física participa da retirada, entrega ou atendimento. O online deixa de funcionar principalmente como uma plataforma de escala própria e passa a complementar o parque de lojas.
Capitalização mudou também a posição do acionista
A mudança no patrimônio do acionista não se resume ao tombo da cotação e ao grupamento.
Em julho de 2024, a Americanas homologou um aumento de capital de R$ 24,46 bilhões, com emissão de aproximadamente 18,8 bilhões de novas ações a R$ 1,30, além de bônus de subscrição. A operação fazia parte do plano de recuperação e permitiu converter parte das dívidas em capital.
O resultado foi uma profunda reorganização da base acionária. Credores se tornaram acionistas, os acionistas de referência aumentaram sua participação e quem não acompanhou o aumento de capital sofreu diluição.
Por isso, a trajetória desde 2023 não cabe apenas numa conta entre preço inicial e preço final: nesse intervalo houve queda da ação, bilhões de novos papéis emitidos, conversão de dívida, diluição e grupamento.
Receita também mostra uma companhia menor
A mudança de escala aparece nas vendas. No 3T22, último resultado trimestral publicado antes do rombo, a Americanas reportou receita líquida de R$ 5,4 bilhões. No 2T26, o indicador ficou em R$ 3,3 bilhões.
A diferença nominal é próxima de 39%, mas a comparação exige ressalvas. A empresa mudou de perímetro, vendeu negócios, reduziu a operação digital e abandonou categorias que antes tinham peso maior em seu faturamento.
Mais do que uma variação contábil direta, os números mostram a diferença de escala entre as duas Americanas.
A Americanas que sai da recuperação judicial
O encerramento da recuperação judicial fecha a etapa formal iniciada em janeiro de 2023, mas não leva a Americanas de volta ao ponto em que estava antes do escândalo.
A companhia que chega até aqui é menor, tem menos lojas, uma operação digital muito mais enxuta e uma estratégia mais simples. O marketplace perdeu espaço, enquanto as lojas físicas voltaram a ocupar o centro do negócio.
Em quase quatro anos, a Americanas passou de um modelo de expansão e ecossistema digital para uma estrutura mais contida, voltada à eficiência, geração de caixa e recuperação da rentabilidade.
A recuperação judicial terminou. A reconstrução da empresa, porém, ainda continua.