Publicidade
O Copom reduziu a Selic em 0,25 ponto percentual nesta quarta-feira (16), para 13,75% ao ano, no quinto corte consecutivo do ciclo iniciado em março. A decisão era amplamente esperada, mas o mercado segue dividido sobre o que vem depois: o Boletim Focus projeta a taxa encerrando o ano no patamar atual, enquanto parte das casas ainda vê espaço para mais dois cortes até dezembro. Para o investidor em renda fixa, o que já está definido é que as aplicações pós-fixadas rendem um pouco menos a partir de agora.
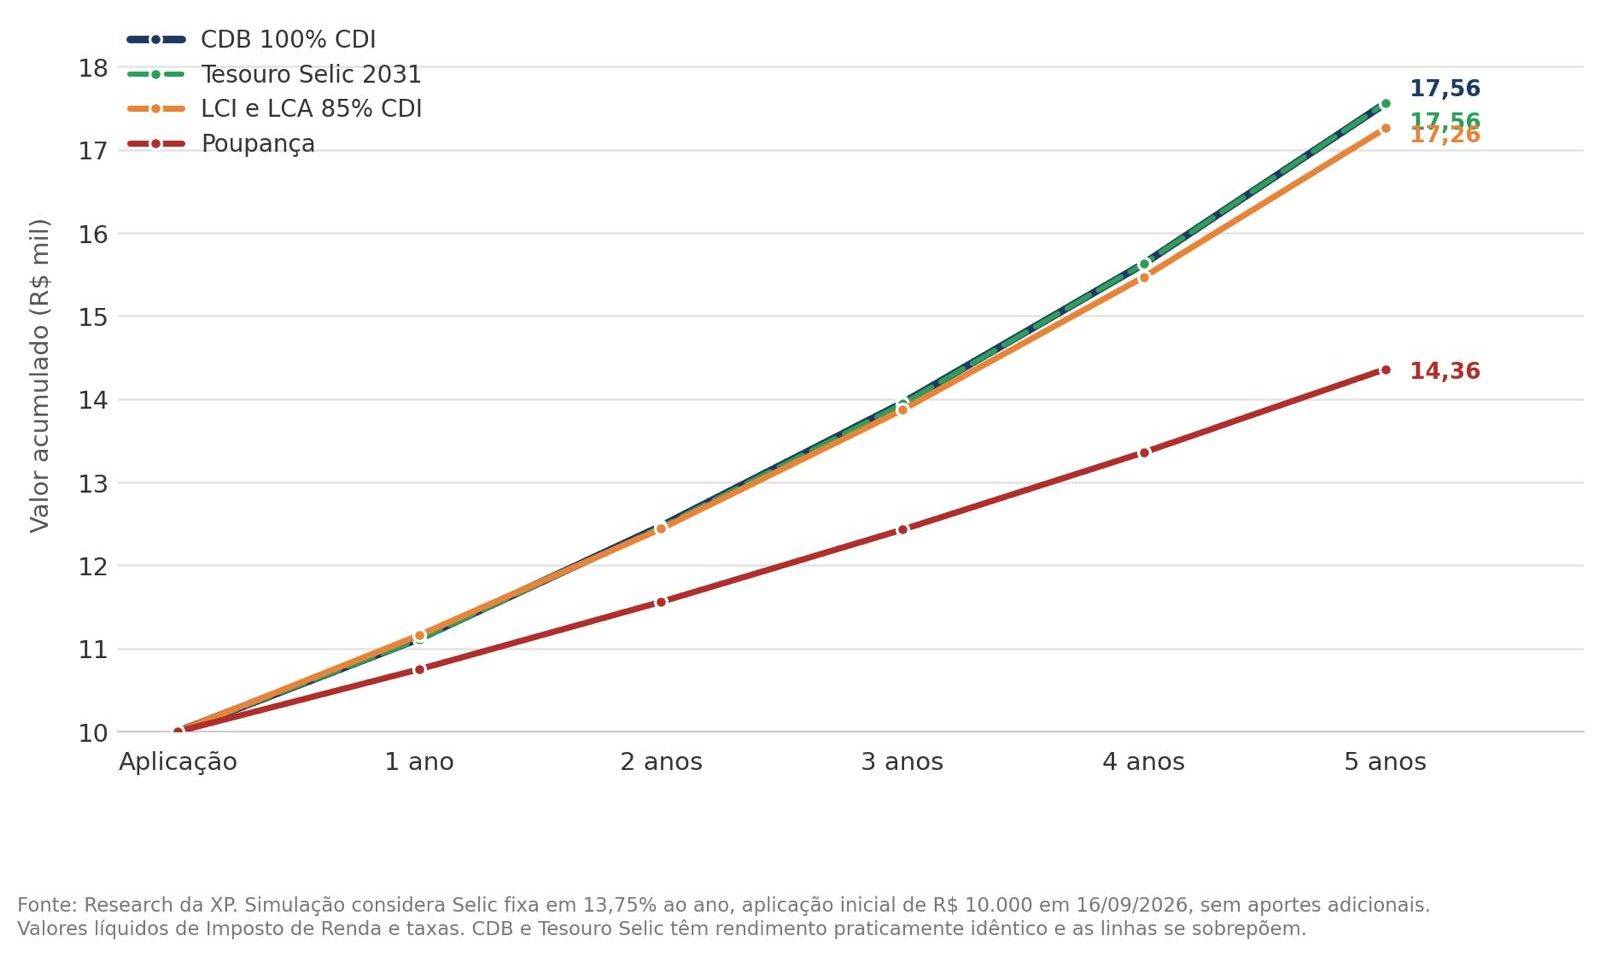
O Research da XP calculou quanto rendem R$ 10 mil nas principais alternativas conservadoras. A simulação considera a Selic estável em 13,75% ao longo de todo o período, premissa que não deve se confirmar caso o Banco Central siga com o ciclo de flexibilização nas reuniões de novembro e dezembro.
Veja a evolução de uma aplicação de R$ 10 mil na renda fixa com Selic a 13,75%:
Continua depois da publicidade
Poupança
A caderneta segue como a alternativa de menor rendimento entre as aplicações de renda fixa. Isenta de Imposto de Renda e de fácil acesso, ela paga 0,5% ao mês, equivalente a cerca de 6,17% ao ano, mais a variação da Taxa Referencial (TR), projetada em 0,1% ao mês pelas estimativas da LCA Consultores para os próximos cinco anos. Com esses parâmetros, R$ 10 mil aplicados na poupança chegam a R$ 10.751,21 em um ano, R$ 12.427,16 em três anos e R$ 14.364,36 em cinco anos. Como a remuneração da caderneta não varia enquanto a Selic permanecer acima de 8,5% ao ano, esses valores seguem inalterados a cada novo corte, o que estreita gradualmente a distância para as demais aplicações conforme a taxa básica cai.
Tesouro Selic
O Tesouro Selic 2031 paga, atualmente, 100% da Selic mais 0,07% ao ano. O prêmio comprimido, somado à taxa de custódia da B3 de 0,2% ao ano, deixa o título praticamente empatado com o CDB de 100% do CDI, com vantagem apenas no prazo mais longo da simulação. Já descontados o Imposto de Renda e a custódia, R$ 10 mil no papel se tornam R$ 10.242,55 em três meses, R$ 11.113,22 em um ano, R$ 13.937,95 em três anos e R$ 17.564,82 em cinco anos. A principal vantagem do título não está na rentabilidade, e sim na garantia: o Tesouro Selic é o ativo de menor risco do mercado brasileiro, com liquidez diária e lastro direto do Tesouro Nacional.
CDB
O CDB que paga 100% do CDI transforma R$ 10 mil em R$ 11.121,37 em um ano e R$ 17.559,15 em cinco anos, já com desconto do Imposto de Renda. O IR segue tabela regressiva e começa em 22,5% sobre o lucro para aplicações de até 180 dias, cai para 20% entre 181 e 360 dias, recua para 17,5% no intervalo de 361 a 720 dias e chega ao menor patamar, de 15%, para prazos superiores a 720 dias. Nessa simulação, o CDB supera o Tesouro Selic em todos os prazos analisados até o quarto ano, cedendo a vantagem apenas no quinto, quando o título público fica R$ 5,67 à frente.
Continua depois da publicidade
Leia também: Quanto investir em CDB para receber R$ 5 mil por mês pelo resto da vida?
LCI e LCA
Isentas de Imposto de Renda para pessoas físicas, as letras de crédito imobiliário e do agronegócio entregam o melhor retorno no primeiro ano. Em 12 meses, R$ 10 mil crescem para R$ 11.155,30 numa LCI ou LCA que paga 85% do CDI, resultado superior ao do CDB e ao do Tesouro Selic no mesmo período. A vantagem se inverte a partir do segundo ano, quando a alíquota de IR sobre o CDB recua e corrói o benefício da isenção. Aos dois anos, o CDB entrega R$ 12.467,73 contra R$ 12.444,17 da LCI/LCA, e aos cinco anos a diferença se amplia para quase R$ 300, com R$ 17.559,15 no CDB contra R$ 17.260,04 nas letras. Vale lembrar que esses títulos não permitem resgate nos primeiros três meses após a aplicação, razão pela qual não há cálculo disponível para esse prazo.
Rendimento de R$ 10 mil na renda fixa com Selic a 13,75%:
Continua depois da publicidade
| Prazo | Poupança | Tesouro Selic 2031 | CDB 100% CDI | LCI e LCA 85% CDI |
|---|---|---|---|---|
| 3 meses | R$ 10.182,73 | R$ 10.242,55 | R$ 10.247,86 | n/d |
| 1 ano | R$ 10.751,21 | R$ 11.113,22 | R$ 11.121,37 | R$ 11.155,30 |
| 2 anos | R$ 11.558,85 | R$ 12.458,59 | R$ 12.467,73 | R$ 12.444,17 |
| 3 anos | R$ 12.427,16 | R$ 13.937,95 | R$ 13.945,85 | R$ 13.869,87 |
| 4 anos | R$ 13.360,70 | R$ 15.627,06 | R$ 15.630,36 | R$ 15.465,64 |
| 5 anos | R$ 14.364,36 | R$ 17.564,82 | R$ 17.559,15 | R$ 17.260,04 |
Pontos de atenção
As aplicações em CDB, LCI, LCA e poupança contam com a cobertura do Fundo Garantidor de Créditos (FGC), que garante até R$ 250 mil por CPF por instituição financeira em caso de problemas com o emissor. O Tesouro Selic não tem essa cobertura, mas é garantido diretamente pelo Tesouro Nacional, o que o torna o ativo de menor risco do mercado brasileiro independentemente do valor aplicado.
A simulação assume a Selic constante em 13,75% durante todos os períodos analisados, o que dificilmente se confirmará nos prazos mais longos. Restam duas reuniões do Copom em 2026, marcadas para novembro e dezembro, e as projeções para o juro terminal divergem entre as casas: a XP trabalha com 11,50% em 2027, enquanto o Focus aponta 12%. Caso o ciclo de cortes avance nessa direção, os rendimentos das aplicações pós-fixadas seriam progressivamente menores do que os valores indicados na tabela, enquanto a poupança manteria a remuneração atual até que a Selic recue abaixo de 8,5% ao ano.
Leia também: Febre na renda fixa derruba taxas e relação risco-retorno começa a preocupar
Continua depois da publicidade