Publicidade
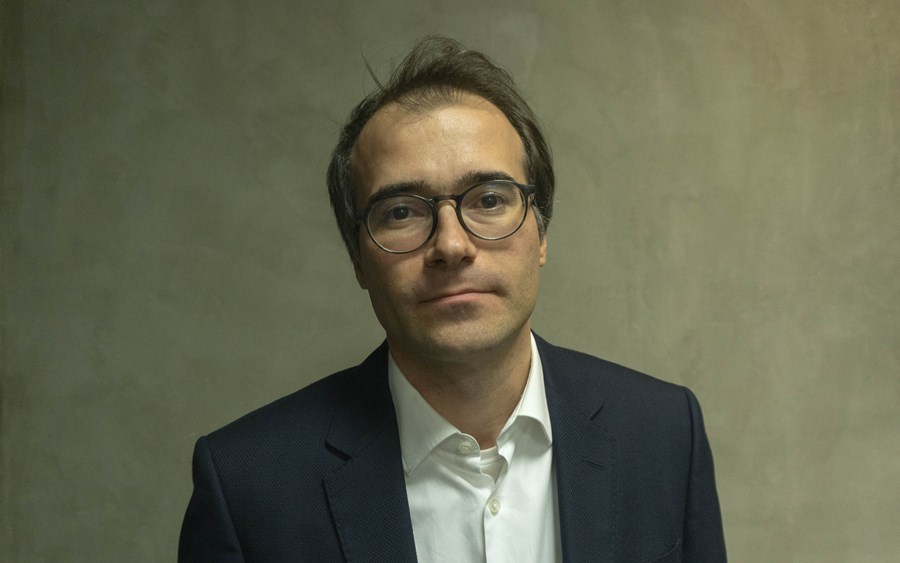
SÃO PAULO – Em seu 1º dia oficial como economista-chefe da Vinland Capital – a gestora que já “nasceu gigante” no mercado de fundos -, Aurelio Bicalho recebeu o InfoMoney para uma entrevista no escritório da asset em São Paulo, na região do Itaim. Mestre em economia pela FGV-RJ, o mineiro de Visconde de Rio Branco chegou ao Itaú em 2004, tornou-se sócio em 2012 e deixou o maior banco da América Latina em 2014, quando foi pro CSHG ser responsável pela análise econômica do fundo Gauss.
Hoje, ele faz parte do “all star team” de profissionais que a Vinland já conseguiu reunir em pouco menos de 2 meses de vida. Junto com Bicalho, estão na asset André Laport (ex-Goldman Sachs), James Oliveira (ex-BTG Pactual), Igor Mansour (ex-Safra, Goldman e Morgan Stanley), entre outros que ainda estão chegando ao time (relembre a história da criação da Vinland clicando aqui).
“O trabalho de pesquisa econômica é quase igual em uma asset ou num banco. A diferença é que no Itaú minha pesquisa virava um relatório interno ou um produto para os clientes. Em uma asset, o foco das análises é ganhar dinheiro”, diz Bicalho.

Ao falar do cenário atual, Bicalho mostrou-se otimista “economicamente falando” com Brasil e explicou ainda os dois motivos pelos quais a queda da Selic não estimula mais a nossa economia como antes. Ele não poupou elogios ao presidente do BaCen, Ilan Goldfajn: “ele pode sim ter sido o melhor presidente do BC da história do Brasil”, afirma. Sobre EUA, o economista espera ver mais 7 altas de juros até o final de 2019, mas se isso vai “fazer preço” ou não dependerá da velocidade como Treasury vai digerir este evento.
Confira abaixo os principais trechos da entrevista com Aurelio Bicalho:
PIB: recuperação será mais lenta
A retomada da economia vai continuar gradual ao longo do ano. Mas de fato, o crescimento vai ser menor do que o esperado. Por quê? Basicamente, por causa da incerteza com o processo eleitoral. Isso mexe demais com as decisões de investimentos das empresas – ninguém vai querer imobilizar um capital expressivo se sequer conseguimos projetar quais são os principais candidatos na corrida eleitoral. Isso também afeta as tomadas de decisão de consumo. Nossa projeção para o PIB indica para um crescimento próximo de 2,5% em 2018 (a mediana das projeções do mercado está em 2,75%, segundo último boletim Focus divulgado toda segunda-feira pelo Banco Central).
Continua depois da publicidade
Selic: queda não estimula como antes
No passado, o estímulo monetário no Brasil tinha uma consequência econômica muito forte – se o juro caía, a economia respondia com rapidez. Agora não é mais assim, pois o governo conseguiu atacar duas variáveis muito importantes: os altos gastos do governo e as taxas de juros subsidiadas pelo BNDES (Banco Nacional de Desenvolvimento Econômico e Social). Elas foram atacadas pelo teto dos gastos e pela TLP (Taxa de Longo Prazo), respectivamente. Com isso, a taxa de juro neutra (ou estrutural) se moveu pra baixo. Por isso o tamanho do estímulo com a queda da Selic para a mínima histórica é grande mas não o suficiente para estimular a economia como outrora.
Com esse raciocínio, é bem factível que a Selic poderia ir abaixo dos atuais 6,25% ao ano. Mas pensando como o Banco Central: o balanço dos riscos atuais (eleições no Brasil e a política monetária dos EUA) ajuda a explicar porque ele deve optar por interromper o ciclo de cortes de juro.
Ilan Goldfajn: o melhor da história?
O Ilan [Goldfajn] pode sim ser o melhor presidente do Banco Central da história do Brasil. Ele fez um trabalho espetacular não só na ancoragem da expectativa de inflação, mas também em outras agendas do BC: o banco passou por uma transformação enorme na comunicação pós-reuniões e nas atas. Não existe mais ruído nas comunicações e essas iniciativas nos colocaram hoje na fronteira dos melhores BCs do mundo. Ele também avançou na agenda de eficiência do sistema financeiro, travando uma briga importante para reduzir o alto spread bancário praticado pelos bancos.
Continua depois da publicidade
Eleições: a força dos brancos/nulos
Ainda há uma incerteza muito grande e não precisa ser um cientista político para ver isso. É só ver a proporção de eleitores nas pesquisas classificados em votos brancos ou nulos. A esta altura do período pré-eleitoral, esse número costuma estar entre 13% e 15%, mas hoje ele está em 25%. Uma boa parte do eleitor não sabe em quem votar ainda e muita gente sequer pensou no assunto. A pergunta que fica para nós é: teremos um centro unido em uma única candidatura? Por isso que hoje qualquer diagnóstico sobre eleições é meramente achismo, muito prematuro.
Não é totalmente dado que teremos uma Reforma da previdência em 2019. É vital para o Brasil, mas é um assunto que deve ser debatido. Isso tudo depende de como será o resultado das eleições.
Continua depois da publicidade
EUA: 8 altas de juros até o fim de 2019
No nosso cenário, economia dos EUA já vinha num ritmo bom, com inflação andando devagar, bem comportada. Contudo, logo depois dos cortes de impostos em dezembro, tivemos um impulso fiscal adicional anunciado neste ano. A economia não precisava disso e o efeito disso é na veia. A conclusão com isso é que de fato o juros vai ter que subir mais forte do que outrora.
Nossa projeção são de mais 3 altas este ano [somando 4 altas em 2018], o que levaria a taxa de juro dos EUA para a banda entre 2,25% e 2,5%, seguida de mais 4 elevações em 2019, puxando a taxa para 3,25%-3,5%. Com isso, o rendimento das Treasuries (títulos do governo norte-americano) de 10 anos deve ir para um patamar entre 3,60% e 3,70% [atualmente, este “yield” está em 3,0%]. A questão que fica é: qual a velocidade de ajuste da Treasury? Ela pode ser absorvida de maneira positiva pelo mercado se for gradual, pois vai passar a sinalização de que ela está subindo por um “bom motivo”, ela vai repercutir uma economia mais forte; agora, se esse ajuste for muito rápido, pode trazer um efeito negativo aos emergentes em termos de volatilidade.
Posições
Com base nisso, a gente está “tomado” em Treasuries de vencimento de curto prazo (ou seja, apostando na alta dos juros por lá) e “aplicado” em juro curto no Brasil (ou seja, apostando na queda dos juros no curto prazo no Brasil). Nós também gostamos de posições em bolsa mesmo com esse risco, pois o cenário ainda está economicamente favorável para revisão de lucros das companhias brasileiras. Se a alta de juros nos EUA for de forma ordenada, será um belo gatilho para o mercado de ações.
