Publicidade
Depois da forte reprecificação dos ativos brasileiros após o primeiro turno, o mercado já mostrou que o caminho até a nova votação dificilmente será linear.
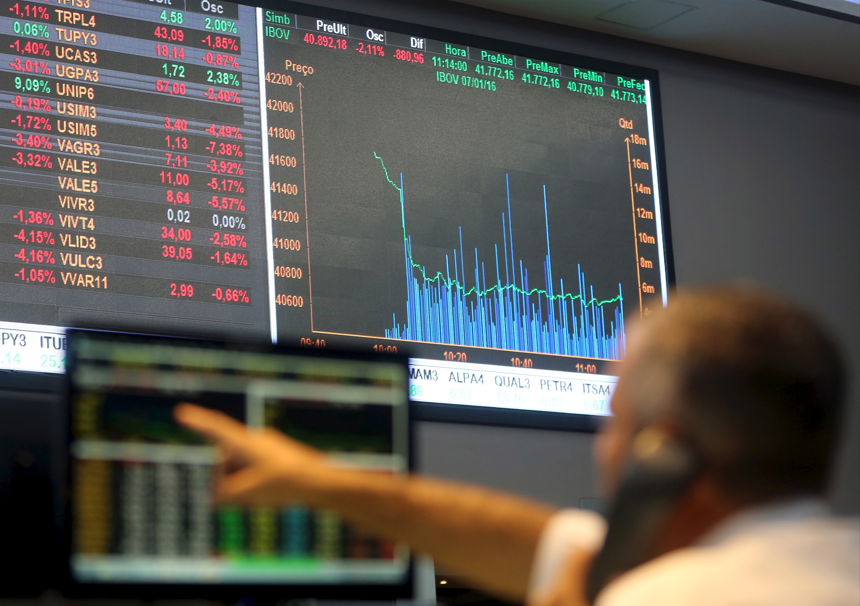
Nesta quarta-feira (7), o Ibovespa recua 0,2%, na abertura do pregão, aos 205.360 pontos. Ainda assim, acumula alta de 7% na semana e de 10,3% no mês.
Para o investidor, a questão agora não é apenas se a Bolsa ainda pode subir. Depois de um movimento tão rápido, entram na conta o preço pago pelas ações, o peso que elas passaram a ocupar na carteira e a capacidade de suportar eventuais mudanças nas expectativas até o segundo turno.

A recomendação é evitar transformar esse período em uma aposta sobre o resultado da eleição. Parte do cenário mais favorável já entrou nos preços, enquanto pesquisas, sinalizações fiscais, juros e o ambiente externo ainda podem provocar movimentos relevantes.
“É preciso separar preço de destino. O mercado antecipou um cenário, não um resultado”, diz Diogo Velho Barreto, sócio-fundador da Pequod Investimentos.
Por isso, a estratégia passa menos por tentar acertar o próximo movimento do índice e mais por decidir quanto comprar, quando aumentar posições, se a carteira precisa ser rebalanceada e quais ativos podem ajudar a reduzir a dependência de um único cenário.
Continua depois da publicidade
Depois do rali, correr atrás da Bolsa pode ser o primeiro erro
Para quem assistiu à valorização de fora, a tentação mais imediata é entrar antes que os preços avancem novamente. O problema é comprar justamente depois de uma reprecificação muito rápida, quando parte das expectativas já foi incorporada.
“Um dos principais riscos para o investidor é entrar no mercado simplesmente pelo receio de ficar de fora”, diz Edgar Araújo, CEO da Azumi Investimentos.
A alternativa mais citada é diluir a entrada. Em vez de concentrar a decisão em um único pregão, o investidor pode construir posições aos poucos e preservar liquidez para aproveitar correções.
Continua depois da publicidade
“O grande risco agora é comprar simplesmente o que mais subiu”, afirma Sidney Lima, analista da Ouro Preto Investimentos.
A mesma lógica aparece na leitura de Gustavo Assis, CEO da Asset: depois de uma valorização acelerada, preço e fundamento voltam a ganhar importância.
É também nesse ponto que a Privatto Multi Family Office vê espaço para algumas oportunidades, desde que a exposição não seja concentrada em uma única tese. A casa mantém no radar BOVA11, BBAS3, CYRE3 e SBSP3, representando exposição ampla à Bolsa, bancos, construção e saneamento.
Continua depois da publicidade
“Ao longo do processo eleitoral, temos observado mudanças nas expectativas de juros, risco fiscal, crédito e fluxo de capital, que ganharam força ao final do primeiro turno”, diz Eduardo Tellechea Cairoli, fundador e CEO da Privatto.
Há, porém, diferença no grau de cautela.
Para investidores com horizonte curto, Cristiano Luersen, especialista em investimentos e sócio da Wiser Investimentos, considera que esperar também pode ser uma estratégia. Com a Selic em 13,75% ao ano, ele avalia que o custo de permanecer na renda fixa até o segundo turno é relativamente baixo.
Continua depois da publicidade
Para quem pretende ampliar a exposição à renda variável com horizonte mais longo, a entrada pode ser feita em etapas, sem concentrar toda a decisão antes da votação.
Quem já ganhou precisa olhar novamente para o tamanho da Bolsa na carteira
Para quem já estava posicionado, a discussão muda.
Uma valorização forte das ações pode alterar a composição da carteira mesmo sem novas operações.
“Com uma alta dessas, a fatia da Bolsa na carteira cresceu sem que o investidor tivesse decidido aumentá-la”, afirma Luersen.
Se a participação das ações avançou acima do planejado, a exposição ao risco também cresceu. Nesse caso, a questão deixa de ser simplesmente se é hora de vender e passa a ser se a carteira ainda corresponde à estratégia original.
O rebalanceamento pode envolver uma redução parcial de posições, mas depende do objetivo, do horizonte e dos efeitos tributários de uma eventual realização.
Araújo também vê o rebalanceamento como alternativa para quem acumulou ganhos expressivos. O ajuste, porém, deve considerar perfil de risco e objetivos, e não apenas a variação recente das cotações.
Bancos, construção e consumo ainda têm espaço?
Bancos, mercado de capitais, construção e consumo aparecem entre os setores mais sensíveis à queda dos juros. Energia, saneamento, seguros, infraestrutura e concessões também podem se beneficiar da redução do custo de capital.
Mas a discussão agora é menos sobre quais setores ganham e mais sobre quanto dessa melhora já está nos preços.
Assis ainda vê espaço em empresas com boa geração de caixa e balanços sólidos. Sidney Lima também considera que há oportunidades, mas reforça a importância da seleção de ativos depois de uma valorização rápida.
Luersen adota postura mais cautelosa.
“Minha posição é não aumentar agora a exposição aos setores que mais subiram”, afirma.
Varejo, construção e empresas de consumo dependentes de crédito podem reagir fortemente quando os juros caem, mas também tendem a devolver parte da alta se a curva voltar a abrir.
A diferença entre as leituras é importante: há relativo consenso sobre quais setores são mais sensíveis à queda dos juros, mas não sobre o melhor momento para aumentar posição neles.
Exportadoras podem funcionar como contrapeso
Uma forma de reduzir a dependência de um único cenário é combinar empresas domésticas com companhias expostas a outros fatores.
As exportadoras entram justamente aí.
Empresas com receitas em moeda estrangeira podem ajudar a equilibrar a carteira caso haja reversão do real, deterioração do ambiente externo ou aumento da percepção de risco doméstico.
Isso não elimina riscos ligados a commodities, atividade global ou questões específicas de cada companhia, mas reduz a dependência do mesmo vetor que move varejistas, construtoras e empresas mais sensíveis ao crédito.
Assis defende manter alguma diversificação entre empresas domésticas e companhias com receitas em moeda estrangeira. Sidney segue linha semelhante, enquanto Luersen destaca que exportadoras podem reagir de forma diferente caso o câmbio volte a subir.
O que pode mudar o mercado até o segundo turno?
A volatilidade das próximas semanas não deverá depender apenas do placar das pesquisas.
Sinalizações sobre política fiscal, trajetória da dívida e capacidade de execução das propostas econômicas tendem a continuar influenciando a curva de juros e, consequentemente, as ações mais sensíveis ao custo de capital.
O cenário externo também continua relevante. Juros americanos, dólar, commodities e mudanças na percepção global de risco podem interferir nos ativos brasileiros independentemente da eleição.
Nesse ambiente, o maior risco é interpretar uma alta forte ou uma correção isolada como confirmação definitiva de tendência.
“O maior risco agora é confundir a forte reação ao primeiro turno com uma certeza sobre o que acontecerá nas próximas semanas”, afirma Assis.
Até o segundo turno, portanto, a estratégia apontada pela maioria dos especialistas passa menos por tentar acertar o próximo movimento do Ibovespa e mais por manter uma carteira capaz de atravessar diferentes cenários sem depender de uma única aposta.