Publicidade
Durante anos, o investidor brasileiro se acostumou a buscar boa parte de sua alocação dentro de um único produto. Uma das consequências, segundo o Boston Consulting Group (BCG), foi a proliferação dos fundos multimercados. Agora, essa lógica começa a dividir espaço com outra forma de construir carteiras: produtos mais especializados, combinados de acordo com a necessidade de cada investidor.
É nesse movimento que os ETFs começam a ganhar relevância. Em vez de um fundo tentando reunir diferentes estratégias, a carteira passa a ser montada por blocos. Ao mesmo tempo, as próprias gestoras enfrentam uma escolha cada vez mais clara entre ganhar escala e reduzir custos ou se especializar em estratégias capazes de buscar alfa.
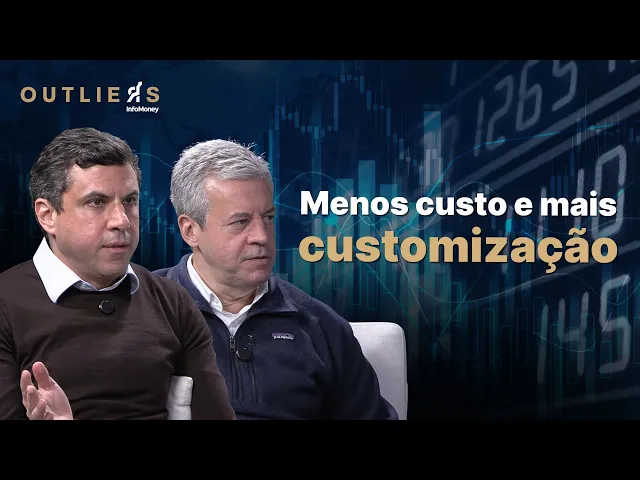
A transformação é uma das conclusões do BCG Global Asset Management Report 2026, nova edição de um estudo sobre a indústria global de gestão de recursos que o BCG produz há duas décadas. Para discutir o relatório e seus reflexos no mercado brasileiro, Clara Sodré e Fabiano Cintra, apresentadores do Outliers InfoMoney, entrevistaram André Xavier e Ricardo Tiezzi, sócios e diretores executivos do BCG.

ETFs crescem e multimercados perdem espaço: o que está por trás da virada
A trajetória dos ETFs no Brasil ajuda a mostrar como a forma de montar uma carteira está mudando. Segundo o BCG, o país demorou a abraçar esses produtos porque, historicamente, o investidor tentava obter sua alocação completa por meio de um único veículo. Uma evidência dessa característica foi justamente a proliferação dos fundos multimercados.
A lógica é diferente em mercados como o americano, onde há décadas é comum construir o portfólio a partir de diferentes blocos de classes de ativos. No Brasil, esse modelo chegou primeiro ao private banking e agora avança para a alta renda.
“Na hora que eu trabalho com Lego, o ETF é um bloco óbvio”, afirma Xavier. “É eficiente na regulação, na liquidez, em custos e em transparência.”
Continua depois da publicidade
Os ETFs ainda representam menos de 1% de uma indústria brasileira de fundos de R$ 12 trilhões a R$ 13 trilhões, segundo os executivos. Para Tiezzi, há uma limitação: o ativo adjacente. O mercado brasileiro de ações é menor e menos líquido que o americano, o que restringe o número de combinações possíveis de ETFs.
Ainda assim, os sócios do BCG veem espaço para crescimento. “Está começando a decolar e vem com tudo para transformar de uma forma relevante a indústria de fundos no Brasil”, diz Tiezzi.
- Veja mais: ETFs ganham espaço no Brasil e têm “aposta gigantesca”, diz CEO da XP Asset
- E também: ETFs crescem no Brasil: entenda como isso aconteceu
O “meio” da indústria está ficando mais vazio
A mudança vai além da disputa entre ETFs e multimercados. Os sócios do BCG identificam uma polarização crescente na indústria global de gestão de recursos.
Continua depois da publicidade
“Você vê uma polarização no mercado. Uma parte se concentrou na gestão passiva, buscando eficiências de custo. Outra parte se concentrou na busca de alfas muito grandes, com alternativos”, diz Xavier. A consequência aparece justamente entre esses dois extremos: “O meio do mercado ficou um pouco esvaziado.”
De um lado, portanto, estão empresas capazes de ganhar escala e oferecer produtos a custos menores. De outro, gestoras que buscam se diferenciar por meio de estratégias mais específicas. Essa especialização ajuda a explicar por que Xavier considera cada vez mais difícil imaginar uma gestora mantendo múltiplas estratégias sem escala suficiente para sustentá-las.
“Encontrar essas vocações e como isso impacta o operating model da gestora é o que toda gestora deveria estar refletindo agora”, afirma. “Pensar quem eu quero ser e o que eu tenho capability para ser.”
Continua depois da publicidade
Por que ficou mais difícil ser uma gestora “faz tudo”
A pressão por especialização também tem relação com os custos da indústria. Segundo Xavier, o setor de gestão de recursos possui retorno intrínseco elevado, mas enfrenta regulação cada vez mais exigente e despesas crescentes.
“O setor tem um retorno intrínseco muito elevado, mas com regulação cada vez mais dura e um desafio de custos cada vez maior. Você tem crescimento de receitas, mas inferior aos custos”, afirma.
Uma das respostas encontradas pela indústria é buscar escala. “Como solução para esse dilema, você vê uma busca por escala muito grande. Não é à toa que as maiores empresas de asset management no mundo crescem mais rápido do que as menores.”
Continua depois da publicidade
A terceira transformação observada pelos executivos do BCG é a importância crescente da distribuição, acompanhada de inovação tecnológica e do uso de inteligência artificial para chegar ao consumidor final.
US$ 147 trilhões sob gestão escondem o desafio da captação
A indústria global continua crescendo. Segundo o relatório do BCG, os ativos sob gestão no mundo chegaram a US$ 147 trilhões em 2025, avanço de 11% em relação ao ano anterior.
Mas há uma diferença importante na origem desse crescimento: 80% da expansão ocorreu pela valorização dos ativos que já estavam nas carteiras, e não pela entrada de novos recursos. Para Xavier, essa composição cria um desafio para as gestoras.
“Quando você pensa no longo prazo, esse cenário impõe um desafio. Como é que eu consigo voltar a captar?”, diz Xavier. “Não podemos nos apegar ao crescimento por valorização, porque ele é incerto. Tem ano em que acontece, tem ano em que não.”
A necessidade de voltar a captar ajuda a aumentar a importância da escala, da diferenciação dos produtos e da distribuição.
- Veja mais: Quatro tendências que devem transformar investimentos no Brasil na próxima década
- E também: O futuro da gestão patrimonial na América Latina
Brasil tem sofisticação, mas ainda falta escala
No Brasil, o problema não está necessariamente na penetração dos fundos entre os investidores. Segundo Xavier, a sofisticação da indústria brasileira é equivalente, ou até superior, à observada em mercados mais desenvolvidos.
Cerca de um terço dos ativos investidos por pessoas físicas está em fundos mútuos. Quando os recursos aplicados em previdência entram na conta, a participação passa de 40%. “O esforço de penetração já foi feito”, afirma Xavier. “A indústria conseguiu cativar o cliente final com esse instrumento de gestão.”
O desafio brasileiro aparece na escala. Segundo o executivo, o patrimônio médio de um fundo nos Estados Unidos é 40 vezes maior que o observado no Brasil. “Tem o desafio aqui de você diferenciar o seu fundo, de você ganhar escala no seu fundo”, diz.
Juros altos aumentam o desafio dos multimercados
Além das mudanças estruturais da indústria, os multimercados brasileiros enfrentam um obstáculo adicional: o nível dos juros. Com a Selic em patamares de 14% a 15% ao ano, competir com o CDI tornou-se extremamente difícil para estratégias de gestão ativa.
“Se o juro continuar nesse patamar, é muito difícil para alguém que está no multimercado, que está numa gestão um pouco mais ativa, poder ambicionar um crescimento muito alto”, afirma Xavier.
Na avaliação do executivo, o cenário à frente pode ser mais positivo. “Você começa a ver, talvez, um consenso maior da necessidade de um ajuste fiscal. Ao isso acontecer, você começa a ver que as expectativas de inflação têm caído um pouco”, afirma.
“No passado, foi quase um milagre bater a Selic. Já o futuro é mais positivo.”
Uma eventual redução dos juros tende a estimular o investidor a buscar alternativas além do “risco zero” dos títulos públicos. “Devemos ter uma série de outras opções para o cliente, e acho que aqui a grande questão para os gestores é: o que eu consigo trazer de diferenciação competitiva para o meu cliente final?”, afirma Tiezzi.
Do fundo único à carteira montada por peças
Para Xavier, essa transformação pode ser observada em duas frentes: no produto e no chamado wrapper, o veículo usado para entregar esse produto ao cliente.
Do lado dos produtos, a tendência é de especialização. Em vez de um único fundo multiestratégia tentando fazer tudo, ganham espaço bons produtos especializados, que podem ser combinados por um alocador ou consultor da melhor maneira para cada cliente. É nesse desenho que a lógica dos ETFs ganha força: cada produto funciona como uma peça da carteira.
Do lado do wrapper, Xavier destaca as carteiras administradas, historicamente pouco utilizadas no Brasil, mas que podem ganhar relevância especialmente na gestão de ativos de crédito privado incentivado. A mudança, portanto, não envolve apenas quais produtos são oferecidos. Ela alcança também a forma como diferentes estratégias chegam ao investidor e são combinadas dentro de uma carteira.
Crédito privado também ganha espaço
O crescimento do crédito privado nos últimos anos é outro movimento que, segundo o BCG, não se limita ao Brasil nem pode ser explicado apenas pelos juros elevados.
“A taxa de juros elevada apenas acelerou o que já iria acontecer”, afirma Tiezzi.
Segundo os executivos, o avanço do crédito privado é global e está relacionado também à disposição das gestoras de distribuir esses produtos ao cliente de varejo. Essa realidade é menos comum em mercados como Estados Unidos e Europa, mas já é conhecida pelo investidor brasileiro, acostumado a debêntures e emissões bancárias diretas.
Xavier aponta ainda um fator pelo lado da oferta: o crescimento da concessão de crédito por instituições não bancárias. Segundo ele, esse tipo de concessão vem avançando a taxas de duas a quatro vezes as observadas nos bancos em mercados desenvolvidos.
- Veja mais: O que está acontecendo com o crédito privado?
- E também: Selic caiu: o que muda para ações de consumo, imóveis e bancos na Bolsa
BlackRock de um lado, gestoras especializadas do outro
Nos Estados Unidos, a divisão entre diferentes modelos de gestora já avançou mais. Segundo Xavier, entre as dez gestoras que mais crescem aparecem grupos com características claramente distintas.
De um lado estão grandes companhias, como BlackRock e Vanguard, cuja estratégia se apoia em escala e na capacidade de entregar produtos ao menor custo possível. Do outro aparecem as chamadas alpha shops, especializadas em estratégias muito específicas. Xavier cita como exemplo a DFA, com sua atuação em factor investing.
“Encontrar esses espaços e buscar o crescimento focado neles é o que a gente tem visto como a estratégia mais vitoriosa nos Estados Unidos e potencialmente vai acontecer no Brasil também”, afirma.
Para o executivo, a questão passa por definir claramente qual papel cada gestora consegue desempenhar. “Encontrar essas vocações e como isso impacta o operating model da gestora é o que toda gestora deveria estar refletindo agora.”
Alternativos podem ampliar a especialização
Ao olhar para um horizonte de cinco a dez anos, Xavier também vê espaço para ativos alternativos ainda pouco explorados no Brasil. Entre os exemplos citados estão startups, arte, agro e florestas.
A ideia é ampliar a diversificação com ativos de baixa correlação com as classes tradicionais de renda fixa e renda variável. Essas novas possibilidades também se encaixam em uma indústria na qual produtos específicos passam a ocupar funções determinadas dentro das carteiras, em vez de concentrar toda a alocação em um único veículo.
IA pode mudar mais a distribuição do que a gestão
A inteligência artificial é outra peça dessa transformação. Para Tiezzi, porém, o maior potencial de disrupção não está necessariamente na gestão dos recursos, mas na distribuição.
A tecnologia pode ampliar a capacidade das gestoras de comunicar produtos complexos aos clientes de maneira personalizada e escalável. “A gente vê isso como um grande imperativo para as assets”, afirma.
Segundo Tiezzi, as gestoras que conseguem investir mais — e que possuem escala para ampliar esses investimentos — estão ganhando participação de mercado e rentabilidade.
A transformação descrita pelo BCG, portanto, ocorre em diferentes frentes. De um lado estão escala, custos e tecnologia. De outro, especialização e busca de alfa. Entre esses dois modelos, o espaço ocupado pela gestora que tenta oferecer de tudo passa a ser cada vez mais questionado.