Publicidade
Durante boa parte dos últimos 15 anos, havia poucos incentivos para investidores aumentarem a exposição à renda fixa dos Estados Unidos. Com juros baixos e retornos modestos dos títulos, as ações ofereciam uma perspectiva mais atraente de valorização no longo prazo. Esse cenário mudou.
Os rendimentos dos títulos de alta qualidade voltaram a níveis próximos aos earnings yields, ou rendimento dos lucros, das ações. Na avaliação da gestora PIMCO, o movimento recupera duas funções que haviam perdido força no período de juros baixos: gerar renda e ajudar a diversificar as carteiras em momentos de deterioração da economia.
Nos Estados Unidos, títulos de alta qualidade voltaram a oferecer rendimentos relevantes. Em 3 de setembro, o Bloomberg US Aggregate Index, referência do mercado de renda fixa investment grade, rendia 5,03%. Historicamente, segundo a PIMCO, o rendimento inicial desses títulos tem sido um importante indicador dos retornos de médio prazo.
Continua depois da publicidade
“Isso não significa que a renda fixa americana necessariamente terá desempenho superior ao das ações. A mudança está na relação entre risco e retorno: o potencial das duas classes tornou-se mais comparável, enquanto os títulos oferecem maior visibilidade sobre a remuneração esperada”, aponta a PIMCO, em relatório.
Ponto de partida diferente
A mudança atual começou depois de um período particularmente difícil para a renda fixa americana. Em 2022, inflação elevada e aperto monetário derrubaram simultaneamente ações e títulos, colocando em dúvida o papel defensivo dessa classe de ativos.
Naquele momento, porém, os rendimentos iniciais eram excepcionalmente baixos. Quando o Federal Reserve começou a elevar os juros, o rendimento real do Treasury de dez anos estava em torno de -1%. Hoje, está próximo de 2,4%, perto do limite superior observado nas últimas duas décadas.
Continua depois da publicidade
“No atual regime de investimentos, vemos fortes argumentos a favor de aumentar as alocações em títulos e restabelecer um maior equilíbrio em carteiras fortemente expostas aos mercados acionários”, destaca a gestora.
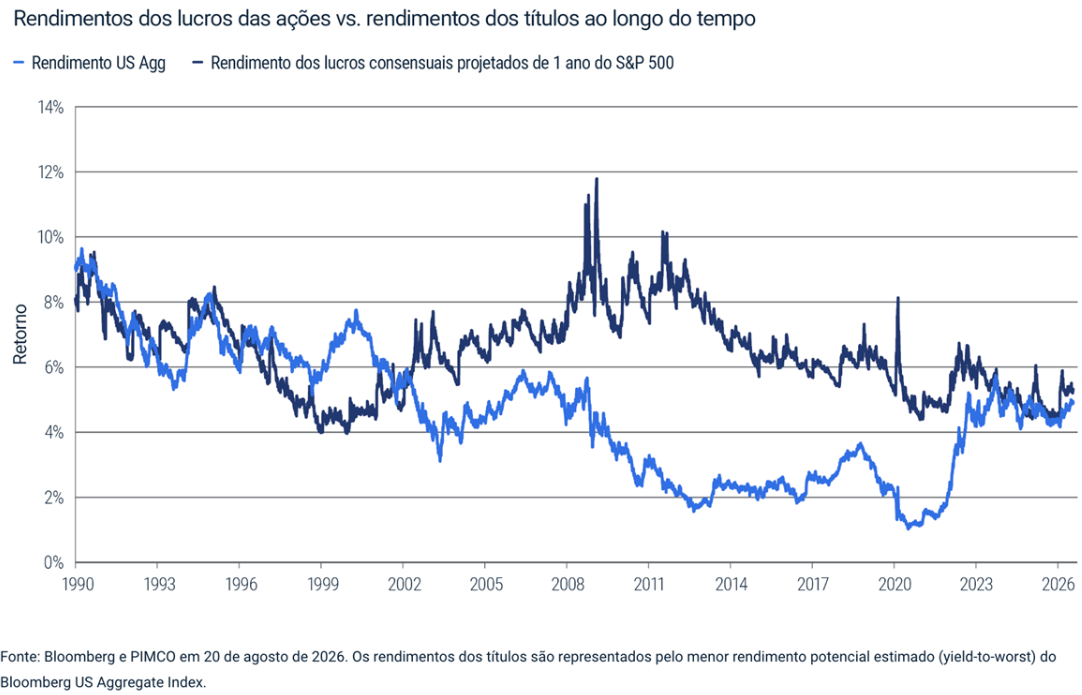
Ainda de acordo com a gestora, com os rendimentos próximos dos níveis mais altos em duas décadas, os títulos têm potencial de gerar renda para as carteiras se a atividade econômica continuar forte e atuarem como amortecedor de choques se o crescimento desacelerar.
Duration recupera função defensiva
Outro elemento dessa discussão é a duration, que indica a sensibilidade do preço de um título às mudanças nas taxas de juros. Em uma desaceleração econômica, quando cresce a expectativa de redução dos juros, títulos públicos de alta qualidade podem se valorizar e ajudar a compensar perdas em outros ativos.
Continua depois da publicidade
A PIMCO ressalta que essa proteção não deve ser confundida com aquela oferecida pelo crédito corporativo. Títulos de empresas carregam um spread que remunera riscos como inadimplência e liquidez e que pode aumentar justamente em períodos de maior aversão ao risco.
“Trata-se de duration de alta qualidade, especialmente em títulos públicos americanos, que tende a exercer melhor o papel de diversificação quando o crescimento enfraquece”, pontua a gestora.
Historicamente, esse efeito fica mais evidente nos momentos de estresse. Quando o S & P 500 caiu pelo menos 5% em um trimestre, os Treasuries apresentaram uma relação defensiva mais forte do que aquela observada durante períodos positivos para as ações.
Continua depois da publicidade
Carteiras ainda refletem o passado
Apesar da mudança de cenário, muitas alocações continuam influenciadas pelos anos de forte desempenho das bolsas. Entre 2010 e agosto de 2026, o S&P 500 cresceu mais de oito vezes em termos nominais e quase cinco vezes descontada a inflação, enquanto o Bloomberg US Aggregate Index apresentou retorno médio anual pouco superior a 2%.
Para a PIMCO, o argumento para aumentar o equilíbrio das carteiras não pressupõe abandonar as ações nem apostar que os títulos terão desempenho superior. O que mudou é a remuneração disponível e a possibilidade de voltar a combinar as duas classes com funções distintas.
Com rendimentos próximos dos maiores níveis em duas décadas, os títulos americanos podem gerar renda se a atividade econômica permanecer forte e funcionar como amortecedor caso o crescimento desacelere. Depois de anos de juros baixos, os investidores voltaram a ser remunerados por manter essa proteção.
Mais informações sobre os serviços da PIMCO podem ser acessados no site.