Publicidade
SÃO PAULO – Mesmo dentro de um cenário de volatilidade e incertezas para o mercado acionário, há gestores que conseguem “garimpar” boas oportunidades e entregam uma rentabilidade bem acima da média. É o caso do fundo de Small Caps da Victoire Brasil Investimentos, que figura no Ranking InfoMoney como o fundo do tipo Small Caps mais rentável dos últimos 12 meses (com 44,08% de valorização até o dia 28 de agosto).
De acordo com o gestor do fundo, Werner Roger, a estratégia é comprar papéis de empresas com menor liquidez e menor valor de mercado. “Procuramos companhias com valor de mercado abaixo de R$ 3 bilhões ou que negociam menos de R$ 3 milhões por dia, em média. Assim, conseguimos investir em empresas que o mercado não está olhando. É onde a gente consegue arbitrar o mercado, já que a má precificação é uma das vantagens dessas ações. E é aí que você acha as pechinchas, as oportunidades”, afirma Roger.
Mas isso não quer dizer que eles vendam imediatamente a ação porque ela começou a negociar mais do que isso. “Nós não iniciamos uma posição caso ela não atenda esse requisito, mas se ela começar a negociar mais depois, nós podemos manter”, diz.

Confira as três maiores posições do fundo e os motivos para essas small caps figurarem na carteira da Victoire:
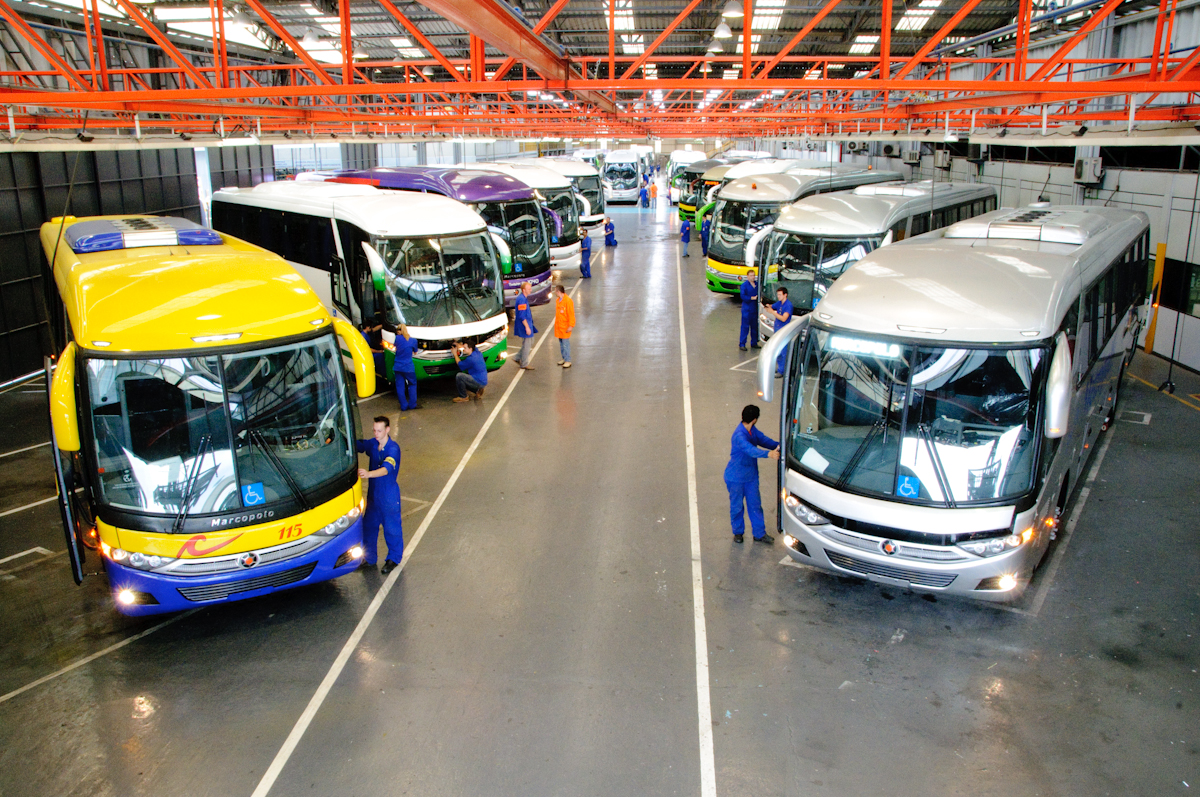
Marcopolo
A ação que ocupa maior posição no portfólio do fundo é da fabricante de carrocerias de ônibus Marcopolo. O gestor lembra que a companhia tem um market share de aproximadamente 45% do mercado brasileiro. “No segmento rodoviário, onde ela tem maior valor, pode passar de 60% do mercado nacional”, diz.
Roger ressalta que os investimentos em mobilidade urbana no País são cada vez maiores e isso deve beneficiar os papéis da empresa no longo prazo. “Construir metrô ainda é muito caro. Com a Copa do Mundo e as Olimpíadas, devem haver mais investimentos em corredores de ônibus, e essa mobilidade urbana é um elemento que vai conduzir novos investimentos na aquisição de ônibus”, pontua o gestor. “As cidades-sede vão ter que investir em transportes, para as pessoas poderem acessar os aeroportos, estádios e locais de competição”, continua.
Continua depois da publicidade
Outro ponto que pode beneficiar os papéis da Marcopolo é que as concessões de transporte interestadual e internacionais venceram em 2007 e o Governo está em um processo para estabelecer novas concessões. “Esse processo foi bastante retardado, mas até o final deste ano, ou início do ano que vem, o governo vai publicar um edital de renovação das concessões”, afirma.
Segundo ele, o mais relevante deste edital é a alteração da idade da frota de ônibus. Hoje, a idade média da frota rodoviária brasileira é de 14 anos, mas há indícios de que os ônibus poderão ter no máximo 10 anos com as novas regras. “Nenhum ônibus vai poder rodar com uma idade superior a essa e, na média a frota passar a ter 5 anos”, ressalta.
Com isso e com mais investimentos para redução da poluição, melhoria na segurança e conforto, a produção de ônibus, que hoje gira em torno de 35 mil a 40 mil unidades por ano, deve ter crescer de forma expressiva. “Nós acreditamos que, devido à necessidade de renovação de frota e investimentos em expansão ao serviço de transporte público, esse mercado pode produzir entre 70 mil a 75 mil unidades/ano nos próximos 4 anos, além de exportar entre 5 e 10 mil unidades/ano. Ou seja, poderá dobrar de tamanho”, pontua.
Continua depois da publicidade
Por fim, o gestor ressalta que a empresa tem presença estratégica na Índia, o segundo maior mercado de ônibus no mundo. “É um mercado mais ou menos do tamanho do brasileiro, com produção de cerca de 40 mil unidades por ano, mas com veículos muito defasados. O país construiu 5 grandes rodovias, são 20 mil km a mais, o que vai gerar uma grande demanda de ônibus. Vejo na índia um vetor importante de crescimento, talvez até maior do que o Brasil quando pensamos no longo prazo – acima de 20 anos”, conclui.
Ferbasa
A Ferbasa (Cia de Ferro Ligas da Bahia) é outra empresa que faz parte da carteira do fundo small cap da Victoire. O gestor ressalta que, em março deste ano, a companhia anunciou que as suas reservas de ferro cromo praticamente triplicaram, ao passarem de 13 milhões de toneladas para 40 milhões de toneladas. “Uma reserva de 40 milhões de toneladas é equivalente à reserva total da Índia”, ressalta Roger. “E ainda pode ter mais, a área está sendo mapeada pela empresa”, continua.
Além do ferro cromo, a Ferbasa também produz ferro silício e de uma forma diferenciada: utiliza carvão vegetal de eucaliptos, o que deixa a emissão de carbono totalmente neutra, além de utilizar energia hidrelétrica. A China, que representa cerca de 70% da produção mundial de ferro silício, só que utiliza carvão mineral como matéria prima. “Na China, cada tonelada de ferro silício, entre o carvão que o chinês usa no processo repodutivo, e o que é utilizado como fonte de energia das termoelétricas, se gera em média 10 toneladas de CO2 por tonelada de ferro silício produzido, enquanto na Ferbasa isso é neutro”, diz.
Continua depois da publicidade
O fato da empresa se preocupar com o meio ambiente é um fator que pode ajudar o seu crescimento. “As empresas que utilizam este tipo de commodity estão cada vez mais preocupadas com esse ponto. Imagine uma grande montadora de veículos que queira apresentar um carro que respeite o meio ambiente desde a sua produção. Ela não vai querer aço que tenha CO2 no seu processo de produção. Por isso, acreditamos que isso tem valor”, diz.
Outro fator que pode beneficiar a Ferbasa é que a África do sul, maior produtor do mundo de ferro cromo (cerca de 45% da produção mundial), também usa carvão mineral no processo de produção de energia elétrica. “95% da produção de energia elétrica da África do sul é a partir de termelétrica com carvão. Existe uma grande geração de CO2, além dos custos para a produção de energia serem elevados. A energia elétrica no país dobrou de preço nos últimos 4 anos e deverá dobrar de novo nos próximos 4 anos. A África do Sul, que era o produtor de menor custo do mundo, vai se transformar em um produtor com um dos maiores custos do mundo, gerando CO2 e perdendo uma grande vantagem de custo da energia elétrica”, acredita.
O gestor ressalta que a Ferbasa consome energia hidrelétrica e existe a expectativa de que, nos próximos meses, o governo anuncie uma redução de 20% no custo da energia elétrica das empresas elétricas intensivas. “Além disso, na renovação do contrato de concessão da Chesf, que é a fornecedora de energia elétrica da Ferbasa, a gente acredita que pode ter mais 20% ou 30% de redução no custo de energia. Como a energia representa até 25% dos custos da empresa, haverá uma redução expressiva destes custos”, pontua.
Continua depois da publicidade
Alpargatas
Por fim, o gestor cita a Alpargatas, outra empresa que faz parte do seu portfólio. Segundo ele, a companhia tem a meta de dobrar de tamanho nos próximos 5 anos e esse crescimento deverá ser alcançado não apenas com os produtos atuais, mas também com possíveis aquisições. “Sempre existe a possibilidade de eventos de aquisição”, diz.
Ele ressalta que a empresa está construindo uma nova fábrica, em Minas Gerais, o que deve liberar um pouco mais de capacidade nas demais fábricas. “Eles vão ganhar produtividade nas fábricas antigas e ainda terão uma produtividade grande por conta da fábrica nova, com máquinas mais modernas e capacidade elevada. Espera-se um crescimento de 40% na capacidade, o que vai garantir o crescimento da empresa, que hoje está no limite”, diz Roger. Com isso, deve aumentar a capacidade de expansão para países da Europa, EUA, e mercados asiáticos. “A empresa está entrando nesses mercados, mas hoje ela ainda não tem capacidade de produção”, diz.
Além disso, ele vê de forma positiva o crescimento da franquia. “A Alpargatas tem investido em pequenos quiosques, em pontos de vendas, que ajudam na venda, funcionam como uma vitrine”, diz. Outro ponto é que a companhia fez uma revitalização nas marcas Rainha e Topper e aumentou ainda mais a participação em linhas específicas da Mizuno para corrida e usa como investimento. “À medida que a Mizuno começa a se tornar mais conhecida, eles começam a vender outros produtos como meias, camisetas, calção. É uma estratégia de crescimento que a gente acredita que vai gerar fluxos no futuro”, afirma.
Por fim, Roger lembra que a ação ganhou bastante liquidez nos últimos anos, chegando a negociar de R$ 4 a R$ 5 milhões por dia. “Quando nós compramos a posição, negociava menos de R$ 300 mil por dia. À medida que ela vai ganhando liquidez, você começa a ter mais investidores interessados”, conclui.
