Publicidade
SÃO PAULO – Maior queda da sessão desta terça-feira (8), a CCR (CCRO3) voltou do feriado com uma péssima notícia que pode afetar grande parte de seu negócio. Mas enquanto investidores penalizam os papéis da companhia, casas de análise mostram que a notícia pode não ser tão negativa assim e seria muito cedo para desistir das ações, consideradas “defensivas” na Bolsa.
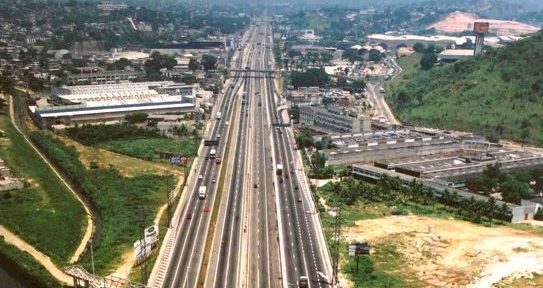
Para resumir o caso, a Justiça cancelou um aditivo no contrato com a Autoban, que causaria o vencimento antecipado da concessão de 2026 para 2018, por conta de R$ 2 bilhões em benefício econômico indevido, segundo auditoria, que serviria para imputar ganhos de R$ 600 milhões só na Anhanguera-Bandeirantes. O pedido de anulação foi feito pelo governo Geraldo Alckmin e pela Artesp, a agência estadual responsável pelas rodovias.
Diante desse risco de “perder” a concessão, os papéis CCRO3 desabaram 6,76%, para R$ 13,10 – mínima em 3 anos -, levando o acumulado do ano para negativo em 14,70%.
Continua depois da publicidade
As concessões que o governo aponta ganhos indevidos responderam no segundo trimestre por 62% da receita bruta com pedágios da CCR, cerca de R$ 858 milhões. Além da AutoBan, SPVias e ViaOeste também estão entre o grupo de concessões que o governo estadual aponta ganhos indevidos de R$ 2 bilhões. Apenas a AutoBan corresponde a 34% das receitas com pedágio e 30% da receita total da empresa.
Quem se mostra mais preocupado com a notícia é o Goldman Sachs, que em relatório para clientes apontou uma perda de R$ 7 bilhões em valor presente líquido. Segundo a instituição, as ações podem perder R$ 4,30 no processo, ou 25% de seu valor total, segundo o fluxo de caixa descontado.
“De nossas estimativas de 2019 para frente, a perda seria substancialmente maior do que o que calculamos que tenha sido o benefício indevido”, afirmam os analistas Marcio Prado e Renata Stuhlberger. Para o Goldman, a diferença entre esses valores deveria retornar a favor da concessionária.
Continua depois da publicidade
Não é o fim do mundo
A equipe do Itaú BBA, liderada pela analista Renata Faber, ressalta a importância da concessão para a CCR: “se fôssemos simplesmente remover a AutoBan do nosso modelo a partir de 2019 (respeitando a data de vencimento original do contrato), o impacto sobre o preço-alvo seria de R$ 5,70 por ação”. Porém, os analsitas destacam investimentos realizados pela companhia em 2006 e que não foram considerados no contrato de concessão original.
Para eles, esses investimentos precisam ser considerados caso a companhia precise devolver a concessão. “Mesmo que a justiça considere que o governo de São Paulo e a Artesp estejam certos, a empresa e o governo provavelmente irão chegar a um acordo e a concessão provavelmente será prorrogada”, afirmam.
A equipe do banco espera um reação negativa nestes primeiros pregões pós-notícia, mas ressaltam ser muito cedo “para incorporar um prazo de concessão mais curto ou uma nova metodologia em nosso modelo”.
Continua depois da publicidade
Os analistas Victor Mizusaki e Leandro Fontanesi, do Bradesco, dizem acreditar que a CCR irá reverter esta decisão e ressaltam um impacto pequeno mesmo se isto não ocorrer: “No pior cenário, o nosso preço-alvo passaria para R$ 16,30, ante os atuais R$ 17,00”, afirmam em relatório. Ou seja, mesmo se a companhia perder o caso, seu potencial de alta, segundo o Bradesco, chega a 24,5%, enquanto em caso de reversão da decisão a alta poderia chegar a 29,8%.
Ótima empresa, mas ritmo deve diminuir
Conhecida por ter um perfil mais defensivo – já que além de ter a maior parte de sua receita vinda de pedágios (ou seja, é previsível) e ter seus preços reajustados com a inflação -, a CCR poderia ser uma ótima oportunidade considerando o atual momento do País. Porém, após ótimos resultados até o início deste ano, o ritmo de crescimento do lucro da empresa está começando a diminuir.
Segundo o analista Luiz Fransisco Caetano, da Planner Corretora, “a CCR é uma excelente empresa, cujos lucros cresceram fortemente nos últimos anos”. Apesar disso, por conta da grande evolução do Ebitda e do próprio lucro nos últimos cinco anos – período que as ações subiram 66,5%, enquanto o Ibovespa caiu 31,9% -, os papéis hoje têm baixo potencial de alta.
Continua depois da publicidade
“No primeiro semestre de 2015, o resultado financeiro foi equivalente a 25,5% da receita líquida. A empresa está em fase adiantada de construção em vários projetos, o que tem demandado investimentos crescentes. Nos últimos cinco anos foram investidos R$ 5,7 bilhões, sendo que R$ 2,2 bilhões somente em 2014 e neste ano devem ser R$ 3,0 bilhões”, ressalta o analista. Com a grande quantidade de investimentos, a dívida da companhia também está subindo bastante: ao final do segundo trimestre, a dívida líquida da CCR era 32,7% maior que em junho de 2014.
Caetano ainda destaca o crescimento consistente nos resultados da companhia, o que tem feito os investidores aceitarem pagar múltiplos elevados pela ação. “Nos últimos cinco anos a geração de caixa medida pelo EBITDA cresceu numa taxa média anual composta de 12,4% e o lucro líquido de 23,2%”, afirma.
Porém, a perspectiva é mais cautelosa, o que leva a Planner a ter uma recomendação neutra do papel: “a CCR tem perspectivas interessantes para o segundo semestre deste ano para elevação de suas receitas com o aumento no pedágio em várias rodovias, mas deverá incorrer em mais custos financeiros. O aumento das despesas financeiras deve vir em função do aumento da dívida, alta dos juros no mercado interno e a desvalorização do real”, conclui.
