Publicidade
SÃO PAULO – “Ainda não é a hora”. É o que avalia o analista da Planner Corretora, Luiz Francisco Caetano, sobre o investimento nas ações da MMX Mineração (MMXM3), ressaltando que somente a partir de 2015 a companhia terá um cenário mais promissor para a entrada em seus papéis. Com isso, a corretora iniciou a cobertura para os ativos MMXM3 com recomendação neutra, possuindo um preço justo de R$ 5,60 – o que configura um potencial de valorização de 41,77% em relação ao fechamento de quarta-feira (16).
De acordo com Caetano, apesar do grande potencial de alta dado pelo preço justo, o entendimento é de que o mercado demore a precificar melhor o papel, porque a empresa ainda está em meio a um investimento elevado e a ação só terá múltiplos atrativos em 2015. Além disso, a recente autuação pela receita federal no valor de R$ 3,8 bilhões – apesar de ser num montante financeiro “absurdo” – trouxe uma nova incerteza para as ações, avalia.
Enquanto os investimentos não derem retorno, ressalta Caetano, a companhia ainda vai carregar os problemas de empresas em estágio de fortes investimentos, como o endividamento elevado, a baixa geração de caixa e a ausência de dividendos. Além disso, avalia, o valor da empresa está basicamente na perpetuidade ou seja, sem crescimento, comprometendo a atratividade dos papéis.
Continua depois da publicidade
Próximos anos serão positivos para MMX
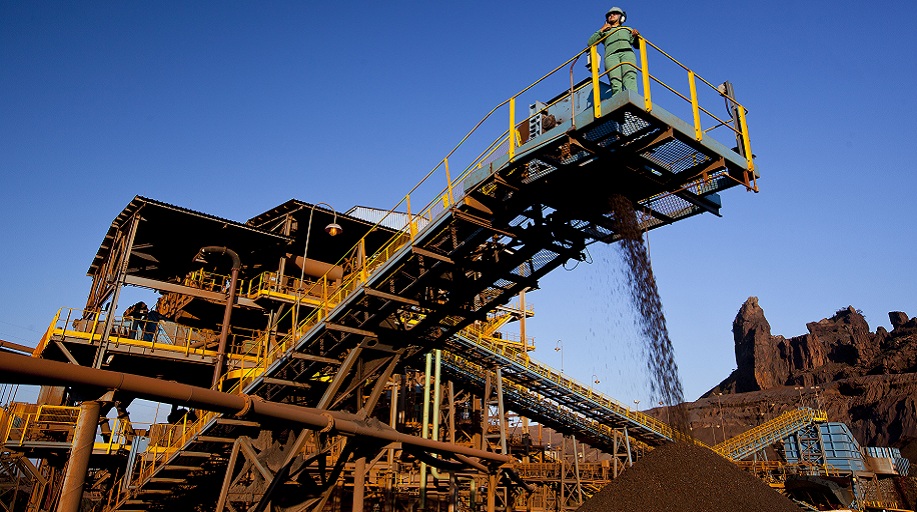
“Acreditamos que nos próximos anos haverá um momento mais propício para investir em MMXM3″, afirma o analista. Para isso, Caetano destaca que a partir de 2015 a MMX disporá de uma capacidade de produção triplicada na comparação com o momento atual, além de poder usar o seu porto próprio, o que reduzirá os custos. Os investimentos em Serra Azul, em Minas Gerais, e no Porto de Itaguaí, no Rio de Janeiro, darão uma boa escala de produção com menores dispêndios, permitindo um forte salto na lucratividade em 2015.
“A chave para os resultados futuros da MMX e o desempenho da ação está no sucesso de seus investimentos na mina de Serra Azul e no porto Sudeste. Se a empresa concluir estes investimentos no prazo e dentro do orçamento terá um forte aumento de receita, geração de caixa e lucros, o que tornará suas ações bastante atrativas”, ressalta o analista.
Por sua vez, o início da capitalização pela companhia e que deve propiciar em uma elevação de R$ 1,4 bilhão do seu caixa através do aumento de 56% no seu número de ações vai melhorar o perfil de endividamento da MMX, aponta Caetano. Além disso, deve contribuir positivamente para a viabilização de seus elevados investimentos.
Continua depois da publicidade
Com a finalização das obras, ainda este ano, e com o avanço dos trabalhos de expansão na mina, o analista avalia que parte da pressão do mercado sobre a empresa possa ser aliviada. Vale ressaltar que nos últimos anos as ações da companhia tiveram um desempenho péssimo, com queda de 40,6% em 2011 e de 33,1% em 2012, enquanto o Ibovespa registrou perdas de 18,1% e alta de 7,40% nos anos respectivos.