Publicidade
SÃO PAULO – Há pouco mais de um mês, o Credit Suisse divulgou um relatório no qual avaliava que a ação da OSX Brasil (OSXB3), empresa de estaleiros e serviços petrolíferos pertecente ao bilionário Eike Batista, estaria protegida contra qualquer notícia negativa no patamar de R$ 6,50. Os papéis seguraram próximos a essa região até o final de março, mas perderam força depois desse período e são cotados atualmente perto dos R$ 4,00.
O que levou as ações a caírem tanto nesse período? Segundo os analistas Emerson Leite, Vinicius Leite e André Sobreira, do Credit Suisse, que escreveram o relatório no início de fevereiro e agora atualizam suas projeções, o mercado não se importa mais com o valor da empresa, que sofre com a falta credibilidade nos projetos, impactando em sua capacidade de obter financiamento.
Naquela ocasião, eles apontaram que o preço do papel representava um “cenário de liquidação”, ou seja, caso o controlador da empresa, Eike Batista, decidisse liquidar a OSX, o preço de R$ 6,50 sugeriria o valor mínimo pago pela OGX Petróleo (OGXP3) e a venda de estaleiros e FPSOs (plataformas flutuantes) por 80% do preço justo.
Continua depois da publicidade
Mas numa visão mais atualizada, os analistas comentam agora: “sem catalisador à vista, não é possível prever até quando o mau humor do mercado vai continuar”. Em função disso, eles descreveram um novo cenário de liquidação, em que o preço mínimo da ação seria de R$ 3,00 – o que configuraria uma desvalorização de 28,40% em relação ao fechamento da última segunda-feira (1); e de 71,83% desde o início do ano.
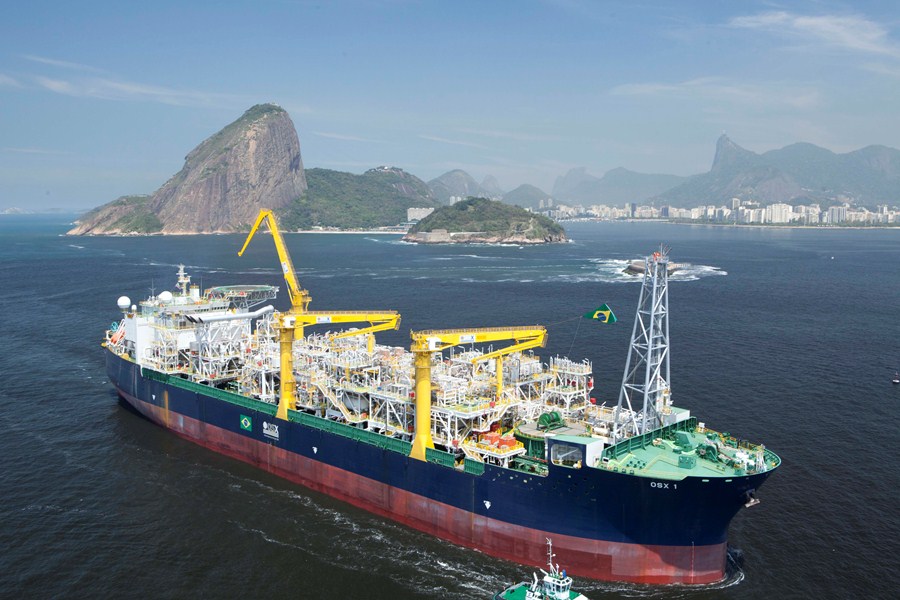
Nessa projeção, eles assumem que a OSX vai concluir os investimentos das plataformas OSX-2 e OSX-3 para, posteriormente, vendê-las juntamente com OSX-1 no final do ano a preço de mercado para reembolsar os detentores da dívida da empresa; cancelamento de contrato com a Technint para construção de duas plataformas fixas WHPs (Wellhead Platforms); suspensão da construção do estaleiro e pagamento de multas aos contratantes e reembolso da Petrobras, Sapura e Kingfish.
Numa perspectiva mais otimista, o banco suíco UBS apontou que as ações da OSX estão subvalorizadas e não refletem os ativos da companhia. “O preço atual, em torno de R$ 4,00 por ação, parece muito baixo em face aos ativos tangíveis da companhia e do tamanho gerenciável da sua dívida”, escreveu em relatório.
Continua depois da publicidade
Qual solução para a OSX?
Após falhar recentemente na tentativa de captar US$ 265 milhões no mercado internacional de dívida, os analistas apontam que a OSX teria apenas duas opções para conseguir financiar a construção da plataforma OSX-3: fazer o exercício do saldo restante da opção de subscrição de ações no valor de US$ 500 milhões ou tentar levantar esse valor no mercado.
Sem captação adicional ou financiamento da dívida, a OSX ainda conseguirá terminar a construção da plataforma, mas deixará o seu saldo em caixa zerar, o que, se seguir nesse cenário, deve ocorrer em novembro.
Além disso, a companhia ainda precisa de gastar US$ 1,2 bilhão na construção de estaleiro do Açu este ano e US$ 400 milhões com as WHPs. Ambos também precisam de financiamento externo (o financiamento do estaleiro já foi aprovado pelo FMM – Fundo da Marinha Mercante -, mas ainda é necessário o desembolso da Caixa e BNDES, e as WHPs não têm financiamento até o momento).
Continua depois da publicidade
Maré ruim afeta outras empresas do Grupo EBX
A maré ruim no mercado, entretanto, não é apenas um cenário da OSX dentre as empresas do Grupo EBX listadas na bolsa. Com exceção da MPX (MPXE3) e LLX Logística (LLXL3), a MMX Mineração (MMXM3), OGX Petróleo (OGXP3) e CCX Carvão (CCXC3) são cotadas abaixo do seu valor patrimonial por ação.
Segundo o analista Roberto Altenhofen, da casa de research Empiricus, o mercado está refletindo as dúvidas quanto à capacidade de financiamento das empresas. “MMX e LLX apanham menos pois têm maior diluição de risco em relação às demais empresas do Grupo X, por estar em estágio operacional mais avançado, no caso da MPX, ou por ter risco de receita diluído com terceiros, para LLX”, disse.
