Publicidade
11h17: Vale (VALE3, R$ 12,74, +7,69%; VALE5, R$ 9,28, +6,79%) e siderúrgicas
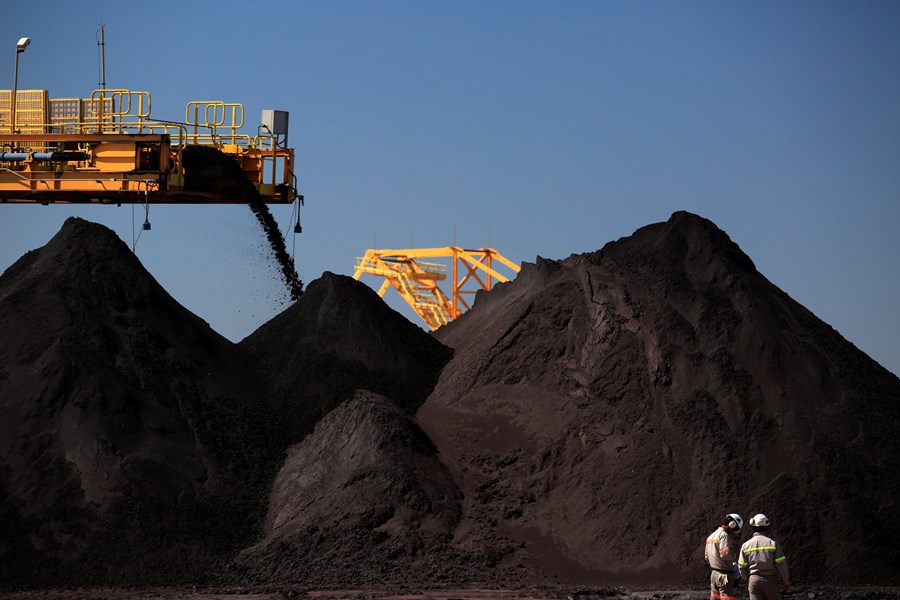
As ações da Vale disparam na sessão desta segunda, após o minério de ferro traçar seu caminho de volta acima de US$ 50 por tonelada métrica. O preço sobe com o aumento da produção das siderúrgicas chineses e redução de embarques das mineradoras. O minério com teor de 62% subiu 6,2%, para US$ 51,52 a tonelada seca hoje, no maior nível desde 27de outubro. A commodity subiu 18% este ano, após mergulhar para US$ 38,30 em dezembro, o menor nível em mais de seis anos.
“Há um pouco mais de otimismo no ar, um contraste claro com novembro e dezembro, que tinha uma atmosfera de cemitério”, diz Philip Kirchlechner, da Iron Ore Research Pty, por e- mail. A recuperação deste ano contrasta com a queda de 39% no ano passado, quando a produção das maiores mineradoras, incluindo Rio Tinto , BHP Billiton e Vale, estimulou um excesso de oferta em meio à redução da demanda por aço na China.
As siderúrgicas também têm um dia de ganhos seguindo a alta das commodities: a Metalúrgico Gerdau (GOAU4, R$ 1,44, +3,60%), CSN (CSNA3, R$ 4,93, +6,48%), Usiminas (USIM5, R$ 0,92, +4,55%) e Gerdau (GGBR4, R$ 4,25, +3,91%) sobem forte.

11h12: Petrobras (PETR3, R$ 6,81, +6,74%; PETR4, R$ 4,74, +6,28%)
As ações da Petrobras sobem forte em meio à disparada do petróleo. O brent sobe 4,97%, a US$ 34,65 o barril.
E o noticiário sobre a companhia está movimentado: segundo informações da Folha, a Petrobras fez nova proposta por aluguel de sondas da Sete Brasil. A companhia disse que a companhia e a Petrobras estão engajadas em buscar solução.
E, de acordo com o Estadão, a estatal vai parar de procurar petróleo na Bahia. A empresa informou ao sindicato local que, até março, vai desligar todas as sondas de perfuração terrestre usadas para encontrar novos reservatórios no Estado. Com isso, 344 empregados da prestadora de serviços Lupatech serão demitidos já no mês que vem, segundo o Sindipetro-BA. Mais mil funcionários concursados da Petrobras, que trabalham na região Nordeste se revezando em diferentes bacias, vão perder sua função. A empresa ainda não informou onde e com o que eles vão trabalhar daqui para a frente.
Continua depois da publicidade
“O número de demissões vai ser muito maior (do que os da Lupatech), já que, por desdobramento, trabalhadores das áreas de transporte, alimentação, vigilância e serviços especiais também serão impactados”, informou o sindicato, em nota. Atualmente, a Petrobras atua em 37 blocos exploratórios na Bahia, segundo dados da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). A produção média no Estado já chegou a superar os 40 mil barris diários, mas, sem investimentos de recuperação, hoje está na faixa de 32 mil barris por dia, provenientes de campos terrestres maduros.
11h07: Cemig (CMIG4, R$ 6,15, +2,67%)
Está prevista para esta segunda-feira audiência de conciliação com o STF (Supremo Tribunal Federal) sobre discussão das 3 usinas da Cemig. A expectativa é que a companhia possa manter a operação das usinas em troca de pagamento de uma outorga, disse o BTG Pactual, em nota a clientes. Os pontos em questão são: a qual preço a energia poderá ser vendida; qual o valor da outorga correspondente (e se a Cemig teria balanço para isso); e se o STF vai, de fato, aceitar negociar com a empresa.
Na sexta-feira passada, os papéis da companhia encerraram como a maior queda do Ibovespa, após ter tido rating rebaixado – juntamente com Sul America (SULA11) e a Cesp (CESP6) – pela agência de classificçaão de risco Standard & Poor’s. A revisão ocorreu após o rebaixamento do rating do Brasil de BB+ para BB na última quarta-feira.
Continua depois da publicidade
10h59: Eletrobras (ELET3, R$ 6,22, +3,15%; ELET6, R$ 10,30, +2,79%)
Segundo informações do Valor Econômico, uma eventual relicitação dos ativos de transmissão do grupo espanhol Abengoa atrai a Eletrobras (ELET6), caso as condições dos contratos de concessão sejam mais atrativas dos que a atuais, afirmou uma fonte próxima do comando da estatal. Segundo ela, se a taxa de retorno dos projetos for ampliada e/ou se o prazo de concessão das linhas for postergado, os projetos podem gerar rentabilidade para a companhia.
Destaque ainda para a entrevista do ministro de Minas e Energia para a Agência Estado. Eduardo Braga afirmou que a privatização da distribuidora de energia de Goiás (Celg-D), em 30 de março, iniciará a ação do governo para solucionar o imbróglio das companhias de eletricidade federalizadas, que se arrasta há cerca de duas décadas.
Assim que o processo de venda da Celg entrar “no piloto automático”, disse, começará a ser definida a venda do controle de distribuidoras da Eletrobras no Piauí, Alagoas, Acre e Rondônia, o que daria condições para a recuperação da estatal. Para Braga, o setor energético tem agora duas prioridades: a solução dos problemas de transmissão de eletricidade e medidas para destravar investimentos no setor de petróleo.
Continua depois da publicidade
10h57: BB Seguridade (BBSE3, R$ 24,82, +2,52%)
A BB Seguridade teve lucro líquido de R$ 1,014 bilhão no quarto trimestre, queda de 11% ante o mesmo período do ano anterior, informou nesta segunda-feira. Para 2016, a empresa estimou crescimento do lucro líquido ajustado entre 8% e 12%.
10h56: Marcopolo (POMO4, R$ 2,04, +1,49%)
A Marcopolo suspendeu o pagamento de juros sobre o capital próprio em 2016 por conta da crise econômica. O programa de pagamento de JCP poderá ser retomado se ocorrerem mudanças no cenário econômico, disse a companhia em comunicado enviado ao mercado na noite da última sexta-feira.
O Conselho decidiu também não distribuir dividendos complementares do exercício de 2015, “considerando a atual conjuntura econômica e a instabilidade política do Brasil, e considerando o valor dos juros sobre o capital próprio imputados ao dividendo obrigatório declarado antecipadamente por conta do exercício de 2015 e já pagos”.
Continua depois da publicidade
10h55: CCR (CCRO3, R$ 13,01, +2,20%)
O UBS avalia que a CCR deve ser a principal vencedora nas novas concessões de rodovias e aeroportos a serem realizados nos próximos anos. Além disso, o cenário de dificuldades enfrentadas por outros players do setor de infraestrutura deve diminuir a competição nos certames.
Em relatório, o analista Rogerio Araujo, do UBS, destaca que tanto o governo federal quanto o governo do Estado de São Paulo planejam leiloar um número considerável de ativos de infraestrutura no curto e médio prazos. No entanto, Araujo também afirma que a maior parte das empresas do setor de infraestrutura está sobrecarregada, com alta alavancagem ou elevadas obrigações de investimentos, em função de concessões vencidas no passado recente.
Assim, o analista afirma que, neste cenário, a CCR aparece com vantagem em relação aos seus pares, por possuir um balanço financeiro relativamente confortável. Além disso, as dificuldades de outros players deve reduzir a competição nos leilões, abrindo a possibilidade para que a CCR conquiste novos ativos com taxas internas de retorno atrativas.
Do ponto de vista macroeconômico, Araujo diz que o UBS cortou em 3% as estimativas de tráfego para a CCR no período entre 2016-2017 (excluindo a MSVia) por causa da revisão para baixo das estimativas para o PIB do Brasil. O analista ainda destaca que as taxas de juros mais elevadas (média de alta de 2 pontos porcentuais em 2016-2017) dão suporte a uma alta de 28% nas despesas financeiras da companhia durante o período.
No mesmo relatório, o UBS também avalia a situação da EcoRodovias (ECOR3) e o recente mau desempenho das ações da empresa. Araujo destaca que a CR Almeida não enfrenta mais dificuldades financeiras e que, agora, irá dividir o controle acionário da EcoRodovias com o grupo italiano Gavio. No entanto, o analista afirma que os investidores permanecem incertos quanto à disciplina de capital da empresa e às perspectivas de crescimento com os novos leilões.
Para o UBS, o recente selloff verificado nos papéis da empresa (queda de 32% desde novembro) foi exagerado. Segundo Araujo, as ações devem se recuperar gradualmente, conforme a companhia executar as estratégias já anunciadas e demonstrar maior disciplina de capital.
10h40: Hypermarcas (HYPE3, R$ 23,97, -1,72%)
As ações da Hypermarcas destoam do movimento do mercado, sendo as únicas que caem nesta sessão, após balanço do 4° trimestre. A companhia teve lucro líquido de R$ 283 milhões no quarto trimestre, salto ante os R$ 71,5 milhões obtidos no mesmo período de 2014. O resultado foi apoiado em ganhos gerados por venda de ativos. A empresa registrou no período pagamento relacionado à venda de sua divisão de cosméticos à Coty, o que gerou um ganho de 214,4 milhões de reais no período.
Após os números o Itaú BBA rebaixou a recomendação das ações para “market perform” (desempenho em linha com a média), destacando como negativa a deterioração da margem bruta. O BTG Pactual, no entanto, comentou que o resultado até pode decepcionar alguns players, mas ele segue com ‘call’ positivo no papel.
Os analistas do BTG ressaltam que a divisão pharma mais adoçantes reportou crescimento de 6% da receita, que veio principalmente de ganho de participação no mercado (0,6 ponto percentual em pharma no ano, atingindo 10,5%). “2016 está sendo difícil para consumo em geral e Hypermarcas está bem posicionada, ganhando share, com baixa alavancagem e crescimento de lucro por ação”, comentaram.
No trimestre, a receita líquida somou R$ 756,2 milhões, crescimento de 5,9% na comparação anual. As despesas com marketing subiram 8,2%, enquanto as despesas administrativas e gerais recuaram 10,6% no período. A Hypermarcas terminou 2015 com dívida líquida de 2,2 bilhões de reais.
10h20: Bancos
Em dia de euforia com o exterior, os bancos se beneficiam e sobem forte: Banco do Brasil (BBAS3, R$ 13,41, +3,07%), Bradesco (BBDC3, R$ 22,27, +2,92%) e Itaú Unibanco (ITUB4, R$ 24,84, +2,35%) têm um dia de forte alta.
Destaque ainda para as ações do BB Seguridade (BBSE3, R$ 24,61, +1,65%), que sobem mais de 1%. A companhia teve lucro líquido de 1,014 bilhão de reais no quarto trimestre, queda de 11 por cento ante o mesmo período do ano anterior, informou nesta segunda-feira. Para 2016, a empresa estimou crescimento do lucro líquido ajustado entre 8 e 12 por cento.
10h15: BTG Pactual (BBTG11, R$ 16,10, +0,06%)
As ações do BTG Pactual ficam perto da estabilidade. O banco informou que assinou acordo definitivo para que o banco sediado na Suíça EFG International adquira o BSI por entre 1,5 bilhão e 1,6 bilhão de francos suíços, sujeito a ajustes, de acordo com fato relevante divulgado nesta segunda-feira. O BTG disse que deterá participação entre 20 e 30 por cento da entidade combinada e receberá pagamento em caixa de cerca de 1 bilhão de francos suíços. A conclusão do negócio está sujeita a aprovações societárias e regulatórias.
O banco ainda informou um lucro auditado no quarto trimestre de 2015 de R$ 1,23 bilhão, alta de 45% na comparação anual. O resultado se compara a lucro líquido de R$ 848 milhões no quarto trimestre e de R$ 1,51 bilhão no terceiro trimestre. A receita total somou R$ 3,52 bilhões, ante R$ 1,59 bilhão no quarto trimestre do ano passado.
10h10: Cetip (CTIP3, R$ 38,75, +1,31%) e BM&FBovespa (BVMF3, R$ 10,93, +3,60%)
A BM&FBovespa confirmou na sexta uma nova oferta pela Cetip (), na qual avalia a empresa em R$ 10,782 bilhões, quase R$ 600 milhões acima do valor proposto em novembro passado, conforme antecipou o Broadcast, serviço em tempo real de notícias da Agência Estado. A Cetip é uma empresa que oferece serviço de registro, central depositária, negociação e liquidação de ativos e títulos. Se a aquisição for concretizada, a união dos dois negócios vai resultar em uma empresa de valor de mercado de cerca de R$ 30 bilhões. A oferta vinculante estipula um preço de R$ 41 por ação da Cetip, segundo fato relevante divulgado pela bolsa brasileira. A proposta prevê pagamento aos acionistas de 75% em dinheiro (o equivalente a R$ 30,75 por ação) e o restante em ações, na razão de 0,8991 papel ordinário da BM&FBovespa para cada ação ordinária da Cetip. No total, a proposta equivale ao pagamento de R$ 41 por ação.
A BM&FBovespa usou como base o valor de sua ação em 30 de outubro de 2015, dia que antecedeu a primeira proposta pela Cetip e quando o papel fechou a R$ 11,40. Se os acionistas da Cetip aceitarem a oferta, passarão a deter, com base nessa relação de troca, 11,8% do capital da BM&FBovespa.
Segundo avaliação, a Santander Corretora vê potencial de ganho no curto prazo para
BVMF3; a Cetip provavelmente vai avaliar oferta atrativa, afirmam os analistas. De acordo com o BTG Pactual, a operação é “ganha-ganha” para ambos os acionistas das companhias.
Leia também:
InfoMoney atualiza Carteira para fevereiro; confira
André Moraes diz o que gostaria de ter aprendido logo que começou na Bolsa
