Publicidade
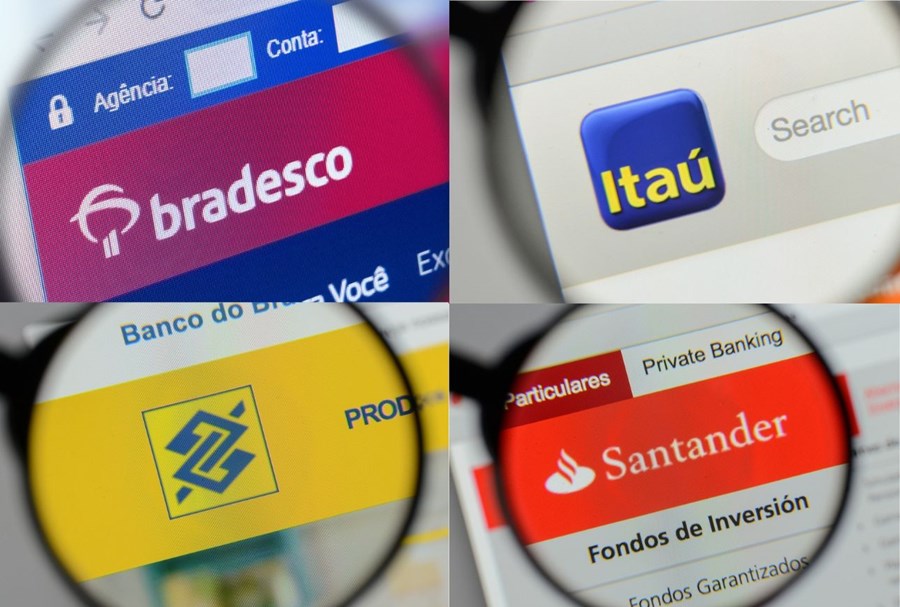
A temporada de resultados dos grandes bancos brasileiros do terceiro trimestre de 2026 começa oficialmente em 22 de outubro, com a divulgação dos números do Bradesco (BBDC4).
Após o forte rali das ações do setor impulsionado pelo cenário eleitoral, investidores voltam a concentrar atenções na evolução da inadimplência, da qualidade dos ativos e das despesas com provisões.
Calendário dos balanços

- Bradesco (BBDC4): 22 de outubro
- Santander Brasil (SANB11): 28 de outubro
- Itaú Unibanco (ITUB4): 3 de novembro
- Banco do Brasil (BBAS3): 11 de novembro
O mercado monitora especialmente o avanço da inadimplência em um momento em que o ciclo de crédito mostra sinais de deterioração, com efeitos distintos entre os bancos privados e as instituições com maior exposição ao agronegócio. Analistas avaliam que a qualidade da carteira de crédito e a capacidade de controlar o custo do risco serão determinantes para os resultados do trimestre.
No segundo trimestre deste ano, o Itaú (ITUB4) permaneceu como a principal referência de rentabilidade do setor, enquanto o Banco do Brasil (BBAS3) enfrentou pressões maiores ligadas ao crédito rural. Já Bradesco (BBDC4) e Santander (SANB11) seguiram em processos de recuperação gradual, mas ainda convivendo com níveis mais elevados de provisões.
O Goldman Sachs observa que as preocupações com o ciclo de crédito cresceram significativamente nos últimos meses. Segundo a instituição, a inadimplência do sistema bancário subiu de 3,0% no fim de 2024 para 4,6% em junho de 2026, sendo que cerca de 60% da alta decorreu de deterioração efetiva da qualidade dos ativos.
Continua depois da publicidade
Para o banco americano, o Itaú permanece como a principal escolha entre os grandes bancos brasileiros, enquanto o Bradesco recebe recomendação neutra e o Banco do Brasil segue como o nome que concentra os maiores riscos devido à exposição ao agronegócio e ao aumento das provisões.
Leia mais:
- Confira o calendário de resultados do 3º trimestre de 2026 da Bolsa brasileira
- Temporada de balanços do 3T26 ganha destaque: veja ações e setores para ficar de olho
Itaú (ITUB4)
O Itaú deve chegar à temporada de resultados mais uma vez como o destaque entre os grandes bancos. O Bradesco BBI projeta lucro líquido de R$ 12,5 bilhões, praticamente estável na comparação trimestral e 12% superior ao registrado um ano antes.
Continua depois da publicidade
A expectativa é de crescimento moderado da carteira de crédito, melhora dos resultados de tesouraria e controle da inadimplência, apesar de alguma pressão sobre as receitas de serviços.
O Goldman Sachs também vê o Itaú como o banco mais bem posicionado do setor. A casa estima lucro praticamente estável no trimestre, com ROE de 23,3%, ante 24,3% no trimestre anterior. Segundo os analistas, o banco combina a melhor qualidade de carteira entre seus pares, forte geração de capital e rentabilidade superior à concorrência.
Estimativas LSEG:
Continua depois da publicidade
- Lucro líquido: R$ 12,6 bilhões
- Receita: R$ 48,3 bilhões
Bradesco (BBDC4)
Para o Bradesco, a expectativa é de continuidade da recuperação operacional, mas ainda pressionada pelas despesas com provisões. Segundo o Goldman Sachs, a margem financeira deve avançar cerca de 3% na comparação trimestral, refletindo uma leve melhora do NIM.
Por outro lado, o aumento do custo do risco deve limitar o crescimento do lucro. O banco americano projeta ROE de 15,5%, queda de 70 pontos-base frente ao trimestre anterior. As receitas com tarifas devem seguir fracas, enquanto os negócios de seguros enfrentam uma base de comparação mais difícil.
Estimativas LSEG:
Continua depois da publicidade
- Lucro líquido: R$ 7,1 bilhões
- Receita: R$ 37,7 bilhões
Santander Brasil (SANB11)
O Santander divulgará seus dados dia 28 de outubro. O Bradesco BBI estima lucro líquido de R$ 2,7 bilhões, 13% abaixo do trimestre anterior e 33% inferior ao registrado um ano antes.
A casa acredita que a receita será pressionada pela piora da margem financeira com clientes e por resultados mais fracos de tesouraria. Apesar disso, custos administrativos controlados e leve recuperação das receitas de tarifas devem ajudar a compensar parte dos impactos.
Já o Goldman Sachs adota uma visão um pouco mais construtiva. O banco projeta lucro recorrente de R$ 3,2 bilhões e ROE de 13%, acima dos 12,3% observados no segundo trimestre. Ainda assim, avalia que a recuperação segue limitada pelo elevado custo do risco e pela deterioração do crédito corporativo.
Estimativas LSEG:
- Lucro líquido: R$ 3,2 bilhões
- Receita: R$ 21,3 bilhões
Banco do Brasil (BBAS3)
O Banco do Brasil continua sendo o banco que mais preocupa os analistas nesta temporada. O Bradesco BBI projeta lucro líquido de R$ 1,8 bilhão, mais de 50% inferior ao registrado no trimestre anterior e bem abaixo das expectativas do mercado.
Segundo o banco, o principal problema continua sendo o aumento das provisões para perdas com crédito, especialmente nas operações ligadas ao agronegócio. A instituição também destaca que a carteira deve permanecer praticamente estável no trimestre.
O Goldman Sachs compartilha a avaliação mais cautelosa. A casa estima queda de 5% do lucro recorrente na comparação trimestral e afirma que provisões continuam sendo o maior obstáculo para o desempenho do banco. Os analistas apontam deterioração adicional das carteiras rural e de cartões, além dos desafios associados à renegociação de dívidas.
Estimativas LSEG:
- Lucro líquido: R$ 3,7 bilhões
- Receita: R$ 36,8 bilhões