Conteúdo editorial apoiado por


Publicidade
O dólar voltou a ganhar força nesta quarta-feira (18), aproximando-se de R$ 5,85 e ampliando a pressão sobre a moeda brasileira. Às 15h40, a divisa americana subia cerca de 1%, em um pregão marcado pelo fortalecimento do dólar no exterior e pelas preocupações com o pacote fiscal em discussão no Congresso.
Mas o real não está sozinho nessa trajetória. Desde agosto, moedas de países tão diferentes quanto Chile, Colômbia, México, África do Sul e Austrália também perderam terreno diante da moeda americana. A queda dos preços de diversas commodities tornou o cenário ainda mais difícil para economias ligadas à exportação de matérias-primas.
A intensidade das perdas, porém, não foi igual. Levantamento da Wagner Investimentos, a pedido do InfoMoney. mostra que o real acumulou desvalorização de 10,8% até 16 de novembro, em relação a uma referência média anterior à eleição, superando as perdas de várias moedas selecionadas em seus respectivos intervalos de comparação.
O resultado chama atenção porque o Brasil continua oferecendo juros elevados, um diferencial que normalmente ajuda a atrair investimentos e sustentar o câmbio. Ainda assim, três forças se combinaram contra o real: um dólar mais forte no mundo, commodities pressionadas e aumento da percepção de risco sobre a economia brasileira.
BC realizou dois leilões de linha (venda de dólares com compromisso de recompra) no valor total de US$1 bilhão
Índices nos EUA operam mistos, mesmo com balanço forte de Nvidia
O desempenho acumulado de 2026, entretanto, revela outra fotografia. Até 17 de novembro, o real perdia 5,1%, enquanto o peso chileno recuava 9,3%. Já o peso colombiano, apesar da correção recente, ainda acumulava valorização de 14,3%.
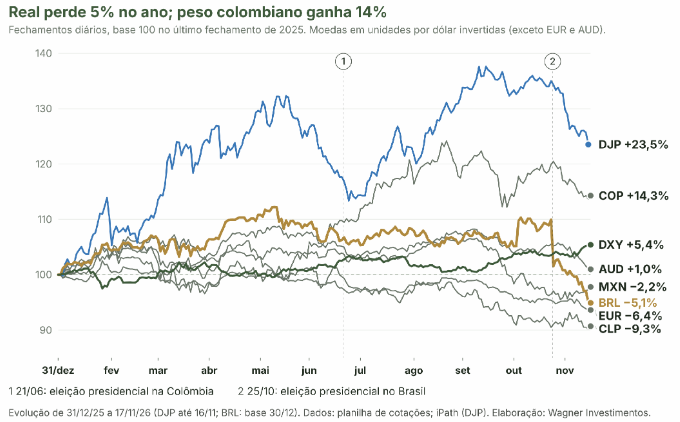
Desempenho das moedas e do índice DJP ao longo de 2026, com base no último fechamento de 2025. Dados até 17 de novembro, exceto DJP, atualizado até 16 de novembro. Fonte: Wagner Investimentos.
Continua depois da publicidade
Para Matheus Medeiros, o Madruga, analista da Nomos, a diferença está na combinação entre as pressões internacionais e as vulnerabilidades de cada economia. O fortalecimento do dólar atingiu diversos países, mas o Brasil enfrentou dificuldades adicionais relacionadas ao cenário fiscal, aos juros e ao comportamento dos investidores.
É essa combinação que ajuda a entender por que moedas expostas a um ambiente internacional semelhante podem apresentar resultados tão diferentes.
A primeira parte da explicação vem de fora. Quando o dólar ganha força no mundo, diversas moedas tendem a perder valor, mesmo aquelas de economias que não dependem tanto das exportações de matérias-primas.
Continua depois da publicidade
O euro é um exemplo. No levantamento da Wagner, a moeda europeia perdeu 5,9% desde seu ponto de referência de agosto, enquanto o Dollar Index (DXY), que mede a força do dólar diante de seis divisas internacionais, avançou 4,9%.
Entre moedas emergentes e de países exportadores, as perdas foram expressivas. O rand sul-africano recuou 6,1%, o dólar australiano perdeu 6,7% e os pesos colombiano, mexicano e chileno caíram entre 8,5% e 8,8%.
No caso brasileiro, a Wagner utilizou duas referências para captar a intensidade da desvalorização. A primeira é a média de R$ 5,15 entre 4 de agosto e 9 de setembro, período anterior à maior turbulência eleitoral. A segunda é a mínima de R$ 4,98, registrada em 6 de outubro, quando as expectativas após o primeiro turno favoreceram a moeda brasileira.
Continua depois da publicidade
Na comparação com a média, o real perdeu 10,8% até 16 de novembro. Em relação à mínima de outubro, a desvalorização chegou a 13,9%. A escolha de uma referência média busca reduzir o peso de uma cotação pontual particularmente influenciada pelo cenário eleitoral.
| Ativo | Ponto de referência | Variação até 16/11 |
|---|---|---|
| Dollar Index (DXY) | 19/08 — 98,8 pontos | +4,9% |
| Euro | 21/08 — US$ 1,17 | −5,9% |
| Rand sul-africano | 25/08 — 15,94 por dólar | −6,1% |
| Dólar australiano | 08/09 — 72,2 centavos de dólar | −6,7% |
| Peso colombiano | 21/08 — 3.040 por dólar | −8,5% |
| Peso mexicano | 09/09 — 16,89 por dólar | −8,8% |
| Peso chileno | 04/08 — 911 por dólar | −8,8% |
| DJP — índice de commodities | 15/09 — 380,2 pontos | −10,2% |
| Real — média de 4/8 a 9/9 | R$ 5,15 | −10,8% |
| Real — cotação mínima | 06/10 — R$ 4,98 | −13,9% |
| Petróleo Brent | 30/10 — US$ 118,0 | −22,3% |
Fonte: Wagner Investimentos. Critério: para cada moeda, foi escolhido seu ponto de maior valorização diante do dólar entre 1º de agosto e 16 de novembro de 2026. Para o DXY, vale o menor nível do período; para as commodities, o maior preço. O real também utiliza uma média anterior à eleição. Como as datas iniciais variam, os percentuais não representam um ranking de desempenho em um mesmo intervalo.
O levantamento ajuda a visualizar um movimento disseminado de fortalecimento da moeda americana. Mas a diferença entre as perdas sugere que há outras forças em atuação.
Continua depois da publicidade
O euro, por exemplo, também enfraqueceu sem depender diretamente dos preços de minério ou petróleo. Já as moedas de países exportadores precisaram lidar com uma pressão adicional: a perda de valor de produtos importantes para suas economias.
Ainda assim, não seria correto atribuir toda a diferença entre essas moedas à queda das commodities. Juros, política econômica e fluxos de investimentos também entram nessa conta.
Quando o preço do minério de ferro, do petróleo ou da soja cai no mercado internacional, o impacto pode ir muito além das empresas que produzem essas mercadorias.
Imagine um exportador que vende a mesma quantidade de minério, mas recebe menos dólares por tonelada. Se a queda dos preços não for compensada por maiores volumes vendidos, suas receitas externas diminuem.
Em escala nacional, esse movimento pode afetar a balança comercial, as expectativas para a entrada de divisas e o próprio câmbio.
José Faria Júnior, economista e sócio-diretor da Wagner Investimentos, explica que a relação também passa pelos chamados termos de troca: a comparação entre os preços dos produtos exportados e importados por um país.
Quando aquilo que o Brasil vende ao exterior fica relativamente mais barato do que os produtos que precisa comprar, seus termos de troca pioram. Em outras palavras, é necessário exportar mais para adquirir a mesma quantidade de mercadorias estrangeiras.
O Brasil tem uma pauta diversificada, com minério de ferro, petróleo, soja, carnes, café e celulose, entre outros produtos. Isso significa que o efeito sobre o real depende de como cada mercado se comporta, dos volumes exportados e também dos preços das importações.
Um estudo do Citi ajuda a dimensionar essa influência. Segundo o modelo econométrico do banco, uma alta de 1% nos preços das commodities está associada a uma valorização de aproximadamente 0,16% do real. Já um avanço de 1% no DXY está relacionado a uma desvalorização de cerca de 0,26% da moeda brasileira.
As estimativas não significam que o câmbio responderá automaticamente nessa proporção a cada mudança de preço. Elas representam relações estatísticas identificadas pelo banco. O estudo do Citi também destaca a influência do prêmio de risco brasileiro sobre o real.
No caso do minério de ferro, o ambiente internacional oferece motivos adicionais de cautela. Relatórios da XP e do Bradesco BBI apontam demanda enfraquecida por aço na China, estoques elevados e perspectivas de aumento da oferta mundial, fatores que limitam uma recuperação mais consistente dos preços.
Colocar todas as moedas de países exportadores no mesmo grupo pode parecer natural. Mas basta olhar para a estrutura dessas economias para perceber que existem diferenças importantes.
O Chile é fortemente ligado ao cobre, mas também depende do petróleo importado. A Colômbia tem exposição relevante ao petróleo. O México, embora exporte matérias-primas, mantém uma integração industrial e comercial muito maior com os Estados Unidos.
O Brasil, por sua vez, combina exportações agrícolas, minerais e energéticas, além de características próprias de juros, política fiscal e movimentação de capitais.
| País | Exposição relevante | Outros fatores para o câmbio |
|---|---|---|
| Brasil | Minério, petróleo e agropecuária | Risco fiscal, juros e fluxo de investimentos |
| Chile | Cobre e petróleo importado | Juros e expectativas políticas |
| Colômbia | Petróleo | Juros e ambiente político |
| México | Comércio e indústria ligados aos EUA | Política monetária e economia americana |
Fonte: Wagner Investimentos e entrevistas ao InfoMoney. Quadro com fatores selecionados que influenciam o desempenho de cada moeda.
Faria destaca que essas diferenças ajudam a explicar por que os resultados cambiais não caminham necessariamente juntos.
Na Colômbia, por exemplo, o economista associa parte da valorização acumulada em 2026 à mudança nas expectativas políticas e ao aumento dos juros. O peso colombiano ainda registrava ganho de 14,3% no ano, embora tivesse recuado 8,5% desde seu ponto de referência de agosto.
No Chile, o comportamento do cobre, os juros e as expectativas domésticas contribuíram para um cenário menos favorável. Já o México tem sua moeda particularmente sensível aos rumos da economia americana.
Por isso, a exposição às commodities é apenas uma parte da explicação. O comportamento dos investidores e as particularidades de cada economia também fazem diferença.
É nesse ponto que o cenário brasileiro ganha protagonismo.
Para Madruga, além de enfrentar o fortalecimento global do dólar e a perda de força das commodities, o real passou a refletir uma percepção de risco mais elevada em relação às contas públicas, aos juros e aos fluxos financeiros.
Faria também vê a desvalorização como resultado da combinação de fatores externos e domésticos. Na avaliação dele, a reação dos ativos brasileiros após o segundo turno evidencia o peso das expectativas sobre a condução da política econômica.
O economista considera que os acontecimentos internacionais influenciaram diversas moedas emergentes, mas as incertezas domésticas tiveram importância particular para o Brasil em 2026.
Essa interpretação encontra respaldo parcial no estudo do Citi. Segundo o banco, o aumento do prêmio de risco brasileiro, medido pelo CDS, ganhou relevância na desvalorização do real a partir de setembro.
No modelo da instituição, uma elevação de 1% no CDS está associada a uma perda de aproximadamente 0,15% do valor da moeda brasileira.
Isso não permite determinar exatamente quanto da desvalorização recente foi causado por cada acontecimento econômico ou político. Mas reforça que o real responde a fatores que vão além do preço das matérias-primas.
O comportamento dos estrangeiros também mudou depois das eleições. Levantamento do InfoMoney mostrou quase US$ 17 bilhões em compras líquidas de derivativos cambiais por investidores internacionais entre 26 de outubro e 13 de novembro.
Essas operações podem refletir busca por proteção, apostas direcionais ou ajustes de posições. Não representam, necessariamente, uma movimentação equivalente de dólares no mercado à vista.
Se a pressão veio de diferentes direções, uma recuperação mais consistente do real também dependerá de várias mudanças.
Um dólar internacional menos forte poderia aliviar parte da pressão compartilhada pelas moedas emergentes. A recuperação dos preços de commodities relevantes para o Brasil, por sua vez, ajudaria a melhorar as perspectivas para as receitas externas e os termos de troca.
Mas a melhora das condições internacionais talvez não seja suficiente.
Faria considera que a percepção de risco sobre a economia brasileira também precisará melhorar. Entre os acontecimentos acompanhados pelo economista estão as definições sobre a equipe econômica, as indicações para o Banco Central e as próximas decisões do Federal Reserve, o banco central americano.
Juros americanos menos pressionados poderiam reduzir a força global do dólar. No Brasil, sinalizações capazes de melhorar a credibilidade da política econômica poderiam diminuir o prêmio de risco exigido pelos investidores.
Essas forças, entretanto, nem sempre caminham juntas. As commodities podem se recuperar enquanto o dólar continua forte no exterior. Da mesma forma, uma melhora no cenário doméstico pode ter seus efeitos limitados por um ambiente internacional mais adverso.
A experiência recente mostra justamente isso: a mesma valorização global do dólar atingiu diferentes países, mas as condições de cada economia determinaram como essa pressão foi absorvida.
No caso brasileiro, a queda das commodities explica parte da desvalorização. Para entender por que o real sofreu mais que vários pares na comparação recente, é preciso acrescentar à conta o fortalecimento internacional do dólar, os juros e a percepção de risco sobre a economia brasileira.
Rodrigo Petry é coordenador editorial do InfoMoney e jornalista desde 2002. Atua principalmente na cobertura de mercados financeiros, com foco em Bolsa, ações, análise técnica, fluxo de investidores e derivativos. Está à frente do IM Trader, projeto do InfoMoney voltado à cobertura de trading, com análises de ações, índices, dólar e opções. No InfoMoney, também atua no desenvolvimento de projetos editoriais e branded content. Ao longo da carreira, teve passagens pelo Broadcast/Agência Estado, EQI Investimentos, revista Capital Aberto e jornal DCI, além de experiência em comunicação corporativa e pública.