Publicidade
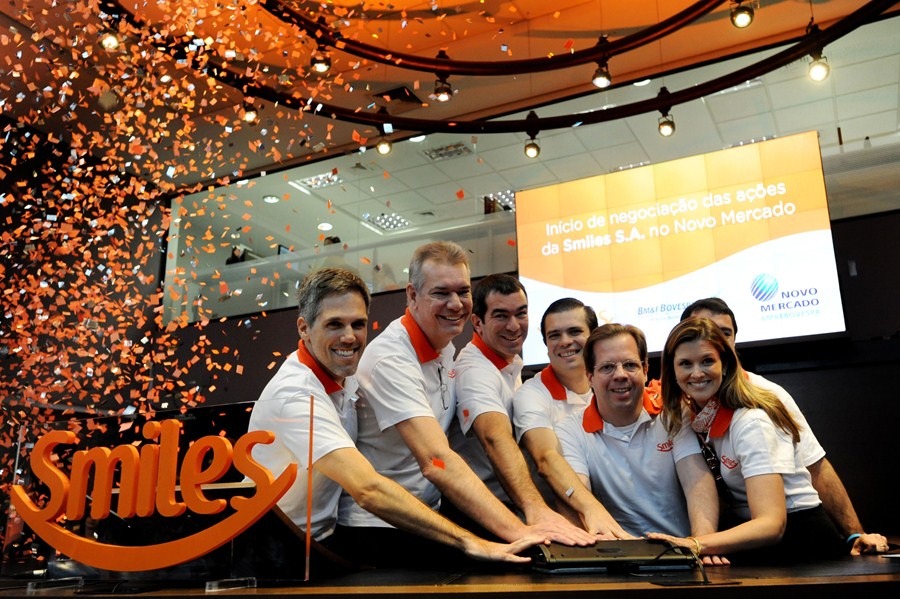
SÃO PAULO – Várias empresas tiveram suas recomendações revisadas ou iniciadas por analistas de corretoras. O Itaú BBA iniciou a cobertura para as ações da Smiles (SMLE3) com recomendação outpeform (desempenho acima da média do mercado) e preço justo de R$ 36,00 para o final de 2013.
Segundo o analista Alexandre Spada, o preço atual das ações não reflete adequadamente as perspectivas de crescimento da empresa e o fluxo de dividendos que deve totalizar 56,8% entre 2013 e 2016, se levarmos em conta a redução de capital esperada para 2014.
Já o valuation sinaliza um potencial de valorização de 47%, com retorno total de praticamente 53%. O analista lembra que até 2016, no entanto, por conta de particularidades contábeis, o lucro líquido da empresa será artificialmente baixo.

Entre os riscos para o papel, estão as mudanças regulatórias, dificuldades na transferência dos pontos impostas por bancos e efeitos vindos do setor aéreo.
Planner inicia cobertura de Ferbasa
A Planner Corretora iniciou a cobertura para as ações da Ferbasa (FESA4), com recomendação de manutenção para os ativos e preço justo de R$ 14,80. Segundo o analista Luiz Francisco Caetano, os papéis têm um baixo potencial de valorização e estão negociadas com múltiplos muito maiores que a média nacional, com uma relação preço sobre lucro de 20,3 vezes, ante média de 12,9 vezes do mercado brasileiro.
“Além disso, não vemos nenhuma alteração de preços ou vendas no futuro próximo que pudesse melhorar substancialmente os números da empresa”, avalia Caetano. A Ferbasa possui uma alta capacidade ociosa e, se vendesse mais, teria um salto em seus resultados, afirma.
Continua depois da publicidade
No entanto, não se espera que a companhia tenha um forte crescimento das vendas no curto prazo, porque seu maior cliente não tem a intenção de aumentar a sua produção.
Porém, diz Caetano, existem dois pontos de evolução que podem impactar os resultados: taxa de juros e câmbio. Com a desvalorização maior da moeda nacional, a companhia pode elevar os seus lucros. Já em relação aos juros, como a companhia não possui dívidas e conta com um caixa muito elevado, o aumento da Selic tem impacto positivo nos números da companhia.
Depois de venda inesperada, Citi eleva preço-alvo de Marfrig e mantém JBS
Após a venda inesperada da Seara para a JBS (JBSS3), a Citi Research elevou o preço-alvo para as ações da Marfrig (MRFG3) de R$ 12,00 para R$ 14,00, reiterando a recomendação de compra para os ativos da companhia, mas destacando um alto risco para os papéis.
Continua depois da publicidade
De acordo com os analistas Alexander Roberts e Marcelo Inoue, o acordo ressalta uma correção surpreendentemente agressiva no tamanho da estrutura de capital e a decisão de concentrar-se apenas no mercado de carne bovina e distribuição.
No curto prazo, a dívida líquida deve cair mais de 50% e as margens consolidadas devem subir, uma vez que a Seara Brasil apresenta margens menores do que os segmentos de carne bovina e das marcas Moy Park e Keystone. Além disso, Roberts e Inoue mostram forte convicção de que haverá um fluxo de caixa positivo este ano.
Já com relação à JBS, os analistas destacam que o negócio inesperado ressalta o apetite da companhia pelo crescimento não orgânico e deve adiar o processo de desalavancagem da empresa de forma significativa. Eles seguem com recomendação de manutenção dos papéis, com preço-alvo de R$ 7,50, também destacando o alto risco dos ativos.
Continua depois da publicidade
No curto prazo, a Seara deve causar um impacto pequeno de queda sobre a margem Ebitda (Ebitda/receita líquida) consolidada da JBS e as despesas líquidas devem aumentar em aproximadamente 45%. “No médio prazo, no entanto, estimamos que a margem Ebitda da Seara Brasil possa mais do que dobrar, ficando em torno de 10%, com a maior utilização da capacidade de processamento, diferenças de preço menores com a Brasil Foods (BRFS3) e a alavancagem dos pontos de vendas de carne bovina”, destacam.
BTG Pactual: preferência por Suzano
A Suzano (SUZB5) e a Fibria (FIBR3) parecem bastante otimistas acerca do preço da celulose. Contudo, os analistas do BTG Pactual, Edmo Chagas, Antonio Heluany e Gregory Goldfinger possuem uma visão um pouco mais pessimista para o setor.
“Esperávamos que os preços da celulose se comportassem bem até meados de 2013, o que aconteceu em meio à dificuldade de renovação da capacidade. Entretanto, com uma demanda mais fraca e novas fontes de de demanda, a expectativa é de que os preços percam forças”, avaliam os analistas.
Continua depois da publicidade
Neste cenário, eles avaliam que a desvalorização do real frente ao dólar ajuda as companhias, mas os analistas veem risco de queda dos preços de commodities atrelados à moeda norte-americana devido à valorização do dólar.
Chagas, Heluany e Goldfinger seguem preferindo os papéis da Suzano, elevando o preço-alvo dos ativos de R$ 10,00 para R$ 11,00 para refletir as mudanças com um real mais fraco. Já para as ações da Fibria o preço-alvo também foi elevado de R$ 22,00 para R$ 25,00, enquanto foi mantido para a Klabin (KLBN4), que seguiu R$ 13,50. Assim, para a Suzano a recomendação é de compra, enquanto para os dois outros ativos é de manutenção.
Bradesco Corretora reduz preço-alvo de Rossi…
A Bradesco Corretora reduziu em R$ 0,10 – de R$ 4,50 para R$ 4,40 – o preço-alvo para as ações da Rossi Residencial (RSID3), mas seguindo com recomendação de compra para os ativos.
O analista José Cataldo ressalta que a Rossi se constitui em uma das empresas do setor de construção civil que se encontra em projeto de reestruturação, com a redução do tamanho, melhora da execução e menor distribuição geográfica.
De acordo com ele, os investidores deverão permanecer cautelosos com as empresas do setor que ainda enfrentam dificuldades, tendo em vista o histórico das mesmas, com seus ativos só voltavam a se valorizar caso apresentem níveis de rentabilidade “confortáveis”.
“Neste cenário, a Rossi deve se destacar, atingindo uma recuperação mais rápida do que as demais companhias que se encontram em processos parecidos”, avalia. Tal movimento, aponta, deve ser iniciado a partir do segundo semestre, quando a empresa deverá desenvolver projetos mais rentáveis.
Além disso, Cataldo destaca que a nova cúpula da Rossi demonstrou-se comprometida em apresentar objetivos de longo prazo – estratégia essencial. Já o fluxo de caixa deve se concentrar no positivo no segundo semestre, iniciando o processo de redução do endividamento da empresa.
reduz preço-alvo de MRV…
O mesmo analista reduziu o preço-alvo dos papéis da MRV Engenharia (MRVE3) de R$ 12,90 para R$ 11,80, seguindo com recomendação de manutenção para os ativos. Cataldo destaca que o cenário para a companhia não se alterou, uma vez que o cenário econômico brasileiro permaneceu praticamente sem surpresas positivas.
Ele destaca que o segmento de empreendimentos populares deverá continuar pressionado, tendo em vista a situação financeira mais complicada das famílias que os demandam. Sendo assim, a MRV tende a continuar enfrentando cancelamento de vendas, além de registrar menor velocidade de vendas e poderá interromper suas operações em algumas cidades e regiões.
“Em síntese, a MRV vem com diversos desafios”, aponta Cataldo, com os resultados dos dois últimos trimestres apresentando maiores gastos, o esforço de melhorar a condição de trabalho dos empregados, além de outros custos não previstos na elaboração de alguns projetos.
…mas elevam de Helbor
Por fim, Cataldo elevou o preço-alvo das ações da Helbor (HBOR3) de R$ 11,30 para R$ 12,00, com recomendação de compra para os ativos, destacando que os ativos se constituem na melhor opção para investimentos com prazos mais longos.
Segundo analista, os ativos da companhia apresentam elevados níveis de rentabilidade, mostrando crescimento do lucro de suas operações, o que reforça as expectativas para a Helbor, apesar do preço-alvo não implicar em um alto potencial de valorização no curto prazo.
“A estratégia diferenciada adotada pela Helbor mostrou-se bem sucedida. Assim sendo, não antevemos mudanças e acreditamos que o desenvolvimento da empresa deve ter continuidade”, afirma.
Além disso, a companhia esta aumentando sua exposição em regiões fora do eixo Rio-São Paulo, estabelecendo uma plataforma sólida de negócios. A parceria da companhia com a Alden, o benefício fiscal que tende a ser recebido no segundo trimestre deve impulsionar as decisões.
Helbor também é bem vista pela Empiricus
A Helbor também é uma boa opção de investimentos na visão da Empiricus. A corretora voltou a recomendar compra para as ações da Helbor, após os ativos acumularem queda de 9% apenas em junho. Para os analistas, essa queda propiciou uma boa oportunidade de entrada àqueles com com horizonte de médio e longo prazo.
“Excelente empresa, penalizada na bolsa exclusivamente por conta de elementos sistêmicos, além de algum exagero no valuation nos meses anteriores, voltando a ficar barata – chance a ser aproveitada”, aponta a Empiricus.
Assim, os analistas elevaram a recomendação de neutra para compra, identificando um valuation convidativo, perfil de risco bastante tolerável e possibilidade de uma performance acima da média do mercado no curto prazo frente aos seus pares.
