Publicidade
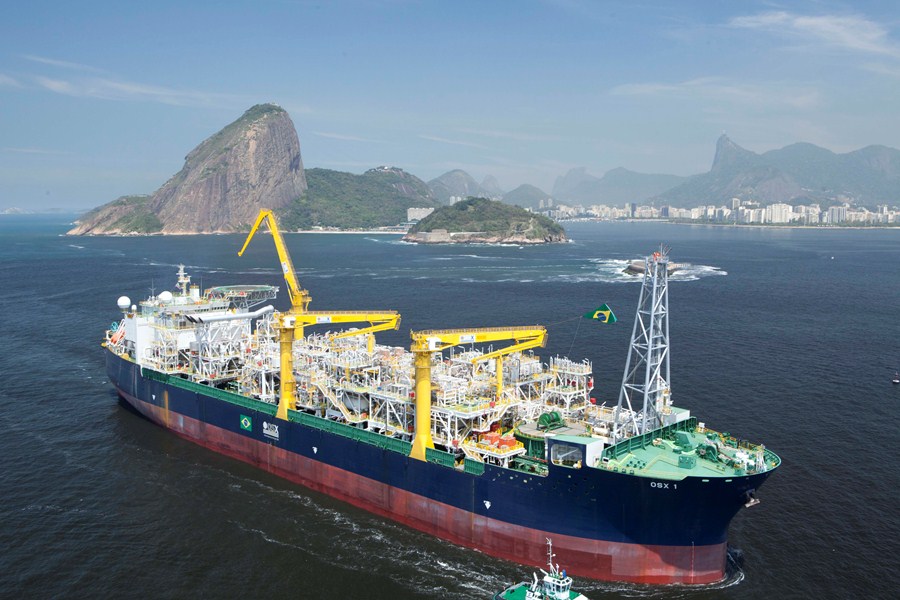
SÃO PAULO – Diversas companhias tiveram suas recomendações revisadas por bancos, dentre eleas empresas do setor elétrico, de seguros e imobiliários. Entretanto, o maior destaque ficou para a projeção do Goldman Sachs, que reiterou a recomendação de venda para as ações OSX Brasil (OSXB3), com redução do preço-alvo em 66%, passando de R$ 7,70 para R$ 2,60, o que configura um downside de 4,76% em relação ao fechamento desta segunda-feira (6).
Os analistas Felipe Mattar, Sergio Conti e Bruno Pascon apontam que o principal fator para o corte foi o aumento do custo de capital próprio para a companhia. As outras empresas do grupo, em especial a OGX Petróleo (OGXP3), que apresentou números de produção bastante ruins, prejudicou a negociação do bônus da companhia no mercado externo.
Com isso, assim como a dificuldade em emitir mais títulos da dívida em março, a companhia enfrenta problemas de liquidez, que devem durar pelo menos até 2014. Mesmo se a opção de compra de ações pelo acionista controlador, Eike Batista, fosse usada, a companhia ainda teria R$ 432 milhões em necessidade de caixa.

De acordo com os analistas, é difícil construir uma visão mais construtiva para a OSX nos doze meses, em meio ao fracasso em obter empréstimos para capotagem e com a duração de sua dívida, bastante comprometedora.
Compra de AES Tietê e venda de Tractebel, segundo Itaú BBA
Reiterando o otimismo em relação aos preços de energia no longo prazo, os analistas do Itaú BBA destacam que a crescente dependência do Brasil da energia termelétrica deve desempenhar um importante papel na determinação da alta de preços. Segundo os analistas Marcos Severine, Mariana Coelho e Gabriel Laera, isto deve beneficiar as ações das usinas geradoras.
Em destaque, avaliam os analistas, estão as ações da AES Tietê (GETI4), a qual recomendam compra, em contraponto aos papéis da Tractebel (TBLE3), em que possuem posicionamento de venda, em uma estratégia de Long & Short.
Continua depois da publicidade
Severine, Mariana e Laera afirmam que, embora ambas ações se beneficiem da tendência de alta nos preços de energia, os papéis da AES Tietê registraram queda de 12,3% no acumulado do ano, na expectativa de resultados fracos no primeiro trimestre de 2013. Enquanto isso, a Tractebel ganhou 6,0%, provavelmente alimentada por seus fortes resultados no mesmo período, em que registrou receitas extraordinárias no mercado à vista.
“Para o restante do ano, todavia, as exposições da GETI e da TBLE ao mercado à vista possivelmente devem em ambos os casos serem opostas ao que revelaram no primeiro trimestre, ou neutras. Sendo assim, o par de negociação Long GETI4 & Short TBLE3 parece uma idéia de negociação bastante interessante”, avaliam, destacando que uma posição long em AES Tietê também é uma boa alternativa.
Bradesco inicia cobertura de 3 imobiliárias
Os analistas da Bradesco Corretora iniciaram a cobertura para três nomes de média liquidez do setor imobiliário, com recomendação outperform (desempenho acima da média do mercado) para Tecnisa (TCSA3) e Even (EVEN3), com preços-alvo respectivos de R$ 11,40 e R$ 11,60 e marketperform (desempenho em linha com a média do mercado) para a EzTec (EZTC3), com preço-alvo de R$ 30,20 para o papel.
Continua depois da publicidade
Entretanto, apontam os analistas Luiz Mauricio Garcia, Alain Nicolau e Carlos Firetti, a Eztec segue como o nome preferido do setor, juntamente com a Helbor (HBOR3). Segundo eles, apesar de diversas “decepções” no setor, a impressão que se tem é de que as menores companhias estão liderando os números positivos dentre as imobiliárias, com destaque para essas duas companhias.
Apesar do bom desempenho, por outro lado, em relação a EzTec, uma questão central é frente à sustentabilidade das suas margens de rentabilidade. Contudo, a Eztec continua como uma opção de investimento e com expectativas de que atinja um alto retorno sobre o patrimônio líquido.
Já sobre a Even, Garcia, Nicolau e Firetti ressaltam que, mesmo que a companhia tenha evitado os mesmos erros que fizeram as outras do setor sofrerem – como a estratégia de se expandir rapidamente em mercados desconhecidos através de joint ventures – ela ainda tem que escolher uma estratégia para se destacar entre as com maior retorno sobre o patrimônio líquido.
Continua depois da publicidade
Por fim, os analistas apontam que a Tecnisa deve se beneficiar do desenvolvimento do grandioso projeto Jardim das Perdizes. Apesar de doloroso, em meio aos altos custos e alavancagem, os resultados do projeto devem ser significativos em breve.
Santander reduz recomendação para Cielo…
Já o Santander reduziu a recomendação para a Cielo (CIEL3) de manutenção para desempenho abaixo do mercado, com preço-alvo de R$ 52,08, em virtude de uma combinação de eventos. De acordo com os analistas Henrique Navarro e Renata Cabral, isso inclui o recente desempenho positivo da ação e uma leve redução nas estimativas de volume para a indústria de cartões.
Além disso, o possível fluxo de notícias negativas, em função do risco regulatório, e as expectativas de uma competição mais acirrada também levam à visão mais negativo para o papel no curto prazo. “Consequentemente, não vemos um catalisador claro em curto prazo e o caminho à frente pode ser cheio de obstáculos”, apontam os analistas.
Continua depois da publicidade
Em relação ao risco regulatório, com o Banco Central possivelmente se tornando o regulador do mercado de cartões, deve pressionar a ação por algum tempo. “Em momentos com este, cremos ser mais sábio se manter a uma certa distância, pois, às vezes, um fluxo de notícias negativas é o que basta para que o governo decida agir”, afirmam os analistas.
Assim, os analistas reduziram a recomendação, com base no seu valuation. O desempenho de 23% acima do Ibovespa apresentado pelo papel no acumulado do ano traz a empresa para uma relação de preço sobre lucro esperado de 17,3 vezes. “Nesse nível, não prevemos um potencial de alta adicional”, afirmam.
…e para a Porto Seguro
O Santander também reduziu a recomendação das ações da Porto Seguro (PSSA3) de compra para manutenção, mas com uma leve elevação de preço-alvo, que passou de R$ 26,50 para R$ 27,00. Segundo os analistas Navarro e Renata, esta redução se baseia no forte desempenho recente dos papéis.
Além disso, os analistas mostram convicção de que o setor deve passar por mais um ciclo bastante difícil, devido ao efeito de sazonalidade neste segmento. “O primeiro semestre de cada ano registra pressões de preços, aumento nos índices de sinistralidade e, portanto, queda no níveis de lucratividade. De um ponto de vista de investimento, preferimos não adotar posição comprada em ações de empresas de seguros, em um momento em que um ciclo difícil está prestes a começar”, afirmam.
Por fim, o Santander esperam que os resultados do primeiro trimestre de 2013 venham fracos, em especial na receita financeira, o que pode despertar o segmento negativo do mercado.
BTG também revisa Porto Seguro
Além do Santander, o BTG Pactual também avaliou os resultados do Porto Seguro, com recomendação neutra para os ativos. Segundo os analistas Marcelo Henriques e Eduardo Rosman, a boa performance operacional não é suficiente para compensar os resultados financeiros menores, conforme apontado no resultado do primeiro trimestre da companhia.
JPMorgan reduz preço-alvo para Localiza
Os analistas do JPMorgan, Fernando Abdalla e Carlos Louro, realizaram uma reunião com o CFO (Chief Financial Officer) e diretor de relações com investidores da Localiza (RENT3) destacando que, apesar do início de ano fraco, as expectativas para 2013 são bastante positivas.
Por outro lado, os analistas reduziram o preço-alvo dos papéis de R$ 39,00 para R$ 38,00, segundo com recomendação neutra, por conta de perspectivas macroeconômicas ainda desafiadoras. Além disso, Abdalla e Louro reduziram as estimativas de crescimento de volumes para alta de 9% dos aluguéis de carro.
Deutsche Bank reitera compra para Bradespar
O Deutsche Bank reiterou a recomendação de compra para as ações da Bradespar (BRAP4), de modo a refletir as mudanças das perspectivas para a Vale (VALE3;VALE5). Consequentemente, avaliam, foi reduzido o preço-alvo para R$ 37,00, ante R$ 40,00.
O analista Leandro Cappa reiterou, por outro lado, que a companhia está subavaliada em relação ao valor líquido dos ativos. Segundo Cappa, o acordo de acionistas da Valepar deve ser renovado antes da sua maturidade, em 2017. “Ele pode não acontecer tão cedo quanto o mercado gostaria, mas o renovação é do interesse dos maiores acionistas”, caso da Bradespar.
BofA revisa estimativas de 3 empresas
O Bank of America Merrill Lynch elevou a estimativa para a Klabin (KLBN4), em meio aos resultados sólidos e as suas opções de crescimento. Os analistas Thiago Lofiego e Karel Luketic reiteraram a recomendação de compra para os ativos, com elevação do preço-alvo para R$ 17,00.
As expectativas mais positivas se baseiam em um cenário de preços domésticos mais favorável, iniciativas de corte de custos e de aumento da eficiência. Além disso, os analistas apontam que a a ação da companhia deve se beneficiar com anúncios de projetos relevantes no curto prazo.
Já os analistas Fernando Ferreira e Isabella Simonato reiteraram a recomendação neutra para os ativos da M. Dias Branco (MDIA3), com preço-alvo de R$ 98,00. Mesmo considerando os resultados do primeiro trimstre fracos, os analistas avaliam que a companhia possui uma forte geração de fluxo de caixa. Além disso, a expectativa é de que as margens aumentem nos próximos trimestres guiadas pelos custos de matéria-prima mais baixos.
Por fim, os analistas do mesmo banco, Sara Delfim, Murilo Freiberg e Roberto Otero, reiteraram a recomendação de compra para os ativos da Mills (MILS3), possuindo preço-alvo de R$ 37,00. A expectativa é de que a companhia reporte melhor lucratividade no primeiro trimestre após um resultado bastante fraco no período anterior.
Para eles, o perfil de forte crescimento da construtora, a exposição no setor de infraestrutura brasileira sem risco regulatório e a posição dominante no mercado são fatores positivos para companhia.
