Publicidade
As vendas globais de carros elétricos ultrapassaram 17 milhões de unidades em 2024, segundo a Agência Internacional de Energia (IEA). No mesmo ano, a demanda por baterias para veículos elétricos superou 950 GWh, crescimento de 25% em relação a 2023. Já em 2025, as vendas globais de carros elétricos ultrapassaram a marca de 20 milhões de unidades, o que representa uma alta de 20% em relação ao ano anterior. Com isso, os veículos elétricos responderam por um quarto das vendas mundiais de carros novos, segundo a IEA.
Esse avanço amplia a necessidade de minerais, mas em intensidades diferentes. O lítio e a grafita são fundamentais para as baterias de íons de lítio. Níquel, cobalto e manganês são utilizados em diferentes químicas de cátodos, enquanto o cobre participa dos sistemas elétricos e da infraestrutura associada à eletrificação. Terras raras, como neodímio e praseodímio, são utilizadas em ímãs permanentes presentes em determinados motores elétricos.
Apesar da demanda crescente, a cadeia permanece concentrada. A IEA estima que a demanda por lítio cresça cerca de cinco vezes até 2040 no cenário de políticas atuais. Para grafita e níquel, a projeção é de aproximadamente o dobro no mesmo período. A demanda por cobalto e terras raras também deve crescer, enquanto a de cobre deve avançar cerca de 30%.

O desafio está também na concentração geográfica da cadeia. Em 2025, o país líder no refino dos principais minerais associados à transição energética respondeu, em média, por 70% da oferta refinada, segundo a IEA. A concentração aumentou em relação aos anos anteriores, impulsionada principalmente pela expansão do refino de níquel na Indonésia e de outros minerais na China. Entre 2023 e 2025, esses dois países responderam por mais de três quartos do crescimento da oferta refinada dos principais minerais analisados pela agência.
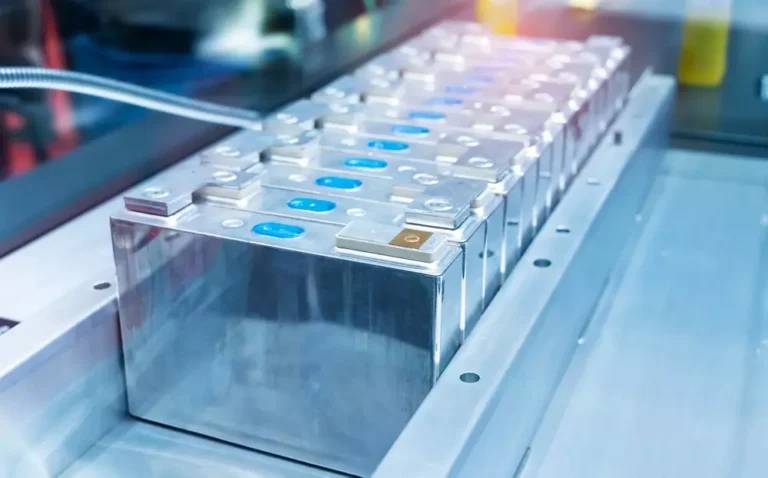
A concentração é relevante para a indústria de baterias. Em 2025, a China respondeu por mais de 80% da produção mundial de células de baterias, enquanto empresas chinesas, sul-coreanas e japonesas forneceram praticamente todas as células utilizadas globalmente, segundo a IEA.
Lítio, grafita e cobre concentram alguns dos principais riscos
Entre os minerais utilizados nos veículos elétricos, o lítio está entre os que apresentam maior perspectiva de crescimento. A IEA aponta que a oferta dos projetos atualmente anunciados pode ficar 40% abaixo da demanda projetada para 2035 no cenário de políticas atuais.
Continua depois da publicidade
No cobre, a diferença potencial também chama atenção. A agência estima uma possível lacuna de 30% entre a oferta das minas e a demanda projetada para 2035, considerando os projetos atualmente anunciados. A expansão das redes elétricas, da geração renovável e da infraestrutura de recarga também contribui para esse aumento da demanda.
A grafita apresenta outro tipo de vulnerabilidade: a concentração do processamento. A China permanece como principal elo da cadeia mundial de grafita utilizada em baterias, especialmente na etapa de processamento do material para uso como ânodo.
Brasil tem recursos, mas precisa avançar na cadeia
O Brasil possui recursos e produção de minerais relevantes para a eletrificação, incluindo lítio, grafita, níquel, manganês e cobre, além de potencial em terras raras.
Continua depois da publicidade
Segundo a Agência Nacional de Mineração (ANM), lítio, níquel, cobalto, grafita e manganês são utilizados em baterias de íons de lítio, enquanto lítio, terras raras, cobre, níquel e alumínio estão associados aos veículos elétricos. As terras raras, como neodímio e praseodímio, também são utilizadas na fabricação de ímãs permanentes de alta performance.
Para o país, a questão vai além da disponibilidade geológica. A própria ANM destacou que o Brasil ainda apresenta dependência externa em etapas de maior valor agregado, como compostos químicos refinados, materiais de alta pureza, ímãs permanentes e componentes industriais.
A evolução do mercado de carros elétricos amplia a importância dos minerais críticos, mas também evidencia o desafio de transformar recursos minerais em participação efetiva nas cadeias industriais de baterias, motores e componentes elétricos.
Continua depois da publicidade
A transição energética, a eletrificação e a digitalização ampliam a demanda global por cobre, lítio, terras raras e outros minerais, criando uma oportunidade para o Brasil transformar seus recursos minerais em novas cadeias produtivas. Representantes da Vale, BNDES e Ibram defendem investimentos em novos projetos, infraestrutura, financiamento e conhecimento geológico, além de maior agregação de valor aos minerais produzidos no país.
Entre os principais desafios estão o tempo necessário para desenvolver projetos de mineração, o licenciamento ambiental e o baixo nível de mapeamento geológico do território brasileiro. Segundo reportagem do Radar Mineração, apenas 28% do território está mapeado geologicamente. A estratégia defendida inclui ampliar a produção de minerais críticos, desenvolver etapas industriais como baterias, aproveitar o potencial do minério de ferro de alto teor e melhorar as condições para investimentos e financiamento do setor.