Publicidade
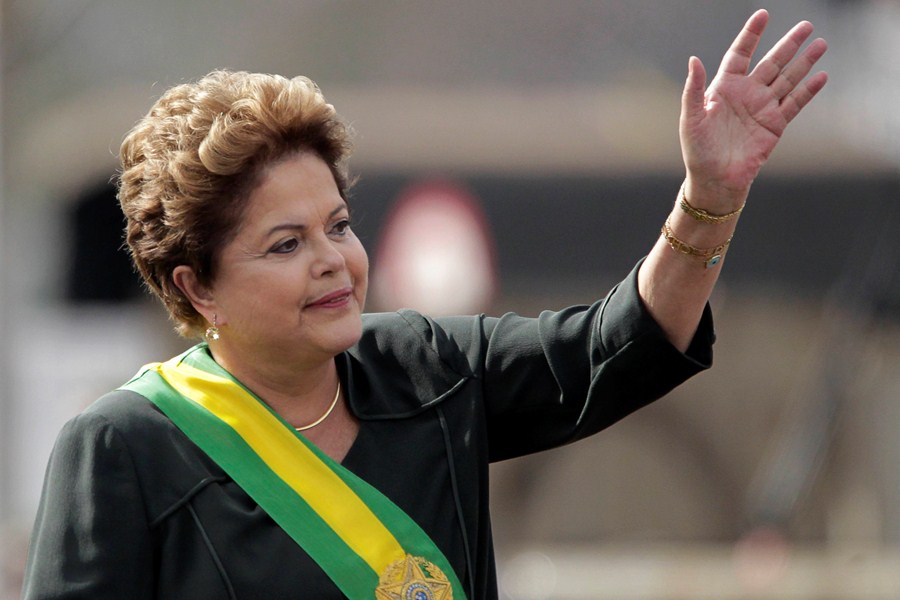
SÃO PAULO – O desconto das ações de empresas estatais brasileiras está próximo das máximas históricas, e a diferença com as empresas privadas pode piorar ainda mais caso Dilma Rousseff ganhe as eleições de 2014, aponta um relatório do HSBC.
Até agora, a atual presidente do Brasil segue na liderança nas pesquisas de opinião pública, com 38% das intenções de voto. Na avaliação de André Carvalho, que assina o relatório do banco de investimentos, um novo mandato de Dilma vai significar mais do mesmo para as estatais, isto é, uma ausência de mudança expressiva em sua orientação, com a manutenção dos elevados descontos atuais.
Um indicador normalmente usado para avaliar se uma empresa está “cara” ou “barata”, o P/L (Preço sobre Lucro), que mensura em quanto tempo o investidor terá o valor investido de volta, está sendo negociada a 9,2 vezes para as estatais, enquanto as empresas privadas são negociadas a 16,2% – um desconto de 43%, próximo a máxima histórica. A avaliação do HSBC foi feita entre as estatais e não estatais no índice MSCI Brasil desde 2008.

Com base em outro indicador, que mede o preço sobre o valor patrimonial, as estatais são atualmente negociadas próximas ao nível da crise de 2008, o que indica que estão valendo aproximadamente 54% menos do que seu valor patrimonial.
Sem projeção de melhora nos rumos políticos, o HSBC prefere manter sua carteira de recomendações longe das estatais brasileiras, preveendo mais riscos do que futuras recompensas com os investimentos.
Os riscos dos setores regulamentados
O grau de intervenção do governo em diferentes setores esteve fortemente relacionado à atitude política do governo como um todo. No ano passado, o governo se encontrava em modo afrouxado, tendo como prioridade impulsionar o crescimento; portanto, estimulou a concorrência dos bancos, aumentando os riscos negativos em relação às empresas de cartões de crédito, e reduziu os impostos sobre bens duráveis, disse Carvalho.
Continua depois da publicidade
Esse ano, no entanto, a atitude mudou, explica. A prioridade do governo se deslocou do incentivo ao crescimento para a guerra contra a inflação. E considerando que a equipe econômica do HSBC prevê que a alta da inflação venha a surpreender no ano que vem, essa atitude deve continuar em 2014. “Quando o governo está em modo de aperto, o risco de intervenção nos bancos e nas empresas de cartões de crédito cai, ao passo que o risco relacionado aos setores regulamentados sobe”, comenta.
E esses riscos incluem, subsídio ao consumo doméstico, mantendo os preços reduzidos comparativamente às contrapartes internacionais para aliviar a pressão adicional sobre a inflação. Isso seria uma notícia negativa aos produtores de combustíveis, ou seja, Petrobras (PETR3; PETR4), mas positiva para distribuidores, como Ultrapar (UGPA3).
Atualmente, o banco trabalha com uma classificação underweight (desempenho abaixo da média) para a Petrobras. Os motivos são queda dos preços dos combustíveis em relação aos preços internacionais, plano de investimento agressivo seguido por aumento bem pequeno nos dados de produção, obrigação de exercer participação mínima de 30% nos futuros leilões do pré-sal (imposta pelo governo) e as regras de conteúdo local mínimo para aquisições.
Continua depois da publicidade
O que poderia mudar o rumo das estatais?
Para o HSBC, o principal catalisador para uma reclassificação sustentável das ações das estatais seria um governo mais favorável ao mercado, menos inclinado a usar as estatais para perseguir objetivos outros que não a geração de valor para o acionista. Isso poderia ser obtido com uma vitória de Eduardo Campos (PSB), que é visto como mais favorável às empresas e ao mercado. A mesma lógica se aplica ao possível governo de Aécio Neves (PSDB).
