Publicidade
Após um recuo em agosto, a taxa média de juros do empréstimo pessoal voltou a subir em setembro, passando de 8,23% para 8,66% ao mês, um aumento de 0,43 ponto percentual, segundo pesquisa realizada pelo Procon-SP. Com isso, a taxa equivalente anual passou de 158,42% para 170,87%
Leia também: Juro do empréstimo pessoal cai em agosto, mas ainda está em 158,42% anuais
O Bradesco (BBDC4) aumentou sua taxa de 7,47% ao mês para 9,79% a.m., o que significa um aumento de 2,32 p.p., representando uma variação positiva de 31,06%. O Banco do Brasil (BBAS3) também aumentou sua taxa de 7,20% para 7,43%, resultando um aumento de 0,23 p.p., representando uma variação positiva de 3,19%. Os demais bancos mantiveram suas taxas.
O levantamento do órgão de defesa do consumidor, que acompanha as taxas praticadas por seis instituições financeiras, também mostrou que o cheque especial manteve a taxa média de 8% ao mês, o teto máximo permitido.
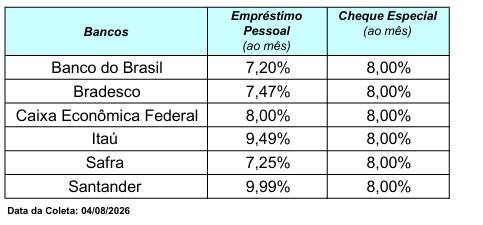
A pesquisa considerou as taxas máximas pré-fixadas destinadas a clientes pessoa física não preferenciais, independentemente do canal de contratação. Para o empréstimo pessoal, foi considerado contrato com prazo de 12 meses; para o cheque especial, o período de 30 dias. As taxas foram coletadas em 1º de setembro de 2026.
Orientação ao consumidor
O Procon-SP orienta que o empréstimo pessoal deve ser utilizado apenas em situações de emergência ou para substituir dívidas com juros ainda mais altos. Antes de contratar qualquer modalidade de crédito, o consumidor deve pesquisar e comparar as condições oferecidas pelas instituições financeiras.
Continua depois da publicidade
Há linhas de crédito que podem apresentar condições mais favoráveis, especialmente para aposentados, servidores públicos, consumidores que tenham restituição de Imposto de Renda a receber ou aqueles cuja empresa possua convênio para crédito consignado. Assim, avaliar essas alternativas pode reduzir significativamente o custo da dívida.