Publicidade
A taxa sozinha não decide: IPCA + 3,92% ganhou do CDI e IPCA + 9,99% perdeu. As duas taxas são do mesmo título, a NTN-B Ago-26, negociada no Tesouro Direto como Tesouro IPCA+ com Juros Semestrais 2026.
A primeira, travada em 20 de março de 2019, foi a menor taxa que ganhou do CDI até o vencimento, em 15 de agosto.
A segunda, travada em 25 de junho de 2025, foi a maior que perdeu entre as compras feitas com pelo menos um ano de prazo.
Continua depois da publicidade
A intuição diz que travar a taxa mais alta aumenta a probabilidade de ganhar do CDI. Nesses dois casos, aconteceu o contrário e o porquê ajuda a entender como a renda fixa funciona no Brasil.
Este é o primeiro episódio da série de autópsias sobre títulos públicos que vencem: pegamos a vida inteira do papel, da estreia ao último dia, e medimos tudo o que aconteceu no caminho. A NTN-B Ago-26 tem história. Foram 3.874 dias de vida, 22 cupons e uma Selic que foi de 14,25% a 2% e depois subiu até 15%. No fim, um vencimento de cerca de R$ 258 bilhões, somadas as versões com e sem cupom, um dos maiores da história da dívida pública.
Duas vidas no mesmo papel
A NTN-B Ago-26 nasceu em 6 de janeiro de 2016 pagando IPCA + 7,18% ao ano. Quem comprou na estreia e reinvestiu cada cupom inteiro no próprio título teve alta de 235,5%, ou 12,14% ao ano, numa conta bruta de IR. No mesmo período, o CDI rendeu 165,2%, o IMA-B, 194,5%, e o IMA-B5, 187,0%. O título rendeu 143% do CDI e ganhou dos índices de títulos de inflação, que nunca vencem.
Continua depois da publicidade
Ao longo desses dez anos, o papel passou por dois cenários. No primeiro, o juro real caiu e a taxa do papel desceu até 1,91% em agosto de 2020. Quem tinha comprado na estreia chegou a ver o título valer 29,9% acima do que a taxa da compra prometia para aquele dia, em novembro de 2019, efeito da marcação a mercado. Em janeiro de 2021, tinha 43,9% a mais de patrimônio do que teria no CDI.
Já no segundo, o jogo virou. Com a Selic subindo até 13,75% em 2022 e até 15% em 2025, o CDI rendeu mais que o título em 2021, 2022, 2024 e 2025. De agosto de 2021 até o vencimento, a NTN-B fez 10,58% ao ano, contra 12,46% do CDI, e a vantagem de quem comprou na estreia encolheu para 26,5% no patrimônio final. Tudo isso sem o papel fechar um único ano no negativo, em termos nominais.
Comprou quando?
Como o resultado depende do dia da compra, refizemos a conta para cada um dos 2.662 dias úteis de vida do título: quanto rendeu quem comprou naquele dia e carregou o papel até o vencimento.
Continua depois da publicidade
Só 1.054 deles, 40%, travaram uma taxa que ganhou do CDI até o vencimento. Entre 2016 e 2018, todos os dias ganharam. Entre 2021 e 2024, nenhum dos 1.004 dias de compra ganhou.
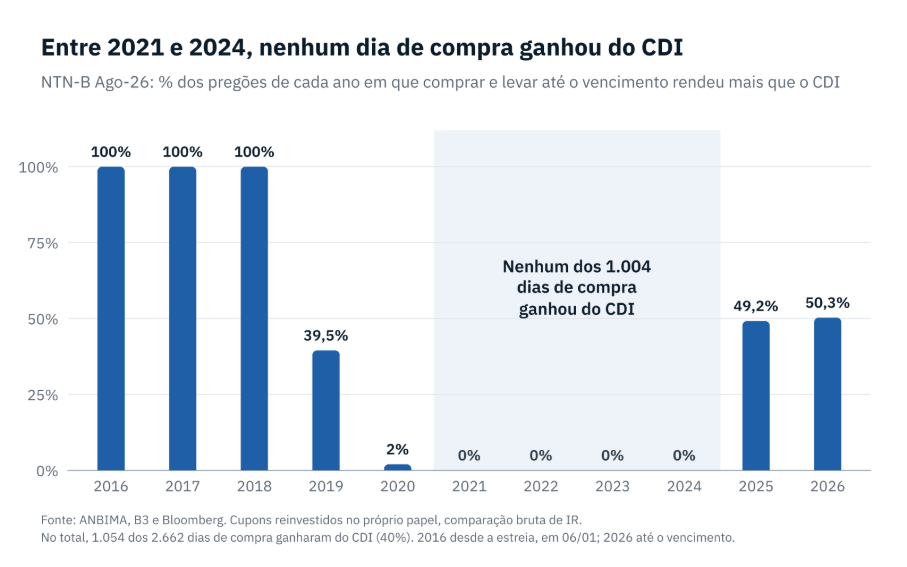
A explicação está na diferença entre o que cada comprador travou e o que o CDI pagou depois. A taxa real do papel só voltou aos 7,18% da estreia em novembro de 2024. Quem comprou entre 2021 e 2024 quase sempre travou numa taxa menor e pegou pela frente ao menos um ciclo de alta da Selic, com o CDI pagando, em termos reais, mais do que a taxa garantida. Quem comprou em março de 2019 a IPCA + 3,92% fez o caminho oposto: passou por 2020 e 2021, quando o CDI rendeu menos que a inflação, com um juro real positivo contratado. E quem travou IPCA + 9,99% em junho de 2025 perdeu porque o CDI dos quase 14 meses seguintes pagou um juro real ainda maior.
A taxa da compra pesa, mas o que decide é a distância entre ela e o juro real que o CDI paga dali até o vencimento, sendo que ninguém poderia saber esse juro no dia da compra. Mesmo quem perdeu para o CDI teve ganho real sobre a inflação, porque é isso que a NTN-B contrata.
Continua depois da publicidade
A LTN Out-26, título prefixado sem cupom que venceu em 1º de outubro, mostrou o mesmo por outro ângulo. Nasceu em julho de 2024 pagando 11,55% ao ano, entregou exatamente essa taxa e ficou com 84% do que rendeu o CDI, que pagou 13,56% ao ano no período. Só 18% dos seus dias de compra ganharam do CDI.
O que o vencimento garante
Nada disso tira o valor de levar até o vencimento. Quem ficou com a NTN-B até o fim recebeu exatamente os fluxos que contratou, cupom por cupom, sem depender do humor do mercado. O risco também caiu com o tempo: a volatilidade do papel chegou a 21,1% ao ano em maio de 2020 e terminou em 0,7% no último semestre, e a duration saiu de 7,7 anos para zero. Quem compra um título longo termina com um título curto.
Essa certeza é a melhor razão para comprar um título de renda fixa, mas ela tem limites. O primeiro é que o vencimento não garante ganhar do CDI e o comprador de 2022 aprendeu isso. O segundo é menos visível e está no cupom.
O cupom que vira imposto
Para quem tem NTN-B com juros semestrais direto, a cada seis meses o título paga juros, o IR é retido na fonte e só o restante cai na conta. Aqueles 235,5% do começo supõe o cupom inteiro reinvestido e quem tinha o título direto não conseguia fazer isso. Para manter o dinheiro trabalhando no mesmo papel, precisava recomprar com o cupom líquido.
Fizemos esse caminho completo: 100 títulos comprados na estreia, com cada cupom líquido reinvestido na própria NTN-B. Cada recompra abre um lote novo e zera o relógio da tabela regressiva do IR: 20% ou 22,5% no primeiro cupom do lote, 17,5% nos dois seguintes e 15% só depois de dois anos. Até o vencimento, foram 253 cálculos de IR em 22 datas de cupom.
No fim, os 100 títulos viraram 164. Se a mesma NTN-B estivesse dentro de um ETF ou de um fundo previdenciário, que recebe o cupom sem IR e recompra o papel com o valor cheio, seriam 179. Somando todos os cupons reinvestidos, o ETF comprou 79 títulos novos e o investidor direto, 64: 23% a mais. Da diferença de 15 títulos, 11,5 foram para o IR dos cupons. Os outros 3,5 são o que esses títulos teriam comprado depois, reforçando o efeito do juro composto em cima de uma base de capital maior.
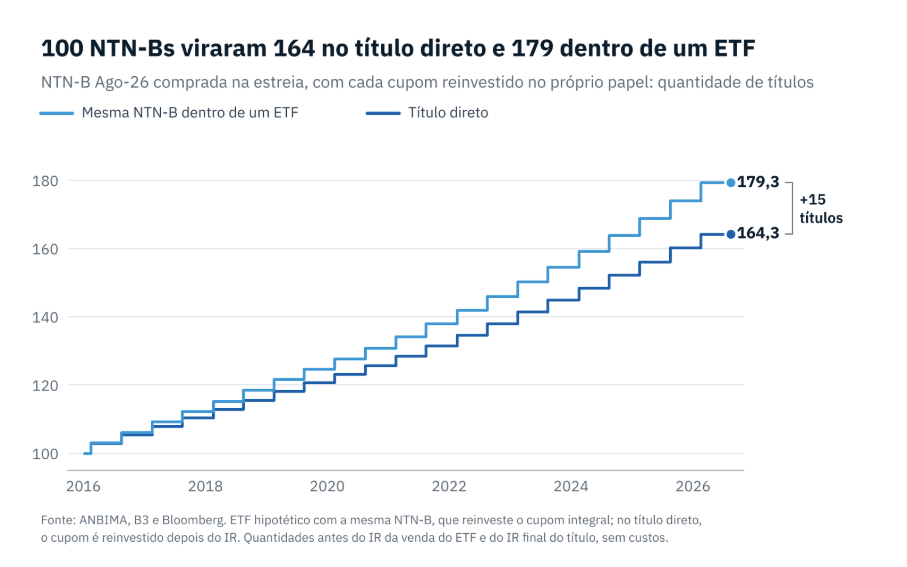
E isso vale para quase qualquer data de compra: em 2.538 dos 2.662 dias, o ETF terminaria com mais títulos antes do IR final. Nos outros 124, já não havia cupom a reinvestir.
O diferimento do imposto
O ETF e o fundo previdenciário não são isentos. Na venda, um ETF de renda fixa com prazo médio da carteira acima de 720 dias paga 15% de IR sobre todo o ganho, de uma vez. Com o IR da venda do ETF e o IR final do título direto na conta, a diferença cai de 15 para 5 títulos: 160 contra 155.
A autópsia também mostra o outro lado: a taxa de entrada pesa mais que o veículo. Quem comprou a IPCA + 7,18% na estreia ganhou do CDI e do IMA-B com o título direto, sem ETF nenhum.
Quanto mais longo, maior a distância
Na NTN-B Ago-26, o cupom teve dez anos e meio para trabalhar. Nos títulos mais longos, a conta cresce rápido, porque são mais cupons e mais tempo para cada recompra render. Simulando 100 títulos comprados a IPCA + 7% ao ano, com taxa constante, cupons reinvestidos até o vencimento, sem custos e antes do IR final:
| Vencimento | Título direto | Mesma NTN-B em ETF ou previdência |
| NTN-B 2030 | 119 | 123 |
| NTN-B 2035 | 154 | 167 |
| NTN-B 2045 | 265 | 315 |
| NTN-B 2050 | 349 | 437 |
| NTN-B 2060 | 612 | 846 |
Quantidade final de títulos, partindo de 100. Simulação a IPCA + 7% ao ano, sem custos, antes do IR da venda do ETF e do IR final do título. Na Ago-26, o IR final reduziu a diferença de 15 para 5 títulos.
Na NTN-B 2060, antes do IR final, a diferença chega a 234 títulos, mais que o dobro dos 100 títulos comprados originalmente.
Onde guardar o título
A autópsia da NTN-B Ago-26 mostra o que o vencimento entrega e o que fica de fora. Ele entrega o contratado: quem ficou até o fim recebeu cada fluxo prometido e teve ganho real sobre a inflação. Não entrega o CDI, porque o resultado contra ele depende do juro real que vem depois da compra, e esse ninguém controla. E, em título com cupom, o IR semestral tira títulos do caminho, e quanto mais longo o papel, maior a conta.
Por isso, a decisão envolve duas escolhas: qual taxa travar e onde guardar o título. Direto, recebendo o cupom líquido e recomprando a cada seis meses, ou dentro de uma carteira que recompra o papel com o cupom cheio e deixa o IR para a venda, como os ETFs e fundos previdenciários de uma NTN-B só.
O próximo episódio da série terá os seguintes títulos: LTN Jan-27 e NTN-F Jan-27, o prefixado com cupom semestral, ambos com vencimento em 1º de janeiro de 2027.