Publicidade
SÃO PAULO – Como se não bastasse a forte e histórica concorrência existente entre as companhias aéreas no mercado brasileiro, o ano passado foi determinante para o desdobramento do “fla-flu” entre TAM (LATM33) e Gol (GOLL4), com a realização de um dos IPOs (Ofertas Públicas Iniciais, na sigla em inglês) mais bem-sucedidos dos últimos tempos. No final de abril de 2013, nascia na Bovespa a Smiles (SMLE3). Hoje, pouco mais de um ano depois, a empresa comemora mais um resultado trimestral surpreendente e uma alta de mais de 100% de suas ações desde a abertura de capital, e com isso prepara novos voos na Bolsa com investidores cada vez mais “fidelizados”.
Especialista no segmento de programas de fidelidade, a Smiles teve seu capital aberto em resposta a um movimento do qual a TAM se expunha sozinha na bolsa através da Multiplus (MPLU3), mas que já apresentava indícios de problemas com a deterioração da economia, o enxugamento de gastos planejado pelos mais diversos bancos, além de uma série de dificuldades internas. Neste último ponto, destaque para a saída de um antigo presidente visto com bons olhos pelo mercado e os estudos sobre uma nova captação para ajudar a sua matriz aérea, que rendeu forte repúdio dos investidores. Foi a chance da Gol para tirar uma casquinha.
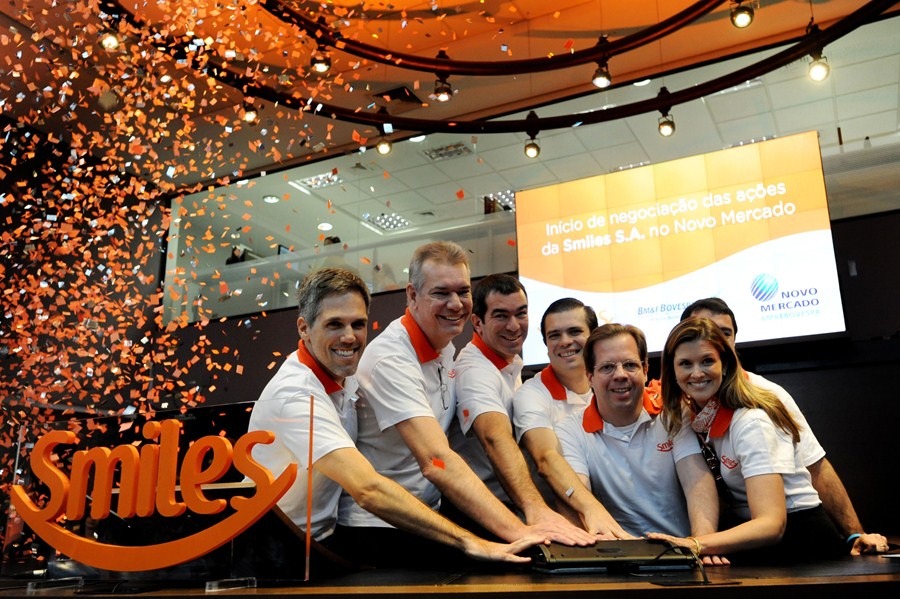
E foi isso que ocorreu no dia 29 de abril, quando 52,2 milhões de ações SMLE3 foram vendidas em oferta pública inicial. Desde então, os resultados são só sorrisos para quem apostou na companhia. O valor das ações pulou de R$ 21,70 para R$ 43,26 – cotação com base no fechamento da última quarta-feira (7) -, uma alta de 99,3%. Quem também deu risada foi a Gol, que apesar do IPO ainda detém 57,30% dos papéis da companhia.

A tabela abaixo mostra a evolução do valor de mercado de Gol e Smiles entre o IPO da companhia de programas de fidelização e o fechamento da última terça-feira:
| Data |
Valor de mercado Gol |
Valor de mercado Smiles |
Valor total |
| 29/04/2013 | R$ 1,74 bilhão | R$ 2,66 bilhões | R$ 3,26 bilhões |
| 07/05/2014 | R$ 2,01 bilhões | R$ 5,20 bilhões | R$ 4,99 bilhões |
| Diferença | R$ 270 milhões | R$ 2,54 bilhões | R$ 1,73 bilhão |
| Variação | 15,52% | 95,49% | 53,07% |
* O total equivale à soma de GOLL4 com 57,30% de SMLE3
IPO barato ajudou
Para Felipe Martins Silveira, da Coinvalores Corretora, a Smiles já entrou no mercado precificada com uma maior preocupação dos bancos – principais clientes da companhia e seu concorrente – em desenvolver seus próprios programas de fidelidade, fator com grande potencial de pressionar os resultados do segmento. O mercado já esperando por um cenário com algumas diferenças ajudou a aliviar o papel e dar condições para que ele crescesse.
Continua depois da publicidade
“É uma empresa que veio ao mercado com valuation traçado neste novo cenário de maior compressão dos bancos. Quando a companhia fez o IPO, os grandes bancos já haviam desenhado programas ‘dentro de casa’. Então você não tem essa pressão tão grande de ser vista como sólida e com geração de caixa muito robusto e tudo mais, com um valuation bem menor de partida”, avaliou o analista da Coinvalores. Ao desenvolver parcerias com uma gama maior de empresas, a Smiles ganha em confiança de seu investidor, diversificando um risco antes mais concentrado nas instituições financeiras.
Novos sorrisos: lucro sobe 20% no 1º trimestre
Comprovando seus esforços em entregar desempenhos cada vez mais positivos a seus acionistas mesmo em um momento não muito favorável para economia nacional, a Smiles mostrou uma forte preocupação em reduzir suas despesas operacionais em seu balanço do 1º trimestre de 2014. Segundo resultado divulgado na noite de terça-feira, a empresa teve lucro líquido de R$ 78,3 milhões nos primeiros três meses do ano, um avanço de 17,5% em comparação com o mesmo trimestre do ano anterior, muito por conta da queda de 47,5% de suas despesas. Desta forma, a companhia segue cativando analistas e investidores.
“Continuamos otimistas com o desempenho da Smiles, que continua lançando produtos diferenciados, como a ‘Reserva de Bilhetes’ iniciada no 1T14 e está buscando melhorar a atratividade de seu programa”, afirmaram os analistas Nataniel Cezimbra e Carlos Daltozo, do BB Investimentos.
Continua depois da publicidade
No entanto, a dupla atenta para a possibilidade de pressão no faturamento da companhia, revivendo o filme assistido pelos acionistas de sua rival Multiplus. “O faturamento bruto recuou 7,7% na comparação trimestral, chegando a R$ 264,2 milhões entre janeiro e março, impactado pela queda das milhas emitidas no período. No final do 2º trimestre de 2014, grande parte do estoque de pontos vendidos antecipadamente para os bancos na época do IPO chegará ao final, e a partir daí, será reajustada pela variação cambial”, explicaram os analistas em relatório.
Mesmo assim, Cezimbra e Daltozo não esperam mais por altas tão robustas como as vistas no ano de estreia da companhia na bolsa. A perspectiva deles de preço-alvo para os papéis SMLE3 é de R$ 46,80, um potencial de valorização de 8,2% em relação aos preços atuais – modesto, pra quem já viu a ação duplicar de valor em pouco mais de 12 meses.
Mais cautela foi vista pela equipe de análise da XP Investimentos, que, em relatório, alerta para o fato de os papéis já estarem bastante esticados. “Mesmo com o desempenho robusto, permanecemos neutros em temos de exposição ao ativo, tendo Multiplus como preferência no setor de fidelidade”, escreveram em relatório.
