Publicidade
SÃO PAULO – Ainda é cedo para mensurar os ganhos de sinergias com a criação da Latam (LATM11), empresa resultante da união entre a chilena LAN e a brasileira TAM. Porém as boas oportunidades já são evidentes. Segundo o Barclays, a fusão das gigantes do setor de aviação, cada uma líder em uma lado da América Latina, vai promover uma ampla criação de valor, com benefícios que vão muito além dos geográficos, diz o banco.
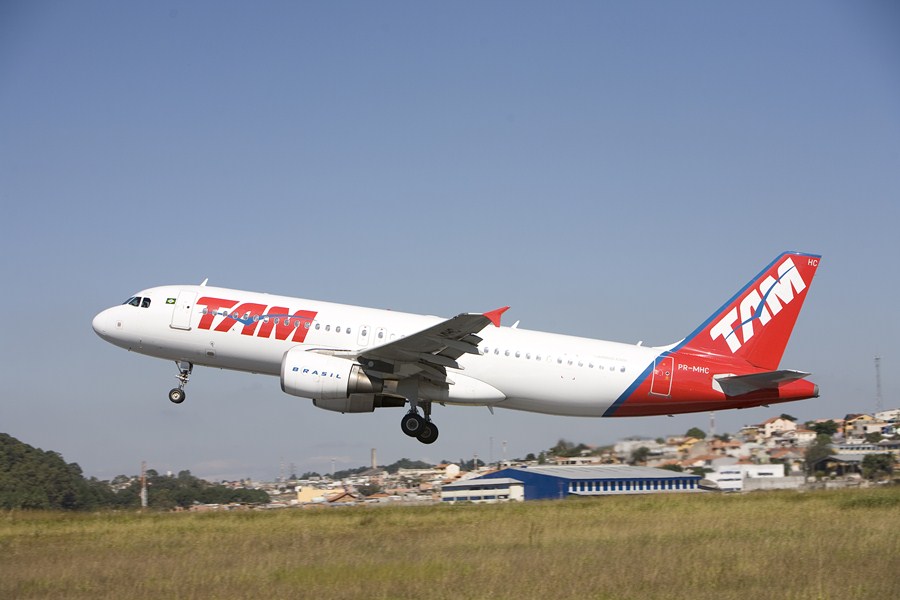
Os analistas Daniel Spilberg, Guilherme Vilazante e Felipe Vinagre, do Barclays, apontam que a empresa deve ganhar, principalmente, em escala, nas operações e nos recursos financeiros. Eles enxergam oportunidade para a Latam acelerarar a racionalização de voos fora do mercado doméstico e realocar em outros países. Segundo as estimativas dos analitas, a companhia já considera realocar para fora do Brasil três aviões A320, com início no quarto trimestre deste ano.
O País também pode ganhar significativa relevância por abrir novas rotas para o sul e nordeste e utilizar melhor as aeronaves da TAM, comentam os analistas. Eles veem um ambiente com excesso de oferta, a força competitiva deslocada da Europa, e menor fluxo internacional.

Apesar dos benefícios do negócio, eles acreditam que não deve ser muito comentado sobre a integração dos programas de milhagens até o segundo semestre de 2013. Primeiramente, eles estimam que os diretores da Latam vão se familiarizar com a Multiplus (MPLU3).
Segundo as publicações recentes da companhia, a combinação dos negócios da LAN e TAM devem alcançar um valor próximo a US$ 700 milhões até 2017. Caso seja entregue, deve adicionar 29% no preço-alvo da ação da companhia pelo Barclays. Eles assumem, contudo, que a integração dos custos deve compensar totalmente as sinergias em 2012.
Revisão nas estimativas
Contudo, eles estimam que um novo round de lucros negativos pode ser iminente, devido às fracas operações de carga. Com isso, os analistas estão revisando a capacidade de crescimento dos números de passageiros e negócios de carga, para 13,2% e 3,8%, respectivamente, em linha com o guidance revisado da companhia.
Continua depois da publicidade
Somente para a TAM, eles revisaram suas estimativas para a capacidade para -0,1% e 6,2% em 2012 e 2013, respectivamente, considerando as três aviações que serão destinadas ao mercado internacional, ajudando a racionalizar o mercado doméstico.
Já do lado da demanda, eles estão cortando as projeções para a receita nos negócios de carga, tendo em vista a maior competividade.
Valuation
Os analistas apontam que o valuation da companhia não está atrativo, considerando que as ações estão sendo negociadas com o múltiplo EV/Ebitdar (valor da empresa – dívida líquida/geração operacional de caixa) a 8,5 vezes, o que significa um prêmio de 29% em relação aos seus pares.
Continua depois da publicidade
Eles, por fim, revisaram para baixo o preço-alvo dos papéis da empresa, de US$ 29,00 para US$ 25,00, considerando um Ebitdar mais baixo para 2013, de US$ 3,050 milhões para US$ 2,834 milhões. A recomendação foi mantida em underweight (desempenho abaixo da média).
