Publicidade
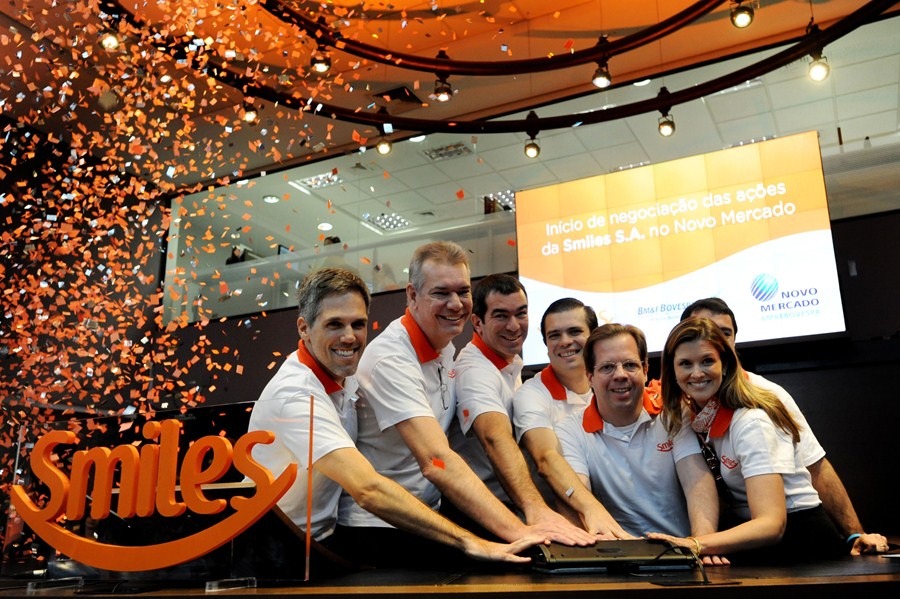
SÃO PAULO – A estreia da Smiles (SMLE3) na Bovespa no último dia 29 de abril foi rodeado de otimismo por parte dos investidores – e as ações responderam a esse otimismo. Os papéis da companhia que faz o programa de fidelidade da Gol (GOLL4) fecharam em alta nos primeiros 7 pregões na bolsa, saltando de R$ 21,70 para R$ 24,15 – valorização de 11,29%. No entanto, se depender dos analistas da Brasil Plural, essa euforia toda pode estar com os dias contados.
Em relatório divulgado nesta sexta-feira (10), a equipe de analistas da corretora, composta por Chris Recouso, Catherine Foster e Italo Ferrara, iniciou a cobertura das ações da empresa e, baseado nas expectativas futuras de resultados da Smiles, atribuiu o preço-alvo para as ações SMLE3 de R$ 16,00 para o final deste ano, valor 26,3% abaixo do preço fixado no IPO (Oferta Pública Inicial, na sigla em inglês). Em relação ao fechamento de quinta-feira (R$ 24,10), o downside é ainda maior, de 33,6%.
O trio de analistas da Brasil Plural argumenta que de fato o case de negócios do segmento de programas de fidelidade de companhias aéreas é muito promissor. No entanto, no caso da Smiles, o ceticismo adotado na análise está associado ao fato de que o mercado “aceitou” cedo demais toda essa perspectiva de crescimento exuberante no longo prazo, justificando o preço-alvo tão abaixo das cotações de mercado – o que reforça a recomendação “underweight” (performance abaixo do mercado) atribuída pelo time da corretora.
Continua depois da publicidade
Um pouco de cautela no otimismo
Tal crescimento exuberante destacado por Chris, Catherine e Ferrara se traduzem nos números previstos para os resultados da companhia nos próximos anos. Estima-se que a Smiles tenha até 2017 uma taxa de crescimento anual médio de 25% nas receitas, 18% no Ebitda (lucro antes dos juros, impostos, depreciação e amortização) e 7% no total de membros. “No mínimo otimistas, não?”, questionam os analistas.
Embora enxerguem que a Smiles consiga alcançar as mesmas características positivas que sua concorrente Multiplus (MPLU3) – que faz o programa de fidelidades da TAM -, tais como forte geração de caixa e ótima pagadora de dividendos, os analistas da corretora enxergam a expectativa de crescimento de receita como “muito alta”, o que pode trazer decepções aos investidores no médio prazo.
Ademais, a própria concorrência entre as duas companhias deve trazer um impacto nas margens mais rápido do que se espera, sobretudo pelos maiores gastos com propaganda para absorção de participação de mercado.
