Publicidade
SÃO PAULO – Se a Raia Drogasil (RADL3) decidiu “não participar” da crise em 2015, o que se refletiu na alta de 42% dos papéis no ano passado, o cenário parece ainda mais positivo neste ano. Enquanto havia questionamento sobre se a ação da empresa farmacêutica já tinha subido demais na Bovespa, o ativo RADL3 avança 76% no acumulado do ano até o fechamento do último dia 21, a R$ 62,31, a segunda maior alta do benchmark da Bolsa brasileira. E com ganhos muito acima do Ibovespa, que teve alta de 17,3% no mesmo período. Em pouco menos de 18 meses, os números impressionam ainda mais: a alta das ações foi de 150%.
Em meio a essa forte alta, muitos investidores estão de olho nas ações da companhia, mas atentos também sobre a atratividade dos ativos num cenário de forte valorização dos ativos. Afinal, há espaço para o papel subir ainda mais?
Primeiramente, vale destacar os fatores que fizeram as ações da empresa farmacêutica ter registrado uma performance tão positiva frente a outras do setor e também em relação a outras companhias de capital aberto. Em entrevista ao InfoMoney no final do ano passado, o vice-presidente de Planejamento Corporativo & Relações com Investidores da companhia, Eugênio De Zagottis, destacou o forte balanço da Raia Drogasil e a estrutura de capital conservadora, o resiliente mercado de saúde, que conta ainda com o envelhecimento populacional e também a conclusão das sinergias entre a Raia e a Drogasil como as principais razões do desempenho superior da empresa.
Continua depois da publicidade
No início de junho, o Credit Suisse também fez uma “investigação” para entender melhor alguns dos fatores que podem explicar o bom desempenho da companhia. Os analistas Tobias Stingelin e Giovana Oliveira fizeram uma comparação da experiência de compra em 133 farmácias e listaram quatro pontos: preço, serviço, ambiente da loja e localização.
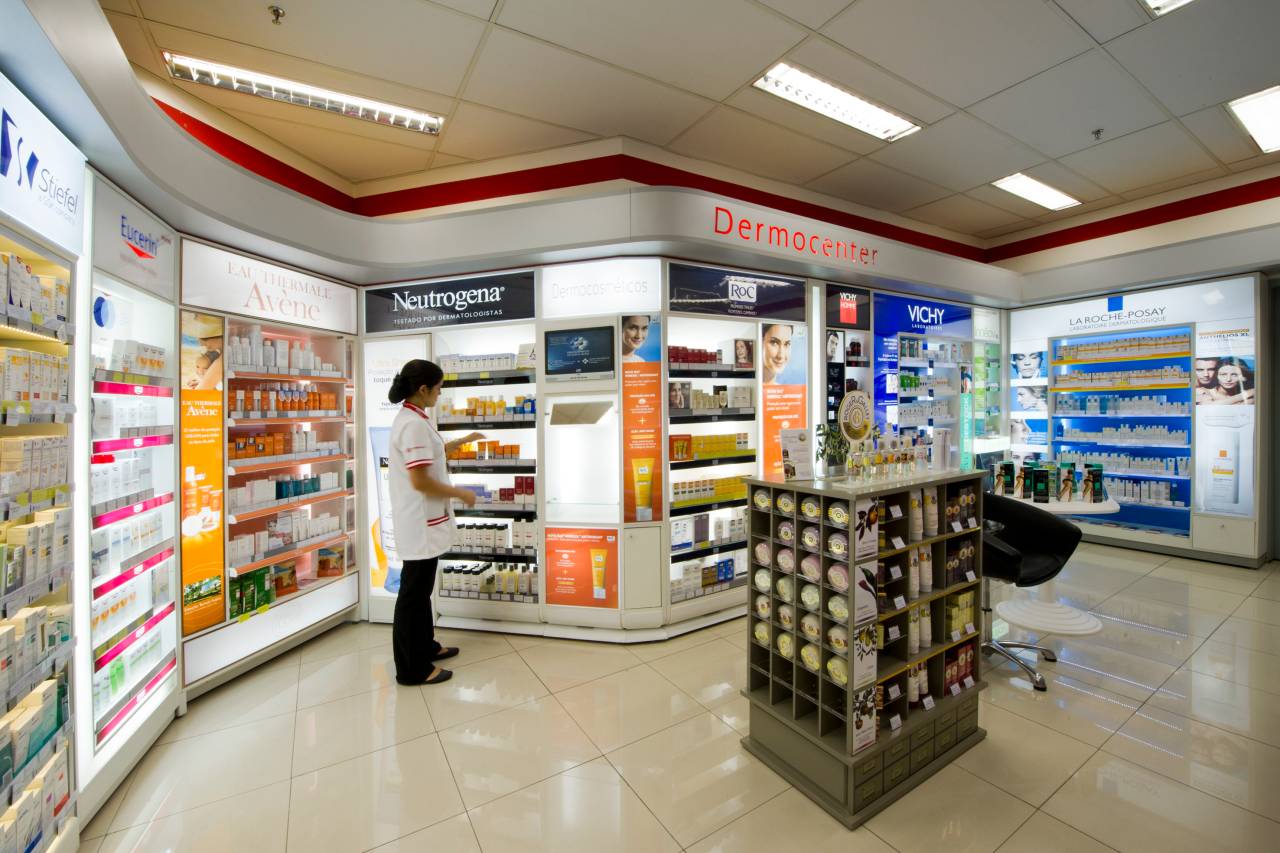
Dentre as maiores fontes de vantagem competitiva, os analistas destacaram experiência de loja e localização (estratégia de abrir “corners”, uma espécie de lojas premiums, e não “somente” lojas, têm se mostrado vencedora). Além disso, as visitas indicaram uma execução forte e estratégia bastante coerente nos pontos de venda. “Parece claro para nós que a empresa aprendeu com alguns erros do passado na questão de expansão e ultimamente tem conseguido usar do poder de barganha e alavancagem operacional para garantir um processo mais tranquilo de expansão”, avaliam Stingelin e Oliveira.
Em relação a atendimento, os analistas ressaltaram que os empregados são bem treinados e motivados; contudo, o alto tráfego das lojas impactou um pouco a percepção do banco. A precificação também não foi um ponto forte destacado pelo Credit; por outro lado, eles destacam que a pesquisa ficou muito concentrada em OTC (medicamentos de venda livre, na sigla em inglês) e genéricos (cerca de 29% das vendas). “A vantagem competitiva da Raia parece estar realmente na parte de RX (medicamentos que precisam de receita médica e que correspondem a 44% das vendas) e poderia levar a uma conclusão diferente na questão de preços”. Ainda assim, ressaltam eles, segundo uma pesquisa da IMS Health, a precificação entra apenas como o terceiro principal catalisador na decisão de compra do consumidor. Neste cenário, o Credit apontou que a Raia segue como a alternativa mais segura dentro do setor de consumo, levando em conta o deteriorado cenário macroeconômico brasileiro.
Continua depois da publicidade
Destacando também o ambiente desafiador para a economia, o JPMorgan ressaltou que o setor de saúde é um “porto seguro” com resiliência e ganhos sólidos. A Raia Drogasil segue sendo a top pick do setor do banco ao lado da Fleury (FLRY3). “O acelerado processo de envelhecimento da população é um dos principais motores de longo prazo, enquanto vemos um significativo espaço para a consolidação de uma vez que a Raia Drogasil goza de apenas 10% do mercado”, reforçam a equipe de analistas. Eles também esperam que as vendas de remédios se mantenha em um ritmo de crescimento de dois dígitos.
Os analistas também reforçam que a empresa é a líder indiscutível no segmento e deve continuar a superar o mercado – a previsão do JPMorgan é de um CAGR (Taxa composta anual de crescimento real) de 19% nos próximos cinco anos, ante 11% estimada para o mercado, dado o seu formato de loja bem sucedido e o sólido crescimento orgânico. Além disso, a alavancagem operacional adicionada a ganhos de eficiência e maturação das lojas devem apoiar a expansão da margem Ebitda (Ebitda/receita líquida) dos atuais 8% para cerca de 11% no longo prazo. “Isso, somada a desalavancagem do balanço da empresa deverá alimentar a alta dos lucros e de distribuição de dividendos. Além disso, os resultados de curto prazo devem continuar fortes, impulsionados pelo aumento do preço anual de 12,5% dos remédios que ocorreu a partir de abril deste ano, limitando potenciais surpresas negativas”, destacam eles. O preço-alvo do JP para as ações da companhia é de R$ 69,00.
Em relatório de meados de maio, a Votorantim Corretora manteve a sua recomendação outperform (desempenho acima da média do mercado) e revisou o preço-alvo para R$ 60,00, ressaltando que a ação ainda vale o preço, mesmo que alto. As expectativas para o segundo trimestre também foram apontadas como positivas, levando em conta também a alta dos preços dos remédios.
Continua depois da publicidade
O Credit destaca que as oportunidades de crescimento para a Raia Drogasil são enormes e a companhia está muito bem preparada tanto na parte financeira quanto operacional para continuar a crescer. “Nas nossas projeções, assumimos que a Raia deve ganhar participação de mercado nos próximos anos e crescer em vendas nas mesmas lojas, enquanto a margem Ebitda deve expandir cerca de 280 pontos-base até 2025”, ressaltam os analistas do banco suíço. “Desde 2014 o consenso para os ganhos da companhia vêm crescendo, e há mais por vir, em nossa visão”, reforçam, com os investidores devendo refletir o que deve ser um estelar segundo trimestre e um forte terceiro trimestre, pelo menos. “Na verdade, acreditamos que a dinâmica de ganhos continuará forte até o quarto trimestre de 2016”. Porém, eles reforçam: a partir de 2017 as perspectivas parecem menos clara, uma vez que o aumento de 12,5% dos medicamentos em abril de 2016 sendo uma “anomalia”.
Para onde vai a Raia Drogasil?
Stingelin e Oliveira reforçam que o papel já subiu muito e que qualquer indicação de desaceleração ou pressão de margem poderia levar a um processo forte de reclassificação dos ativos para baixo. “Porém, acreditamos que os fundamentos continuam muito sólidos e a visibilidade ainda nos parece muito boa”, avaliam. Eles possuem recomendação outperform (desempenho acima da média para os ativos) com preço-alvo de R$ 64,00 por ação.
Vale destacar que algumas casas de análise já estavam cautelosas com a forte valorização dos ativos da Raia. Em dezembro, o Bradesco BBI tinha recomendação marketperform (desempenho em linha com a média do mercado), destacando a já forte valorização das ações da companhia. No início de maio de 2016, a casa de análise revisou o preço-alvo de R$ 48,00 para R$ 60,00, mas manteve a recomendação neutra, ressaltando que a avaliação atual já parecia justificar o posicionamento.
Continua depois da publicidade
Os analistas seguem em alerta sobre até onde a Raia Drogasil pode ir. Se depender da capacidade de surpreender e enfrentar as dificuldades, ela tem potencial para ir ainda mais longe.
