Conteúdo editorial apoiado por


Publicidade
O dólar voltou a flertar com a marca de R$ 6, e os investidores estrangeiros estão no centro de um movimento expressivo no mercado de câmbio brasileiro. Desde o segundo turno das eleições, eles acumularam quase US$ 17 bilhões em compras líquidas de derivativos de dólar na B3, enquanto a moeda americana avançou e atingiu seu maior patamar desde meados de 2025.
Nesta segunda-feira (16), o dólar à vista disparou 2,17% e fechou a R$ 5,7777, depois de alcançar R$ 5,7954 durante a sessão. A valorização ocorreu em meio a preocupações com as contas públicas brasileiras e ao fortalecimento da moeda americana no exterior.
Um levantamento elaborado por traders com base em dados da B3/DataWise, obtido pelo InfoMoney, mostra que os estrangeiros registraram aproximadamente US$ 16,9 bilhões em compras líquidas de derivativos cambiais entre 26 de outubro, primeiro pregão após o segundo turno, e 13 de novembro.
O movimento não ficou restrito à reação imediata ao resultado eleitoral. Depois de uma compra recorde de US$ 6,84 bilhões em 26 de outubro, os estrangeiros acumularam outros US$ 10,10 bilhões em compras líquidas nas sessões seguintes, apesar das oscilações diárias.
Quase três semanas depois, as compras persistem. Mas o que explica a valorização do dólar divide os especialistas.
Enquanto alguns destacam o aumento do risco fiscal brasileiro, outros enxergam maior influência do cenário internacional. Há também dúvidas sobre quanto do fluxo representa proteção cambial e quanto corresponde a apostas em novas altas.
Continua depois da publicidade
| Tipo de investidor | Saldo líquido (US$ bilhões) |
|---|---|
| Investidor estrangeiro | +16,94 |
| Pessoa física | −0,28 |
| Pessoa jurídica não financeira | −2,33 |
| Fundos | +2,51 |
| Instituições financeiras | −12,35 |
| Fundos e instituições financeiras | −4,53 |
Fonte: B3/DataWise. Elaboração: Traders. Valores calculados a partir dos saldos diários arredondados. Período: 26/10 a 13/11/2026 | DOL + WDO + DDI
A mudança no comportamento dos estrangeiros fica mais evidente quando observada a evolução mensal.
Em setembro, os estrangeiros haviam registrado vendas líquidas de US$ 7 bilhões nos derivativos cambiais considerados pelo levantamento: contratos futuros de dólar cheio (DOL), minidólar (WDO) e cupom cambial (DDI), negociados na B3.
Continua depois da publicidade
Em outubro, o fluxo mudou de direção e as compras líquidas alcançaram US$ 16,73 bilhões, maior saldo mensal da série disponível desde abril de 2024.
O resultado superou os US$ 15,92 bilhões registrados em outubro de 2025, até então a maior compra líquida mensal, ao menos desde julho de 2022, quando o levantamento se inicia.
Em novembro, a movimentação continuou positiva. Nos nove primeiros pregões, até o dia 13, os estrangeiros acumularam outros US$ 4,52 bilhões em compras líquidas, segundo o consolidado mensal.
Continua depois da publicidade
Somados, outubro e novembro registraram saldo positivo de US$ 21,25 bilhões. Desse total, cerca de US$ 16,9 bilhões correspondem especificamente às negociações realizadas depois da eleição.

A divisa norte-americana também apresentou alta ante o dólar canadense com as negociações comerciais ainda empacadas entre os dois países
Na virada eleitoral, estrangeiros retiraram recursos enquanto pessoas físicas ampliaram compras; analista alerta para o risco de confundir queda das ações com oportunidade de investimento
Para Rafael Perretti, economista da Clear Corretora, a intensidade da mudança está diretamente relacionada à maior percepção de risco fiscal brasileiro.
“Foi uma mudança muito drástica no fluxo estrangeiro. Os investidores estão exigindo um prêmio de risco maior para o Brasil”, afirma.
Continua depois da publicidade
Segundo ele, as dúvidas sobre a condução das contas públicas levaram investidores a reavaliar sua exposição aos ativos brasileiros, movimento que também se reflete na alta das taxas de juros futuros.
Perretti reconhece, porém, que ainda é difícil determinar se o reposicionamento será duradouro ou se parte relevante das operações corresponde a ajustes e proteção cambial.
Na sua avaliação, sem medidas estruturais capazes de melhorar a percepção sobre as contas públicas, a procura por proteção pode continuar. Sinalizações fiscais mais consistentes, por outro lado, poderiam aliviar a pressão sobre o real.
A movimentação no câmbio ganha outra dimensão quando comparada ao comportamento dos estrangeiros no mercado acionário brasileiro.
Entre 22 de outubro e 12 de novembro, os investidores internacionais registraram vendas líquidas de R$ 17,5 bilhões em ações brasileiras, enquanto pessoas físicas acumularam compras líquidas de R$ 17,23 bilhões, conforme levantamento publicado pelo InfoMoney.
O contraste é significativo. Enquanto os estrangeiros reduziram sua exposição líquida à Bolsa, as estatísticas de derivativos cambiais passaram a mostrar compras expressivas desse grupo.
Isso não significa, necessariamente, que o dinheiro retirado das ações tenha sido destinado aos contratos de dólar.
André Moraes, analista, fundador e CEO da Trade ao Vivo e chairman da BFR Investimentos, já havia associado a retirada de recursos da Bolsa à reversão de posições especulativas construídas antes da eleição.
Agora, diante da continuidade da valorização cambial, ele mantém a avaliação de que a eleição explicou principalmente a reação inicial, mas faz uma distinção importante sobre o comportamento posterior da moeda.

Cenário fiscal e aversão a risco também nos EUA implicam em queda dos ativos nacionais
Mercado acompanha o retorno do presidente Luiz Inácio Lula da Silva ao Brasil, em meio à expectativa pela definição da equipe econômica e pelo anúncio de novas medidas de ajuste fiscal
Para André Moraes, depois da acomodação inicial do mercado, o dólar passou a refletir principalmente um movimento internacional.
“Esse não é um movimento que acontece nas últimas duas semanas por conta do resultado das eleições. É um movimento mundial”, afirma.
O analista destaca que a moeda americana também se valorizou diante de outras divisas, inclusive o euro. Na avaliação dele, a alta mais recente não deve ser atribuída diretamente à formação da equipe econômica brasileira ou às incertezas fiscais.
Moraes ressalva, contudo, que esses fatores domésticos ainda poderão provocar oscilações relevantes no câmbio.
A interpretação contrasta com a de Perretti, que considera o maior prêmio de risco brasileiro um dos principais elementos por trás da valorização.
José Faria Júnior, economista e sócio-diretor da Wagner Investimentos, também chama atenção para o cenário internacional, mas vê uma combinação entre fatores externos e domésticos.
Segundo ele, o dólar já vinha ganhando força diante de outras moedas emergentes, incluindo o peso mexicano, o peso colombiano e o peso chileno. A queda dos preços de commodities importantes para as exportações brasileiras também contribuiu para um ambiente menos favorável ao real.
A avaliação de Faria é que a moeda brasileira apresentou, durante parte do período eleitoral, um comportamento relativamente diferente daquele observado em outros mercados. Após o segundo turno, passou a acompanhar mais rapidamente a valorização internacional do dólar.
Perretti também reconhece essa influência externa e destaca o comportamento do DXY, índice que mede a força da moeda americana diante de uma cesta de divisas internacionais.
“Um dólar mais forte sinaliza duas frentes: um prêmio de risco maior para o Brasil e um cenário externo que também favorece essa tendência”, afirma.
A trajetória dos juros americanos é outro componente importante. Expectativas de taxas mais elevadas nos Estados Unidos aumentam a atratividade relativa dos ativos denominados em dólar e podem pressionar moedas de países emergentes.
No Brasil, a combinação entre juros elevados, incertezas fiscais e cautela dos investidores tem afetado diferentes classes de ativos. Além do real, ações, taxas de juros e títulos brasileiros sofreram com a deterioração da percepção de risco.
Assim, embora os especialistas atribuam pesos diferentes aos fatores que explicam a alta, todos apontam elementos que podem continuar influenciando o câmbio nas próximas semanas.
Outro ponto importante é entender o que está por trás das compras registradas pelos estrangeiros.
Os números representam saldos líquidos dessas operações, expressos em dólares. Não significam necessariamente a entrada efetiva de moeda americana no Brasil, nem permitem identificar, isoladamente, a finalidade das negociações.
Para Faria, há espaço para diferentes estratégias nesse movimento.
“Acho que há uma questão de proteção e de aposta direcional. Ou seja, um pouco das duas coisas. É difícil dizer qual está pesando mais”, afirma.
Na prática, empresas e investidores podem comprar derivativos para se proteger das oscilações do câmbio. Outros participantes utilizam contratos para buscar ganhos com a expectativa de valorização da moeda.
As duas estratégias podem produzir saldos compradores, embora tenham motivações diferentes.
Por isso, a continuidade das compras estrangeiras não significa automaticamente que todo o volume corresponda a novas apostas contra o real.
A distinção também ajuda a entender por que o fluxo de derivativos não deve ser interpretado da mesma forma que a entrada ou saída de capital no mercado acionário.
Com o dólar à vista próximo de R$ 5,80, a região de R$ 6 voltou a ganhar destaque nas análises de mercado. A questão é saber se a valorização recente ainda tem força para avançar ou se poderá ocorrer uma acomodação antes disso.
Para Rafael Perretti, a faixa de R$ 5,80 a R$ 5,85 no dólar futuro representa uma região técnica decisiva.
“Se o dólar futuro conseguir se manter acima da região de R$ 5,80 a R$ 5,85, o próximo alvo relevante é a região dos R$ 6”, afirma.
O economista ressalva, porém, que a moeda acumula semanas consecutivas de valorização e se distanciou das médias móveis de curto prazo. Esse comportamento pode abrir espaço para uma correção, mesmo sem uma reversão definitiva da tendência.
Em análise gráfica encaminhada ao InfoMoney [veja logo abaixo], Perretti destaca a resistência próxima de 5.808 pontos no minidólar futuro, seguida por uma faixa superior entre aproximadamente 6.004 e 6.071 pontos.
É importante distinguir o dólar futuro do dólar à vista, cuja cotação costuma aparecer no noticiário econômico. O futuro reflete o preço negociado para um vencimento determinado e pode apresentar valores diferentes da cotação à vista.
No minidólar futuro, a cotação é expressa em reais por US$ 1.000. Para facilitar a comparação, 5.808 pontos equivalem a R$ 5,808 por dólar, enquanto 6.000 pontos correspondem a R$ 6.
É importante lembrar, porém, que o dólar futuro reflete expectativas para uma data de vencimento e pode apresentar valores diferentes dos registrados no mercado à vista.
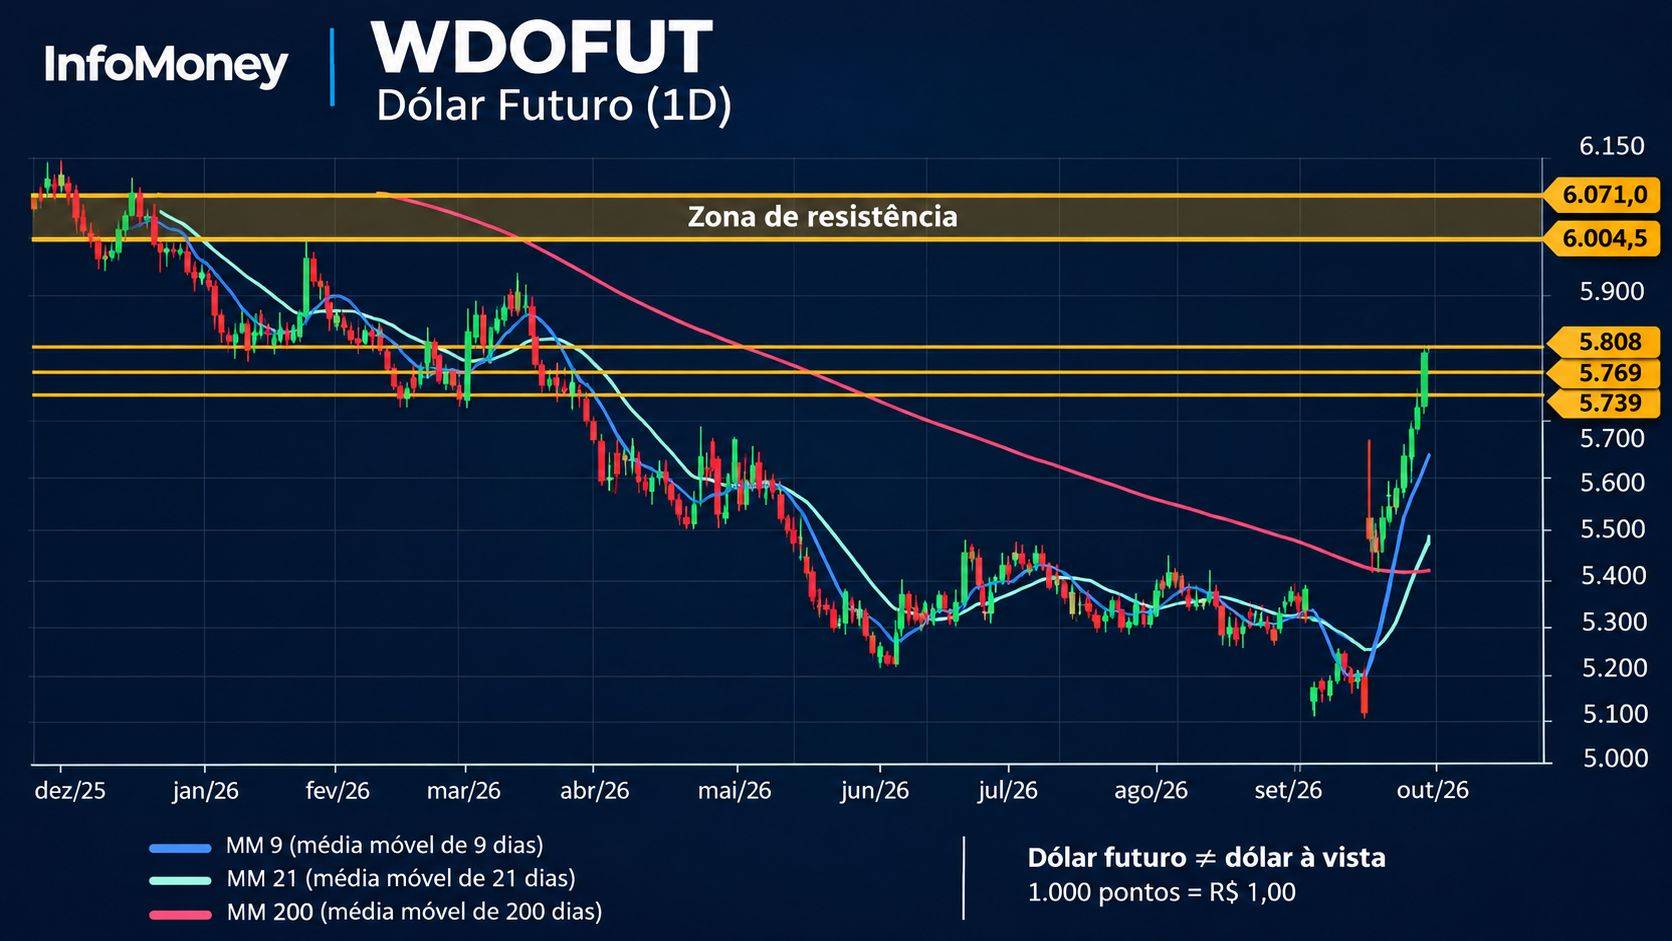
A avaliação de Faria também aponta a região próxima de R$ 5,80 como um possível ponto de acomodação. Se esse patamar for superado com facilidade, o economista considera que a moeda ainda terá espaço para avançar.
“O dólar tem espaço para continuar subindo”, afirma.
Faria observa ainda que o mercado de opções já contempla operações relacionadas à possibilidade de o dólar alcançar R$ 6 até o fim do ano. Isso, contudo, não significa que esse seja necessariamente o cenário mais provável.
André Moraes também vê espaço para uma acomodação em patamares superiores aos atuais. O analista lembra que o dólar vinha de um longo período de queda e avalia que, caso ocorra uma mudança de tendência, a estabilização pode acontecer acima de R$ 5,70.
Para os próximos movimentos, os especialistas acompanham fatores que podem intensificar ou aliviar a pressão cambial.
No exterior, as decisões do Federal Reserve, a evolução da inflação americana e o comportamento das moedas globais continuarão relevantes. No Brasil, a definição da equipe econômica e as sinalizações fiscais também poderão influenciar a percepção de risco.
O caminho até R$ 6, portanto, está longe de ser uma linha reta. Depois das compras recordes de outubro e da manutenção do fluxo positivo em novembro, o mercado busca identificar se a demanda por proteção cambial continuará elevada ou se novos sinais econômicos poderão favorecer uma recuperação do real.
Por enquanto, conforme os especialistas, os números mostram que as compras estrangeiras não terminaram com a reação imediata à eleição. Já a trajetória do dólar dependerá de fatores que vão além do fluxo negociado na B3.
O levantamento mostra o saldo líquido diário dos investidores estrangeiros em derivativos cambiais negociados na B3, entre 26 de outubro e 13 de novembro de 2026.
| Data | Saldo líquido (US$ bilhões) |
|---|---|
| 26/10/2026 | +6,84 |
| 27/10/2026 | +2,49 |
| 28/10/2026 | +1,51 |
| 29/10/2026 | +0,76 |
| 30/10/2026 | +0,81 |
| 03/11/2026 | −0,20 |
| 04/11/2026 | +0,09 |
| 05/11/2026 | +0,48 |
| 06/11/2026 | +0,03 |
| 09/11/2026 | −0,23 |
| 10/11/2026 | +2,66 |
| 11/11/2026 | −0,15 |
| 12/11/2026 | +0,25 |
| 13/11/2026 | +1,60 |
| Total do período | +16,94 |
Fonte: B3/DataWise. Elaboração: Traders. Dados de DOL + WDO + DDI. Valores diários arredondados a duas casas decimais; o total corresponde à soma dos números apresentados.
Rodrigo Petry é coordenador editorial do InfoMoney e jornalista desde 2002. Atua principalmente na cobertura de mercados financeiros, com foco em Bolsa, ações, análise técnica, fluxo de investidores e derivativos. Está à frente do IM Trader, projeto do InfoMoney voltado à cobertura de trading, com análises de ações, índices, dólar e opções. No InfoMoney, também atua no desenvolvimento de projetos editoriais e branded content. Ao longo da carreira, teve passagens pelo Broadcast/Agência Estado, EQI Investimentos, revista Capital Aberto e jornal DCI, além de experiência em comunicação corporativa e pública.